猜你想问
水晶光电2026年半年报核心内容是什么?
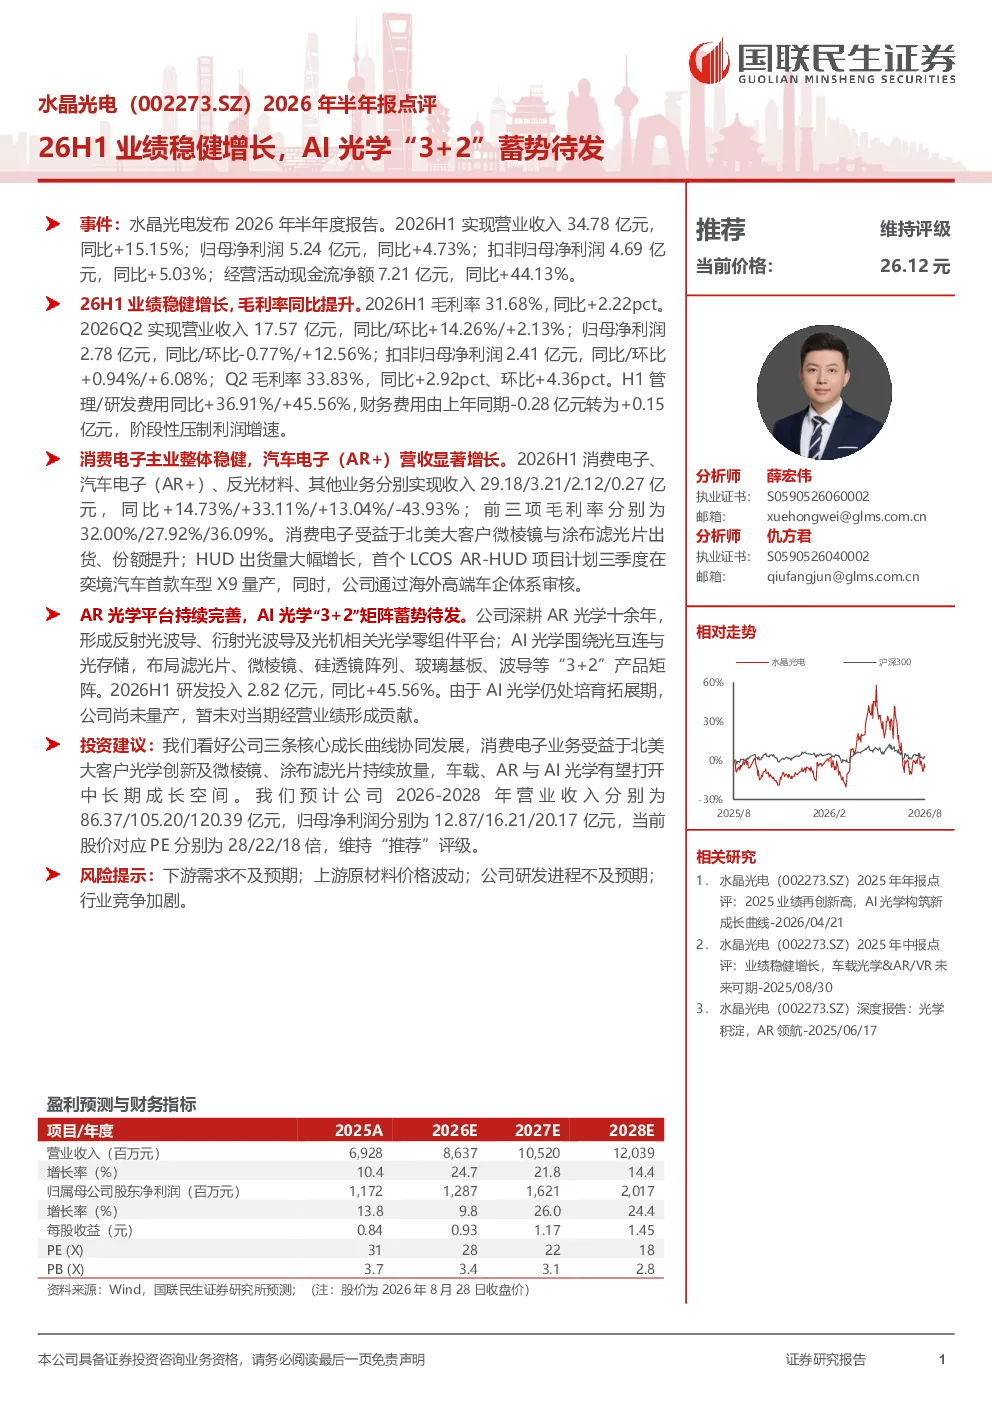
水晶光电2026年半年度报告显示,公司业绩稳健增长。2026H1实现营业收入34.78亿元,同比增长15.15%;归母净利润5.24亿元,同比增长4.73%。毛利率同比提升,2026H1毛利率为31.68%,同比+2.22pct。2026Q2营业收入17.57亿元,同比增长14.26%,环比增长2.13%;归母净利润2.78亿元,同比增长-0.77%,环比增长12.56%。Q2毛利率33.83%,同比+2.92pct、环比+4.36pct。尽管管理/研发费用同比分别增长36.91%和45.56%,财务费用由上年同期-0.28亿元转为+0.15亿元,阶段性压制了利润增速。
AI光学赛道发展趋势如何?
AI光学围绕光互连与光存储,布局滤光片、微棱镜、硅透镜阵列、玻璃基板、波导等“3+2”产品矩阵。公司深耕AR光学十余年,形成反射光波导、衍射光波导及光机相关光学零组件平台。AI光学仍处培育拓展期,公司尚未量产,2026H1研发投入2.82亿元,同比增长45.56%。该领域未来有望在光互连与光存储技术驱动下持续发展,但现阶段尚未对当期经营业绩形成贡献。
报告重点分析了哪些业务板块?
报告重点分析了消费电子、汽车电子(AR+)和反光材料三大业务板块。消费电子业务受益于北美大客户微棱镜与涂布滤光片出货、份额提升,2026H1实现收入3.21亿元,同比增长33.11%。反光材料业务收入2.12亿元,同比增长13.04%。消费电子业务毛利率为32.00%,汽车电子为27.92%,反光材料为36.09%。AI光学业务虽未量产,但已形成完整产品矩阵,未来成长空间可期。
当前市场对水晶光电的判断是什么?
水晶光电2026年半年报显示业绩稳健增长,但利润增速阶段性受费用上涨和财务费用转正压制。消费电子业务受益北美大客户放量,汽车电子增长显著。AI光学布局“3+2”产品矩阵,研发投入大幅增加,但尚未贡献业绩。公司三条核心成长曲线协同发展,中长期潜力受看好。当前股价对应PE分别为28/22/18倍,维持“推荐”评级,但需关注下游需求、原材料价格、研发进程及行业竞争等风险。
研报提示了哪些风险?
研报提示的主要风险包括:下游需求不及预期可能影响产品出货;上游原材料价格波动可能增加成本压力;公司研发投入持续增长,若研发进程不及预期将影响技术领先优势;行业竞争加剧可能压缩市场份额和利润空间。这些风险需持续关注,但现阶段公司已形成多元化业务布局,具备一定风险抵御能力。