猜你想问
敏实集团2026年半年报核心数据有哪些?
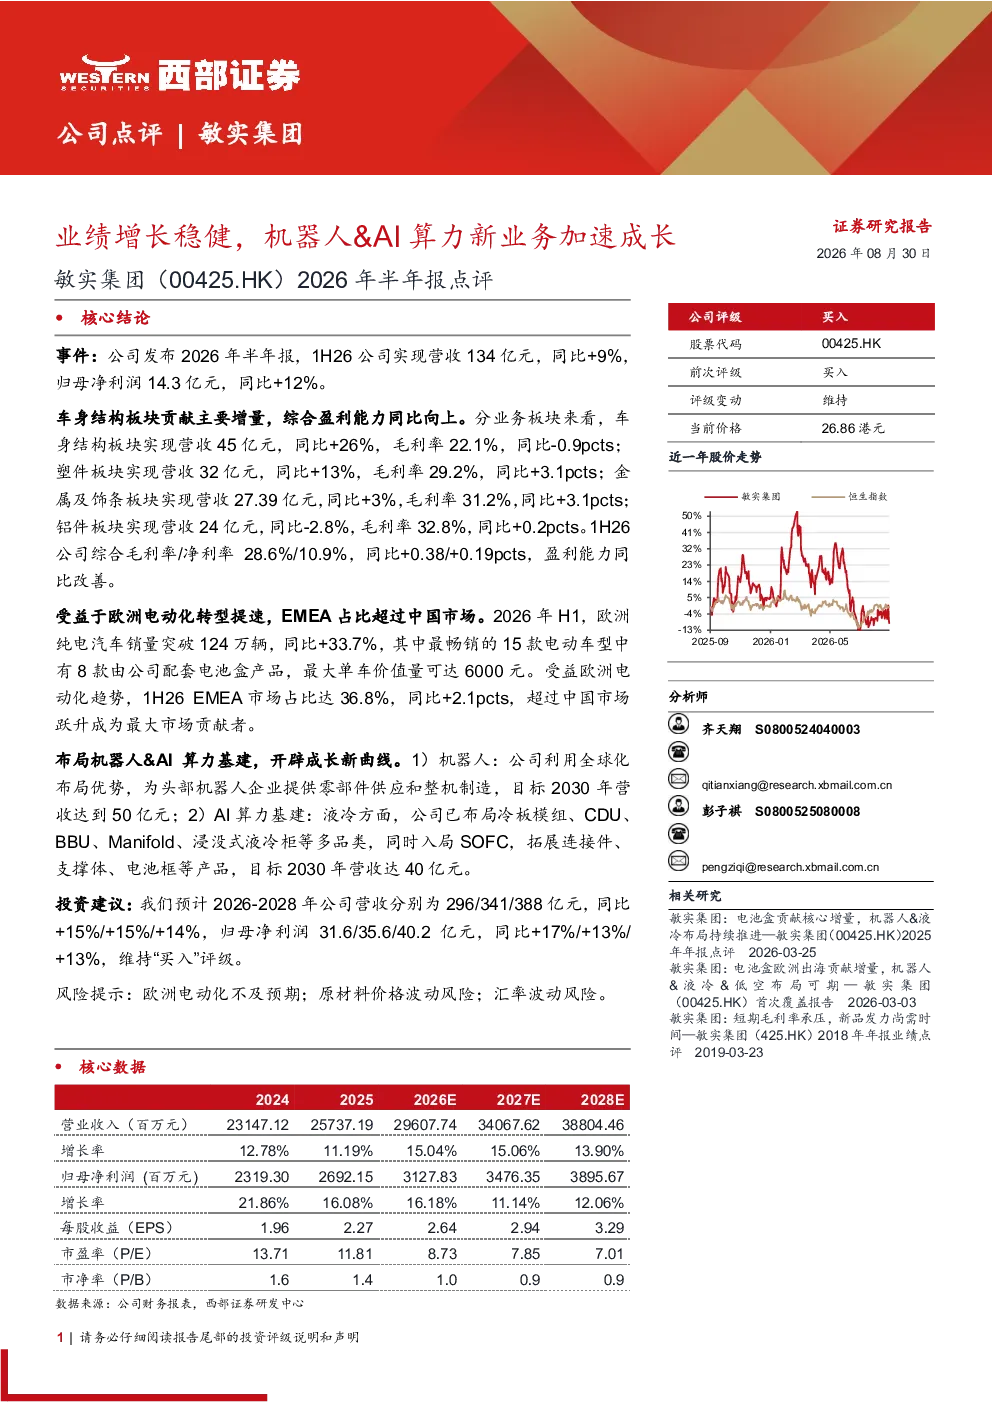
敏实集团2026年半年报显示,公司实现营收134亿元,同比增长9%,归母净利润14.3亿元,同比增长12%。车身结构板块贡献主要增量,营收45亿元,同比增长26%,毛利率22.1%;塑件板块营收32亿元,同比增长13%,毛利率29.2%;金属及饰条板块营收27.39亿元,同比增长3%,毛利率31.2%;铝件板块营收24亿元,同比减少2.8%,毛利率32.8%。综合毛利率/净利率为28.6%/10.9%,同比分别提升0.38pct和0.19pct。
欧洲电动化转型对敏实集团有何影响?
欧洲电动化转型提速显著提升了敏实集团的EMEA市场占比,该占比达36.8%,超过中国市场成为最大市场贡献者。2026年H1欧洲纯电汽车销量突破124万辆,同比增长33.7%,其中公司配套电池盒产品的车型有8款,最大单车价值量可达6000元。这一趋势推动公司业务增长,强化了其在全球电动化市场中的地位。
敏实集团未来在机器人&AI算力基建方面的布局?
敏实集团积极布局机器人&AI算力基建,开辟成长新曲线。在机器人业务方面,公司利用全球化布局优势,为头部机器人企业提供零部件供应和整机制造,目标2030年营收达到50亿元。在AI算力基建方面,已布局冷板模组、CDU、BBU、Manifold、浸没式液冷柜等多品类,并拓展连接件、支撑体、电池框等产品,目标2030年营收达40亿元。
敏实集团当前的市场表现如何?
敏实集团当前市场表现稳健,受益于欧洲电动化加速,EMEA市场贡献突出,占比达36.8%,同比增长2.1pct。公司车身结构板块营收45亿元,同比增长26%,毛利率22.1%;塑件板块营收32亿元,同比增长13%,毛利率29.2%。综合毛利率/净利率为28.6%/10.9%,同比分别提升0.38pct和0.19pct,显示出较强的盈利能力。
敏实集团面临哪些风险提示?
敏实集团面临的主要风险包括欧洲电动化不及预期,可能影响公司最大市场贡献者的地位;原材料价格波动风险,可能侵蚀利润空间;汇率波动风险,对跨国经营带来不确定性。这些因素需持续关注,以评估潜在影响。