猜你想问
这份报告的核心内容是什么?
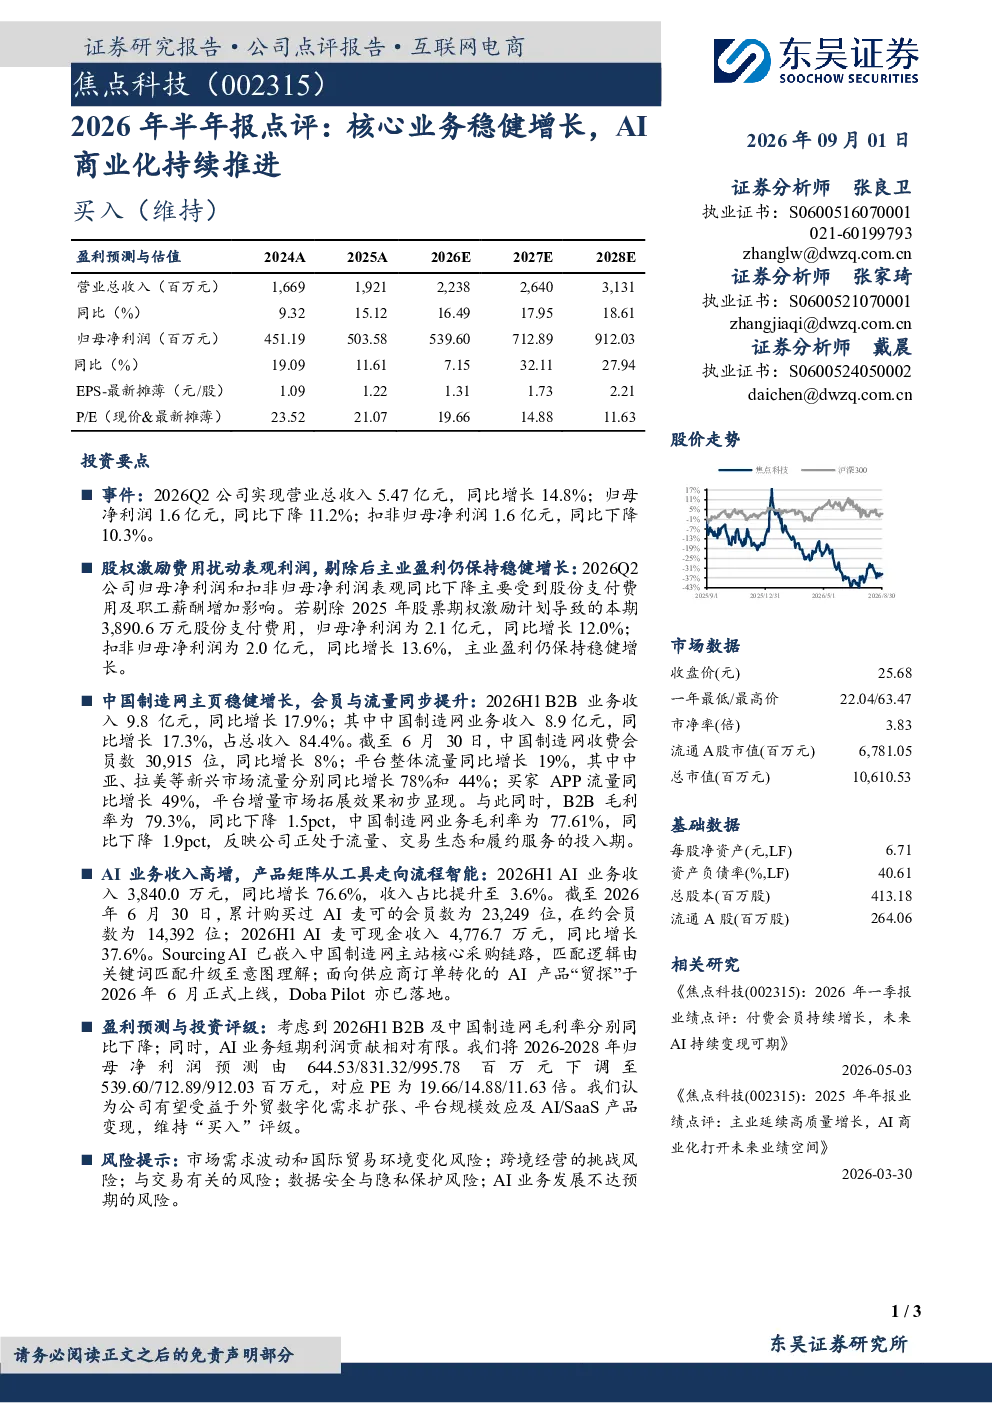
2026年半年报显示,公司核心业务稳健增长,B2B业务收入同比增长17.9%,AI业务收入同比增长76.6%。报告指出,公司B2B业务保持高增长,中国制造网收入占比84.4%,AI业务收入占比提升至3.6%,商业化持续推进。剔除股份支付费用后,归母净利润同比增长12.0%,扣非归母净利润同比增长13.6%,显示主业盈利保持稳健增长。
当前信息技术行业的发展趋势如何?
当前信息技术行业正加速数字化转型,AI技术商业化成为重要趋势。报告显示,公司AI业务收入同比增长76.6%,AI麦可累计购买会员数为23,249位,AI产品已嵌入中国制造网核心采购链路。行业整体呈现技术驱动、生态构建和跨境拓展的特点,企业需关注技术投入与商业化平衡,以及数据安全与隐私保护等挑战。
报告中重点分析了哪些方向?
报告重点分析了公司核心业务盈利能力、B2B业务增长质量及AI商业化进展。在主业盈利方面,剔除股份支付费用后,归母净利润同比增长12.0%,扣非归母净利润同比增长13.6%。B2B业务收入9.8亿元,同比增长17.9%,但毛利率下降1.5pct,反映公司在流量、交易生态和履约服务方面的投入。AI业务收入3,840.0万元,同比增长76.6%,收入占比提升至3.6%
当前市场对信息技术行业的现状判断是什么?
当前信息技术行业处于转型升级关键期,市场需求持续增长,但竞争加剧。报告显示,公司B2B业务保持高增长,中国制造网收费会员数同比增长8%,平台流量同比增长19%。AI商业化加速,但短期利润贡献有限。行业整体呈现技术驱动、生态构建和跨境拓展的特点,企业需关注技术投入与商业化平衡,以及数据安全与隐私保护等挑战。
报告中提示了哪些风险?
报告中提示的主要风险包括市场需求波动、国际贸易环境变化、跨境经营挑战、交易相关风险、数据安全与隐私保护、AI业务发展不达预期等。具体来看,B2B毛利率下降1.5pct,反映公司在流量、交易生态和履约服务方面的投入;AI业务虽然收入增长迅速,但短期利润贡献有限,盈利预测下调至2026-2028年归母净利润539.60/712.89/912.03百万元,对应PE为19.66/14.88/11.63倍。