猜你想问
晶合集成2026年半年报核心内容是什么?
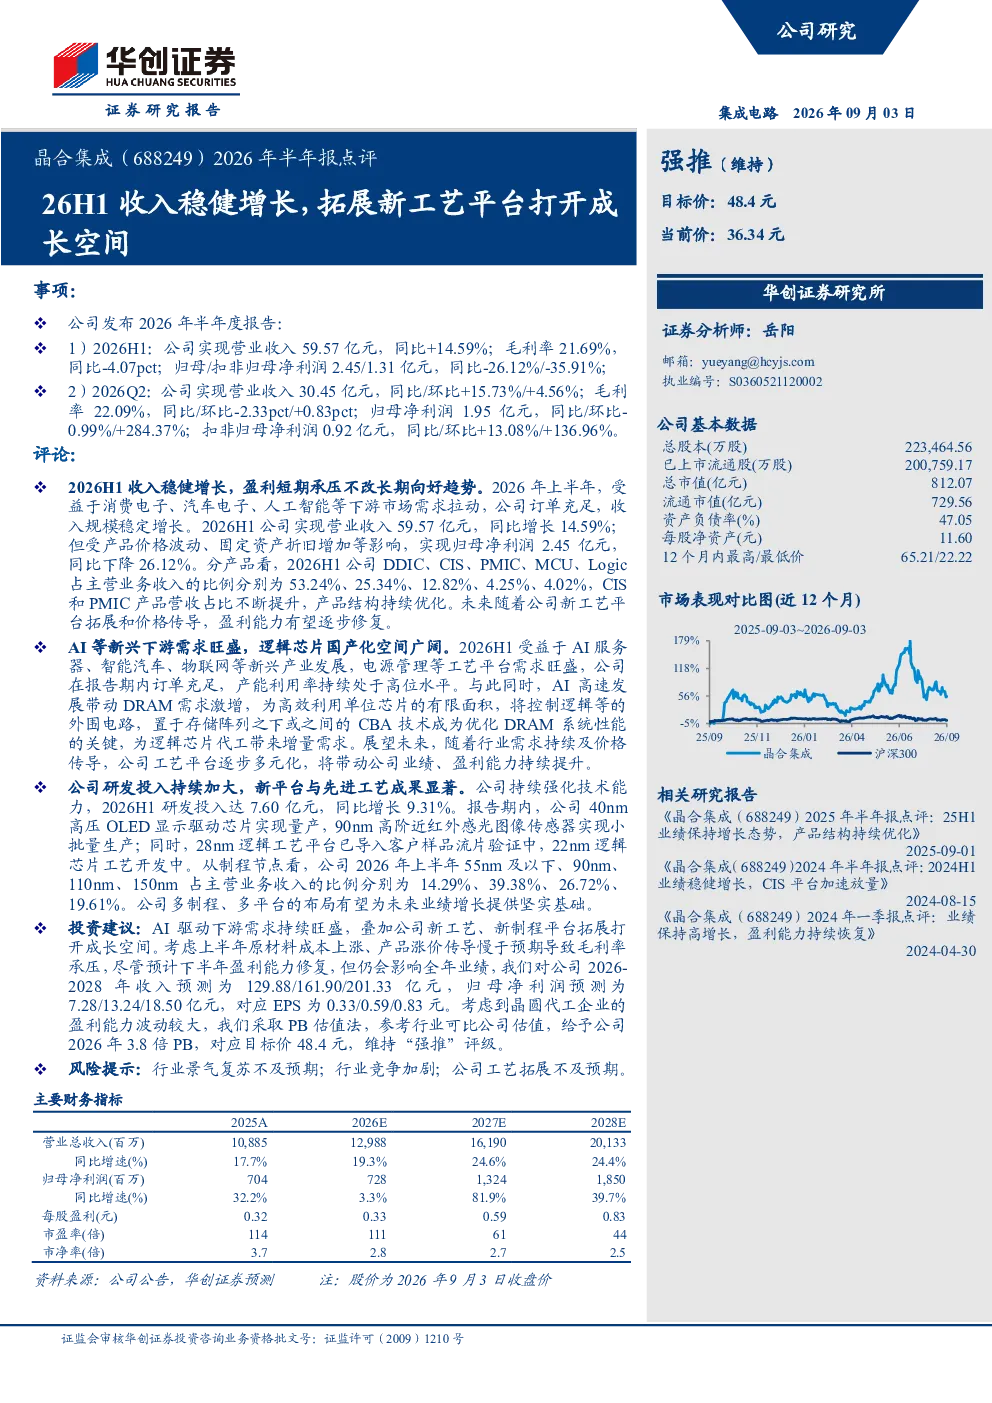
晶合集成2026年半年报显示,公司收入稳健增长,2026H1营业收入59.57亿元,同比增长14.59%。公司积极拓展新工艺平台,DDIC、CIS、PMIC、MCU、Logic收入占比分别为53.24%、25.34%、12.82%、4.25%、4.02%,CIS和PMIC占比提升。但受产品价格波动、固定资产折旧增加等影响,归母净利润2.45亿元,同比下降26.12%,盈利短期承压。
逻辑芯片行业发展趋势如何?
逻辑芯片行业受益于AI等新兴下游需求旺盛,国产化空间广阔。AI服务器、智能汽车、物联网等产业发展带动电源管理等工艺平台需求,公司产能利用率持续高位。AI高速发展带动DRAM需求激增,CBA技术为逻辑芯片代工带来增量需求。行业景气度提升,为逻辑芯片国产替代提供重要机遇。
研报重点分析了晶合集成的哪些方面?
研报重点分析了晶合集成的产品结构、短期挑战、研发进展及投资建议。产品结构方面,DDIC、CIS、PMIC收入占比提升;短期挑战在于盈利承压;研发进展显著,40nm高压OLED显示驱动芯片已量产,90nm高阶近红外感光图像传感器小批量生产,28nm逻辑工艺平台已流片验证,22nm逻辑芯片工艺开发中;投资建议方面,给予公司2026年3.8倍PB,对应目标价48.4元,维持“强推”评级。
当前逻辑芯片市场现状如何?
当前逻辑芯片市场呈现高景气度,AI、智能汽车、物联网等新兴下游需求旺盛,推动逻辑芯片国产化进程加速。晶合集成产能利用率持续高位,技术布局完善,覆盖55nm及以下、90nm、110nm、150nm等多个制程。但行业竞争加剧,产品价格波动、固定资产折旧增加等因素影响盈利表现,市场需关注行业供需动态。
研报提示了哪些风险?
研报提示了行业景气复苏不及预期、行业竞争加剧、公司工艺拓展不及预期等风险。行业景气度波动可能影响公司业绩表现,市场竞争加剧可能压缩利润空间,工艺拓展若不及预期则可能影响公司长期成长性。投资者需关注行业动态及公司技术进展,谨慎评估投资风险。