猜你想问
兆易创新最新业绩表现如何?
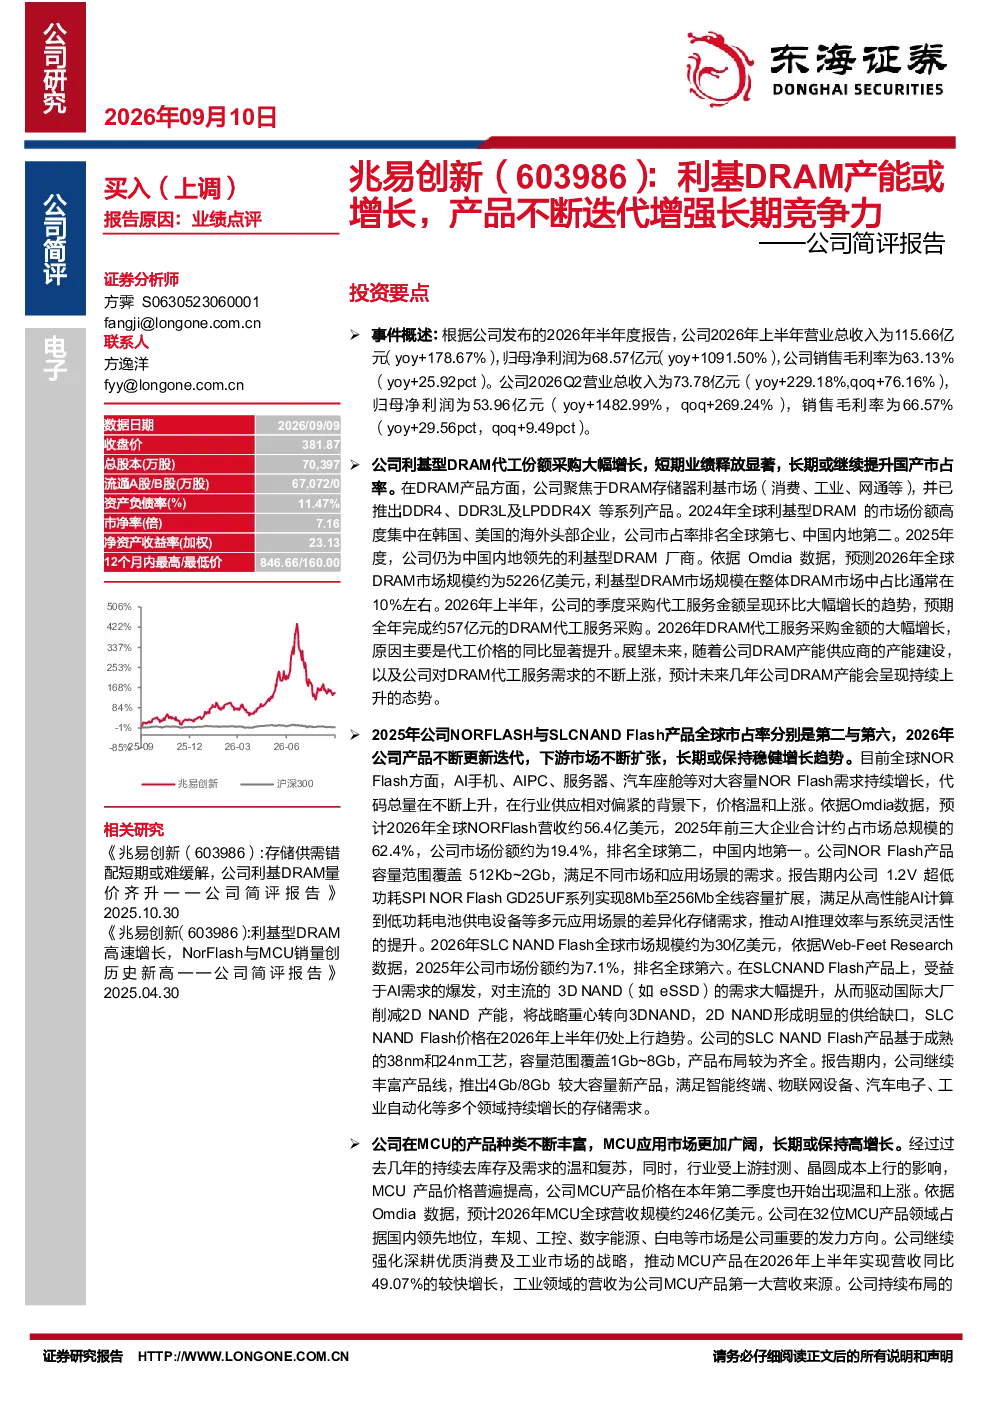
兆易创新2026年上半年营业总收入115.66亿元,同比增长178.67%;归母净利润68.57亿元,同比增长1091.50%。销售毛利率63.13%,同比增长25.92个百分点。Q2营业总收入73.78亿元,同比增长229.18%;归母净利润53.96亿元,同比增长1482.99%。销售毛利率66.57%,同比增长29.56个百分点,环比增长9.49个百分点。
利基型DRAM业务发展趋势如何?
兆易创新聚焦利基型DRAM市场,推出DDR4、DDR3L及LPDDR4X系列产品,2024年全球市占率第七(中国内地第二)。预计2026年全球DRAM市场规模约5226亿美元,利基型DRAM占比约10%。公司2026年DRAM代工服务采购金额预计约57亿元,代工价格同比显著提升。未来几年,公司DRAM产能将持续上升,国产市占率有望继续提升。
兆易创新NOR Flash与SLC NAND Flash业务亮点是什么?
兆易创新2025年NOR Flash全球市占率约19.4%(排名第二,中国内地第一),SLC NAND Flash全球市占率约7.1%(排名第六)。NOR Flash受益于AI手机、AIPC等需求增长,价格温和上涨。公司推出1.2V超低功耗SPI NOR Flash GD25UF系列,满足不同市场和应用场景需求。SLC NAND Flash受益于AI需求爆发,价格上行,公司推出4Gb/8Gb新产品,满足智能终端、物联网等领域需求。
兆易创新MCU业务发展情况如何?
兆易创新32位MCU产品国内领先,车规、工控、数字能源等市场是重要发力方向。2026年上半年MCU营收同比增长49.07%,工业领域为公司MCU产品第一大营收来源。未来将继续布局更多种类MCU和下游应用市场。
兆易创新研报存在哪些风险?
兆易创新面临存储芯片价格下行风险、AI资本开支不及预期风险、需求不及预期风险。需关注行业周期波动及市场需求变化对公司业绩的影响。
你可能感兴趣
公司事件点评报告:芯片产品持续迭代,核心竞争力不断增强
华鑫证券2025-01-23
公司简评报告:存储供需错配短期或难缓解,公司利基DRAM量价齐升
电子设备东海证券2025-10-30
公司简评报告:Flash与MCU销量高增长、利基DRAM快速发展
电子设备东海证券2024-10-31
公司简评报告:乐鑫科技:公司AIOT产品不断迭代,毛利率继续维持较高水平
电子设备东海证券2026-03-25
公司简评报告:利基型DRAM高速增长,NorFlash与MCU销量创历史新高
电子设备东海证券2025-04-30
公司简评报告:利基存储价格有望继续回暖,增资长鑫产能或有保障
电子设备东海证券2024-07-10
公司简评报告:产品矩阵迭代升级,汽车、AI、机器人高速增长
电子设备东海证券2025-08-27
公司简评报告:业绩量利齐升,技术迭代下优势有望持续
东海证券2024-03-12
公司简评报告:Q3营收保持增长态势,产能叠加订单优势促进长期发展
东海证券2023-11-08