猜你想问
坚朗五金2026年半年度报告核心内容是什么?
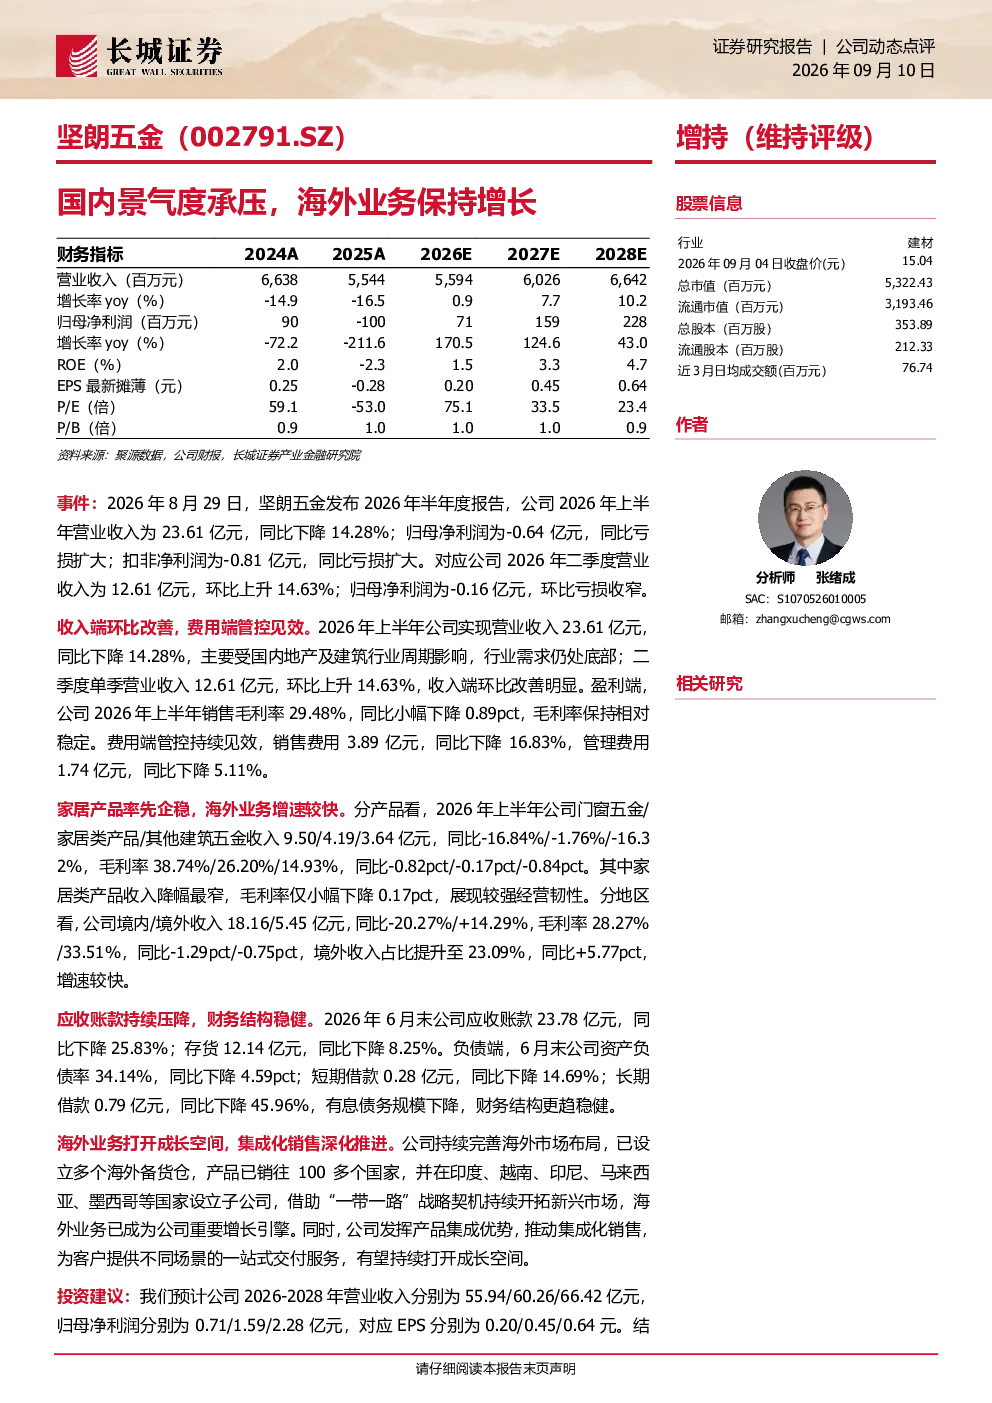
受国内地产及建筑行业周期影响,公司上半年营业收入下降,但二季度环比改善,海外业务增速较快。报告显示,上半年营业收入23.61亿元,同比下降14.28%;二季度单季收入12.61亿元,环比上升14.63%。毛利率保持相对稳定,费用端管控持续见效。家居类产品收入降幅最窄,毛利率仅小幅下降;境外收入占比提升至23.09%,同比+5.77pct,增速较快。应收账款同比下降25.83%,存货同比下降8.25%。资产负债率下降至34.14%,有息债务规模下降。海外业务打开成长空间,集成化销售深化推进。
建筑五金行业发展趋势如何?
建筑五金行业受地产及基建周期影响较大,国内市场面临景气度下行压力,但海外市场存在结构性机会。报告指出,坚朗五金海外业务增速较快,境外收入占比提升至23.09%,同比+5.77pct。公司借助“一带一路”战略开拓新兴市场,集成化销售模式有望持续打开成长空间。行业整体需关注地产下游需求复苏情况、原材料价格波动、海外市场拓展及应收账款管理风险。
报告重点分析了哪些方向?
报告重点分析了公司国内外业务表现差异、产品结构变化及财务健康度。国内业务受地产周期影响显著,上半年收入下降但二季度环比改善;海外业务保持较快增速,家居类产品率先企稳,毛利率仅小幅下降。财务方面,应收账款和存货持续压降,资产负债率下降至34.14%,短期及长期借款规模均大幅减少,财务结构稳健。海外市场布局和集成化销售是未来成长关键。
当前建筑五金市场现状如何?
当前建筑五金市场呈现国内承压、海外增长的结构性分化。国内市场受地产下行周期影响,企业普遍面临收入压力,但二季度环比改善迹象显现。海外市场受益于新兴市场需求及企业战略布局,增速较快。坚朗五金境外收入占比提升至23.09%,同比+5.77pct。行业整体需关注地产需求、原材料成本、海外市场拓展及应收账款风险。
报告提示了哪些风险?
报告提示的主要风险包括:房地产下游需求复苏不及预期、原材料价格波动、海外市场拓展不及预期、应收账款回收及减值、宏观经济与政策变化。具体来看,国内地产周期下行压力持续存在,海外市场拓展存在不确定性,原材料价格波动影响成本端,应收账款规模虽下降但仍需关注回收风险,宏观经济及政策变化可能带来行业性影响。