猜你想问
玲珑轮胎上半年业绩表现如何?
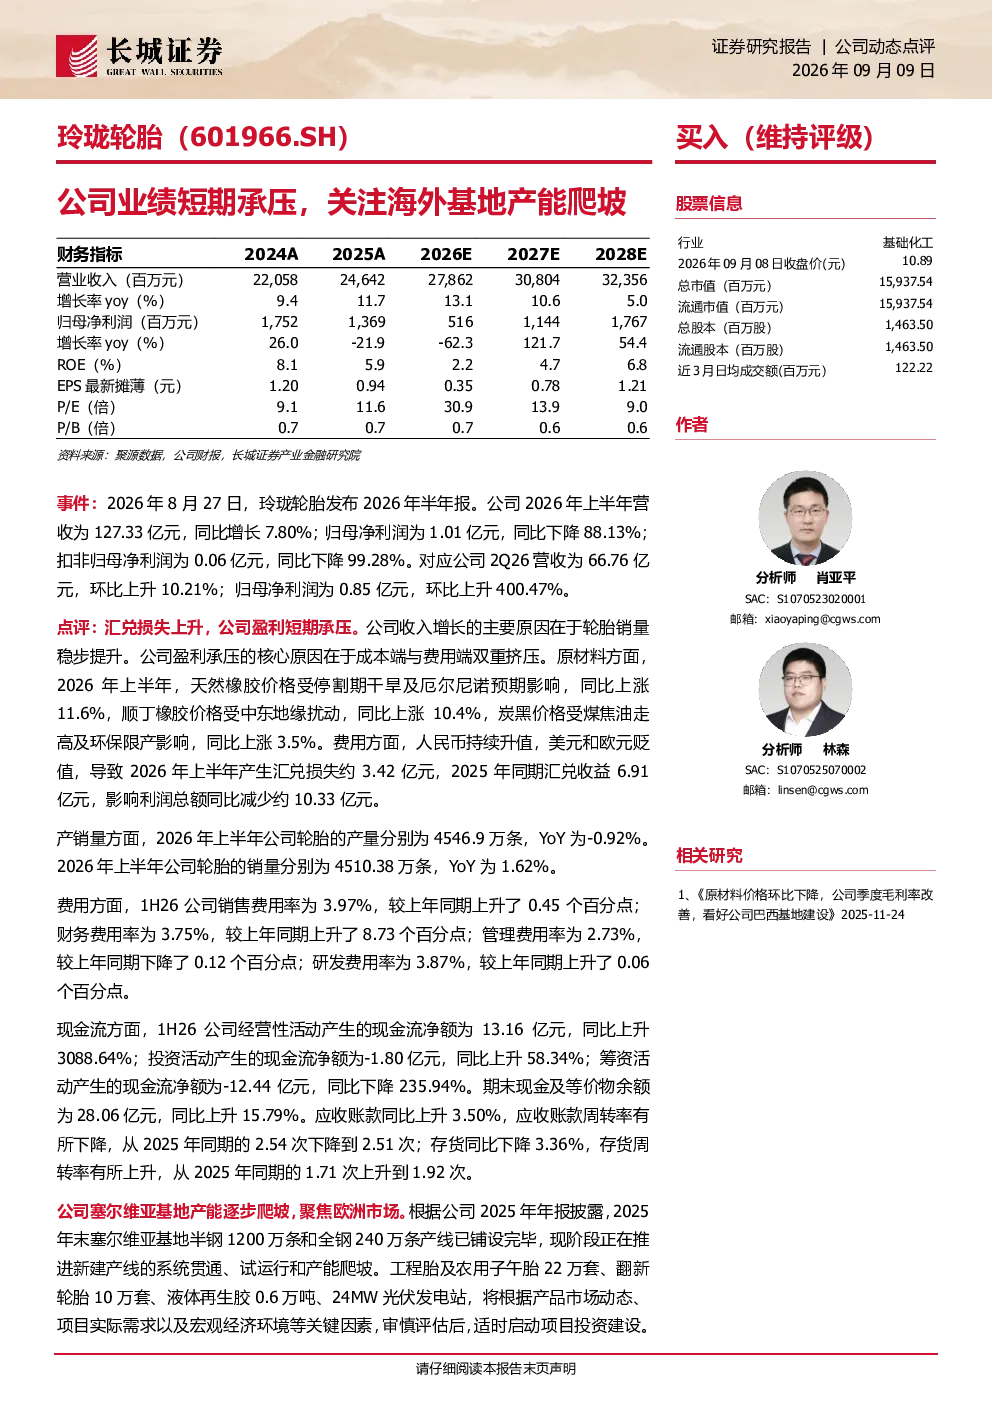
玲珑轮胎2026年上半年营收127.33亿元同比增长7.80%,但归母净利润1.01亿元同比下降88.13%。主要受成本端与费用端双重挤压,原材料价格上涨导致成本上升,其中天然橡胶、顺丁橡胶和炭黑价格同比分别上涨11.6%、10.4%和3.5%;人民币升值产生汇兑损失约3.42亿元,影响利润总额同比减少约10.33亿元。费用方面,销售费用率、财务费用率分别上升0.45和8.73个百分点,管理费用率下降0.12个百分点,研发费用率上升0.06个百分点。产销量方面,产量同比下降0.92%,销量同比增长1.62%。经营性活动现金流净额同比大幅上升3088.64%
轮胎行业发展趋势如何?
轮胎行业正面临原材料价格波动、汇率风险等挑战,同时高端化、智能化、绿色化成为发展趋势。企业通过海外基地布局、技术升级和产品结构优化来应对市场变化。玲珑轮胎塞尔维亚基地产能逐步爬坡,聚焦欧洲市场,新建产线正在推进中,配套业务结构持续优化,高端配套业务取得突破,国际配套销量占比稳步提升,新项目顺利推进。这些举措有助于企业提升竞争力,适应行业发展趋势。
报告重点分析了哪些方面?
报告重点分析了玲珑轮胎的短期业绩承压原因,包括成本上升、汇兑损失和费用增加等。同时,报告关注了公司塞尔维亚基地产能爬坡进展,以及配套业务结构优化情况。报告还分析了公司产销量变化、现金流状况和应收账款、存货周转情况。此外,报告对玲珑轮胎未来三年收入、净利润和EPS进行了预测,并维持“买入”评级。
当前轮胎市场现状如何?
当前轮胎市场面临成本上升和需求波动等挑战,企业竞争激烈。原材料价格持续上涨对轮胎生产成本造成压力,同时人民币升值也增加了企业负担。然而,随着消费升级和技术进步,高端轮胎市场需求增长,为企业提供了发展机遇。玲珑轮胎通过海外基地布局和产品结构优化,积极应对市场变化,提升自身竞争力。
研报提示了哪些风险?
研报提示了宏观经济波动、产品价格波动、环保安全、原材料价格波动和研发风险等。宏观经济波动可能影响轮胎市场需求,产品价格波动会直接影响企业盈利能力,环保安全要求提高对企业生产运营提出更高要求,原材料价格波动增加生产成本不确定性,研发风险则关系到企业技术领先地位。这些风险需要企业密切关注并采取有效措施应对。