猜你想问
正海磁材2026年Q2业绩增长情况如何?
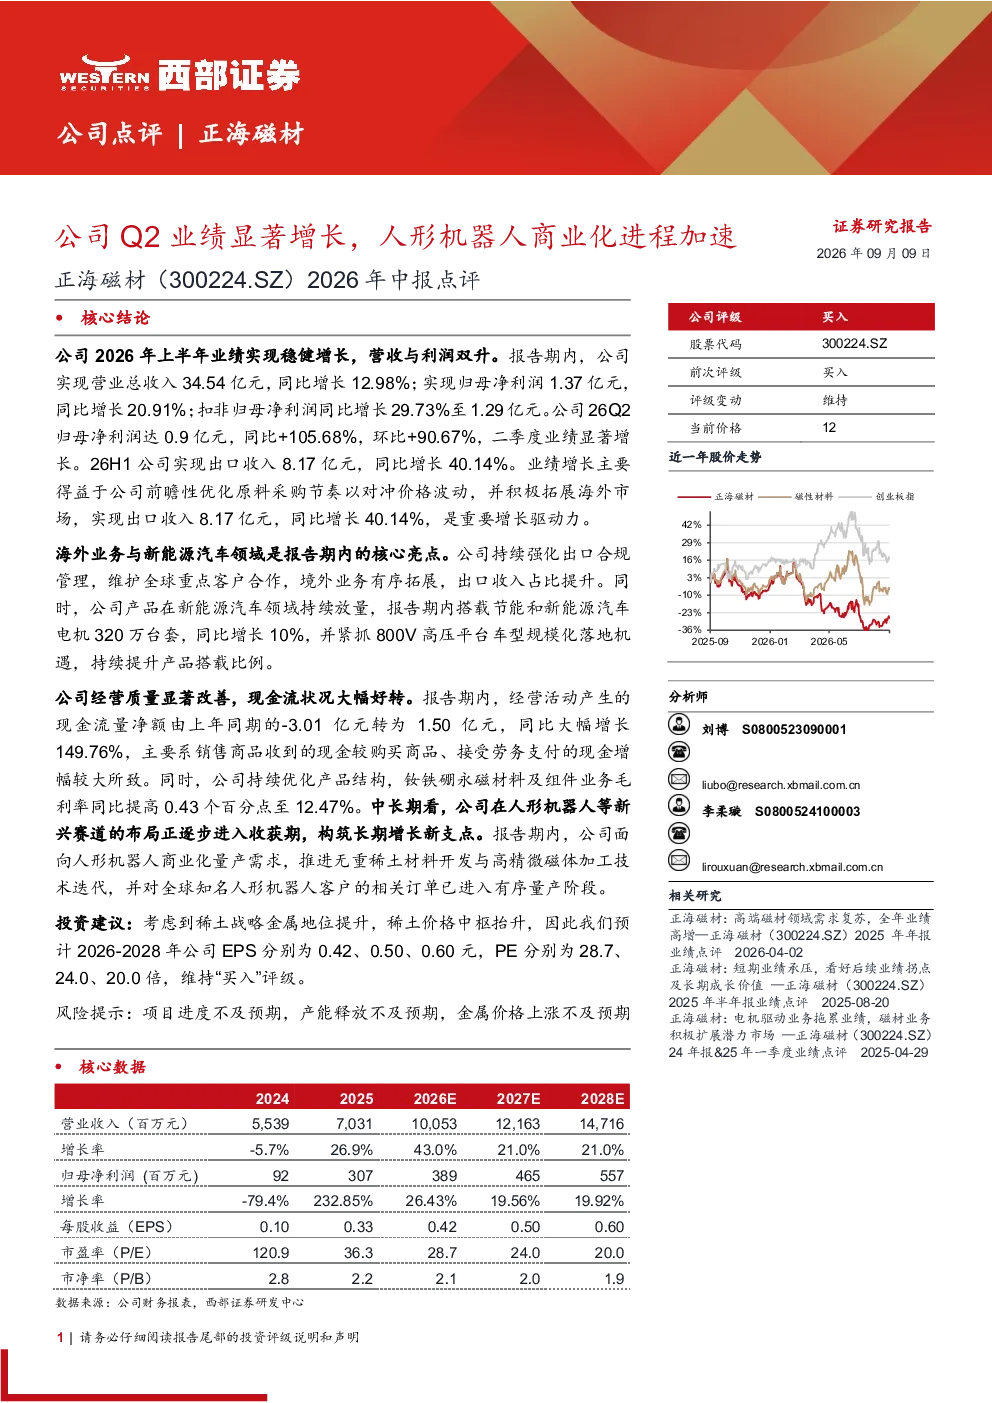
正海磁材2026年二季度表现亮眼,归母净利润达0.9亿元,同比大幅增长105.68%,环比增长90.67%。上半年营收34.54亿元,同比增长12.98%;归母净利润1.37亿元,同比增长20.91%;扣非归母净利润1.29亿元,同比增长29.73%。海外业务与新能源汽车领域是核心亮点,出口收入同比增长40.14%,搭载节能和新能源汽车电机320万台套,同比增长10%。公司经营质量显著改善,现金流状况大幅好转,经营活动产生的现金流量净额同比大幅增长149.76%
正海磁材在新能源汽车领域的布局有何亮点?
正海磁材在新能源汽车领域的布局成效显著,报告期内搭载节能和新能源汽车电机320万台套,同比增长10%。公司出口收入同比增长40.14%,主要得益于新能源汽车电机需求的强劲增长。海外业务同样表现突出,进一步拓展了公司市场空间。这些数据表明公司在新能源汽车产业链中的地位日益重要,未来发展潜力巨大
正海磁材报告重点分析了哪些方向?
正海磁材研报重点分析了公司业绩增长的核心驱动因素,包括海外业务拓展和新能源汽车领域布局。报告详细披露了公司二季度及上半年的关键财务数据,如营收、净利润、出口收入等,并强调了经营质量改善和现金流状况的大幅好转。此外,报告还提及公司在人形机器人等新兴赛道的布局正逐步进入收获期,展现了公司多元化发展的战略方向
当前人形机器人赛道的发展现状如何?
人形机器人赛道正经历快速发展阶段,正海磁材的布局正逐步进入收获期,显示出该领域的广阔前景。随着技术的不断成熟和应用场景的拓展,人形机器人有望在多个行业实现商业化落地。正海磁材通过前瞻性布局,已在该新兴赛道中占据一定优势,未来有望受益于行业整体增长趋势
正海磁材研报提示了哪些风险?
正海磁材研报提示了几个潜在风险,包括项目进度不及预期、产能释放不及预期以及金属价格上涨不及预期。这些风险可能对公司未来的业绩表现产生影响。项目进度和产能释放的稳定性是关键,而金属价格波动则直接影响原材料成本。投资者需关注这些风险因素,以更全面地评估公司发展前景