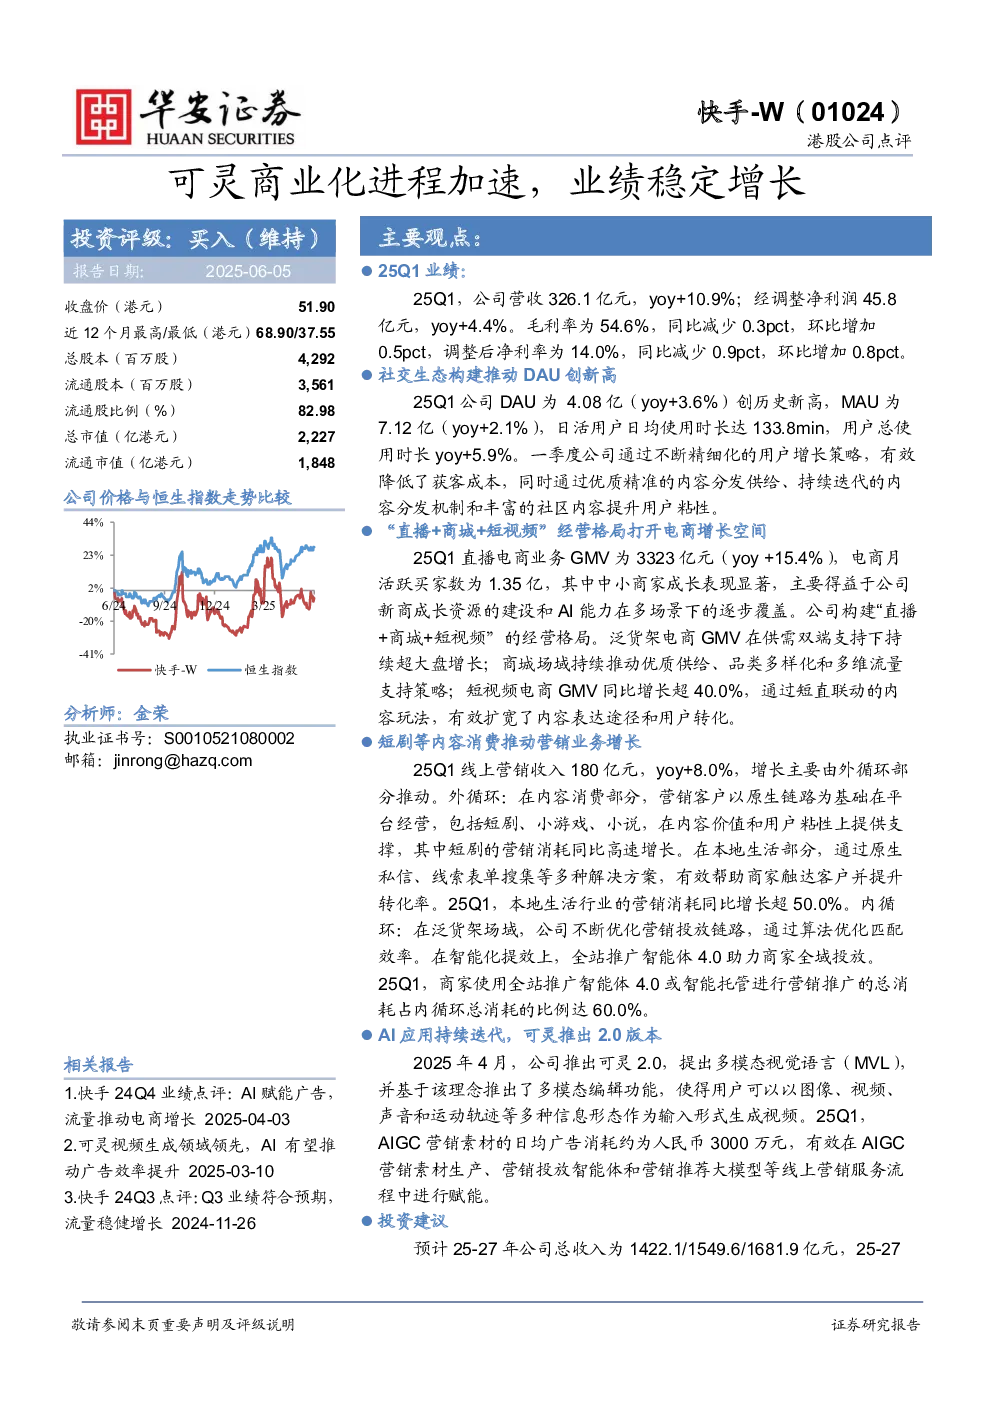
核心观点与关键数据
25Q1业绩表现
- 营收326.1亿元,同比增长10.9%;经调整净利润45.8亿元,同比增长4.4%。
- 毛利率54.6%(同比减少0.3pct,环比增加0.5pct),调整后净利率14.0%(同比减少0.9pct,环比增加0.8pct)。
用户增长与粘性
- DAU达4.08亿(同比增长3.6%),创历史新高;MAU为7.12亿(同比增长2.1%)。
- 日活用户日均使用时长133.8分钟,用户总使用时长同比增长5.9%。
- 通过精细化用户增长策略降低获客成本,优质内容分发和社区内容提升用户粘性。
电商业务增长
- 直播电商GMV为3323亿元(同比增长15.4%),电商月活跃买家数1.35亿。
- 中小商家成长显著,得益于新商成长资源建设和AI能力覆盖。
- 构建“直播+商城+短视频”经营格局:
- 泛货架电商GMV持续超大盘增长。
- 商城场域推动优质供给和流量支持。
- 短视频电商GMV同比增长超40.0%,短直联动扩宽内容表达和用户转化。
营销业务增长
- 线上营销收入180亿元(同比增长8.0%),主要由外循环推动:
- 内容消费部分:短剧营销消耗同比高速增长,本地生活营销消耗同比增长超50.0%。
- 内循环部分:优化营销投放链路,全站推广智能体4.0助力全域投放,占比达60.0%。
AI应用与可灵2.0
- 推出可灵2.0,提出多模态视觉语言(MVL),支持图像、视频、声音等多模态输入生成视频。
- AIGC营销素材日均广告消耗约3000万元,赋能营销素材生产、投放和推荐等流程。
投资建议与预测
- 预计2025-2027年总收入分别为1422.1/1549.6/1681.9亿元,NON-GAAP归母净利润分别为201.6/236.6/272.8亿元。
- 维持“买入”评级。
风险提示
- 广告和电商增速不及预期;行业竞争格局恶化;国际局势风险;海外业务减亏不及预期;AI产品商业化不及预期等。
财务预测与估值
- 营业收入预测:2025-2027年分别增长12.1%、9.0%、8.5%。
- NON-GAAP归母净利润预测:2025-2027年分别增长13.8%、17.3%、15.3%。
- 估值:2025-2027年P/E分别为10.1、8.6、7.5。