猜你想问
8月进出口数据的主要亮点是什么?
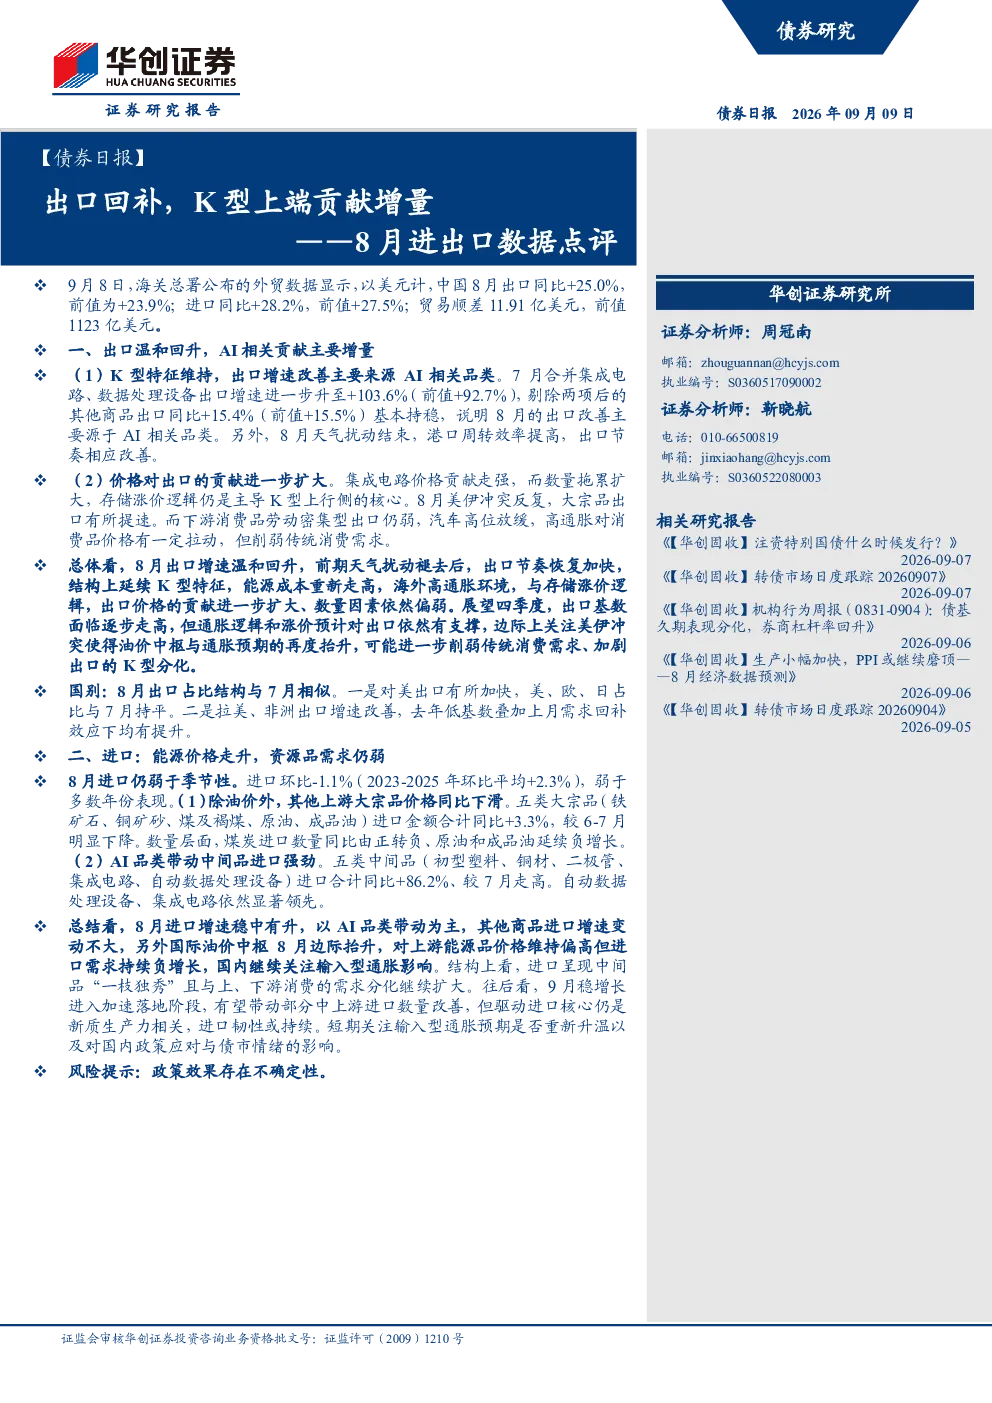
8月出口同比+25.0%,进口同比+28.2%,贸易顺差11.91亿美元。出口增速温和回升主要源于AI相关品类,特别是集成电路和数据处理设备出口增速显著提升。价格因素对出口贡献扩大,其中集成电路价格上涨150%,成品油出口金额同比+81%。进口方面,除油价外,其他大宗品价格同比下滑,但AI品类带动中间品进口强劲,同比+86.2%
AI相关品类对出口的贡献有多大?
AI相关品类是8月出口增长的主要驱动力。集成电路出口单月增速达+129.9%,自动数据处理设备同比+76.9%。集成电路出口呈现量价分化,价格同比走强150%,但数量同比转负-7.9%。存储涨价逻辑支撑AI相关出口强势,但劳动密集型出口仍弱,汽车高位放缓。AI品类带动中间品进口强劲,同比+86.2%
出口结构呈现怎样的K型分化趋势?
8月出口结构延续K型分化,AI相关品类出口增速显著高于其他商品。集成电路、数据处理设备等AI相关品类出口增速远超整体水平,但劳动密集型产品如服装、鞋靴、箱包等出口数量同比转负,显示海外高利率、高通胀环境削弱传统消费需求。汽车出口金额同比+43%,但数量贡献下降明显。出口价格贡献进一步扩大,数量因素依然偏弱。
8月进口数据反映了哪些市场现状?
8月进口增速稳中有升,但环比仍弱于季节性。能源价格走升,成品油进口金额同比+32%,但其他上游大宗品价格同比下滑。AI品类带动中间品进口强劲,同比+86.2%,自动数据处理设备和集成电路进口显著领先。国内继续关注输入型通胀影响,进口呈现中间品“一枝独秀”且与上、下游消费的需求分化继续扩大。
研报提示的主要风险是什么?
研报提示政策效果存在不确定性。短期内需关注美伊冲突对油价中枢和通胀预期的影响,可能进一步削弱传统消费需求、加剧出口的K型分化。输入型通胀预期是否重新升温,以及国内政策应对与债市情绪,也是需要持续关注的因素。出口基数逐步走高,但通胀逻辑和涨价预计对出口仍有一定支撑。
你可能感兴趣
——8月进出口数据点评:出口回补,K型上端贡献增量
华创证券2026-09-09
2026年下半年出口展望:K型上端仍强、K型下端走弱
东吴证券2026-07-14
003 K型上端仍强K型下端走弱2026年下半年出口展望20260719 导读
未知机构2026-07-19
003 K型上端仍强K型下端走弱2026年下半年出口展望20260719
未知机构2026-07-19
东吴宏观经济早班车 第105期 K型上端仍强K型下端走弱2026年下半年出口展望
未知机构2026-07-17
东吴宏观经济早班车 第105期 - K型上端仍强K型下端走弱2026年下半年出口展望
未知机构2026-07-17
2023年3月进出口数据点评:供给回补扩大出口增量
华创证券2023-04-14
2023年4月进出口数据点评:进口承受量价拖累,出口回补转弱
华创证券2023-05-09
7月进出口数据点评:价仍强于量,K型略有扩大
商贸零售华创证券2026-08-07
批零社服行业-朝八最深度-消费出海西锐私人通航龙头K型分化上端受益20260827 原文
未知机构2026-08-27