猜你想问
兆易创新最新财报核心内容是什么?
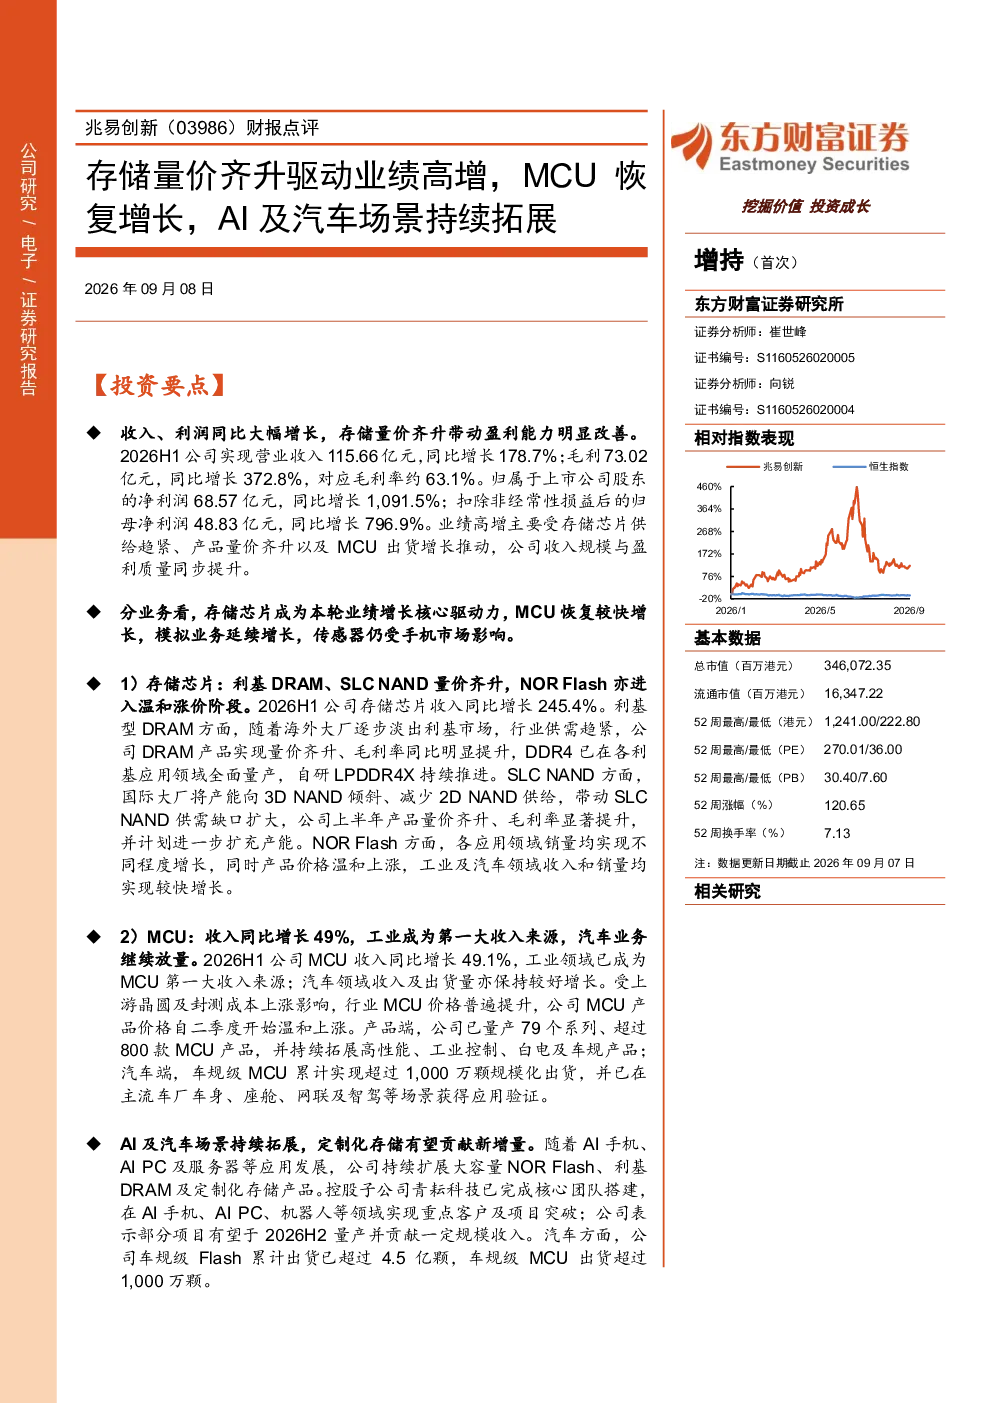
兆易创新2026年上半年业绩大幅增长,主要受存储芯片量价齐升和MCU恢复增长推动。存储芯片业务中,利基DRAM、SLC NAND和NOR Flash均实现量价齐升,毛利率显著提升;MCU业务在工业和汽车领域持续拓展,收入同比增长49.1%。AI和汽车场景的持续拓展将为公司带来新的增长点。
当前存储芯片行业发展趋势如何?
当前存储芯片行业处于上行周期,利基DRAM、SLC NAND和NOR Flash需求旺盛,价格和销量均显著提升。公司把握存储上行周期,推动存储芯片在汽车、计算、端侧AI及海外市场的份额提升,并推进DDR4和LPDDR4X的量产,行业景气度持续向好。
研报重点分析了兆易创新的哪些业务方向?
研报重点分析了兆易创新的存储芯片和MCU业务。存储芯片方面,利基DRAM、SLC NAND和NOR Flash均实现量价齐升;MCU业务在工业和汽车领域持续拓展,工业领域成为第一大收入来源,汽车业务持续放量。公司将继续以工业、汽车和白电为主要方向,加快高性能MCU新品推广和汽车MCU研发。
兆易创新当前的市场表现如何?
兆易创新2026年上半年营业收入115.66亿元,同比增长178.7%;毛利73.02亿元,同比增长372.8%;净利润68.57亿元,同比增长1091.5%。存储芯片收入同比增长245.4%,MCU收入同比增长49.1%,车规级Flash和车规级MCU出货量均大幅增长,市场表现强劲。
研报提示了哪些主要风险?
研报提示了存储行业景气及产品价格回落风险、上游晶圆及封测产能供应不及预期、MCU及汽车业务拓展不及预期、AI及定制化存储产品量产不及预期、新产品研发进度不及预期等风险。公司需关注行业周期波动、供应链稳定性及新产品研发进度,以应对潜在的市场风险。
你可能感兴趣
中信电子 兆易创新 利基存储量价齐升 MCU强势成长
未知机构2026-08-19
25年报及26Q1季报点评:利基型存储量价齐升,持续拓宽MCU技术实力
电子设备中原证券2026-05-14
2026年半年度业绩预告点评:业绩高增,AI PCB钻针量价齐升驱动业绩增长
东吴证券2026-07-15
2023年报点评:23年强劲增长,存储量价齐升,卡位AI终端与服务器回收
信息技术东方财富2024-03-28
AI浪潮驱动存储量价齐升,国产设备迎黄金替代机遇
电子设备财通证券2026-01-05
2021年报及22Q1业绩预告点评:量价齐升业绩高增,持续扩产未来成长路线清晰
民生证券2022-04-21
中微半导Q2业绩高增 MCU量价齐升 存储布局
未知机构2026-07-23
化药业务量价齐升驱动业绩高增,成本优势持续凸显
农林牧渔华西证券2025-07-31
2026年中报点评:26H1业绩基本符合预告,量价齐升驱动盈利高增
轻工制造东吴证券2026-08-30