猜你想问
这份研报主要讲了什么内容?
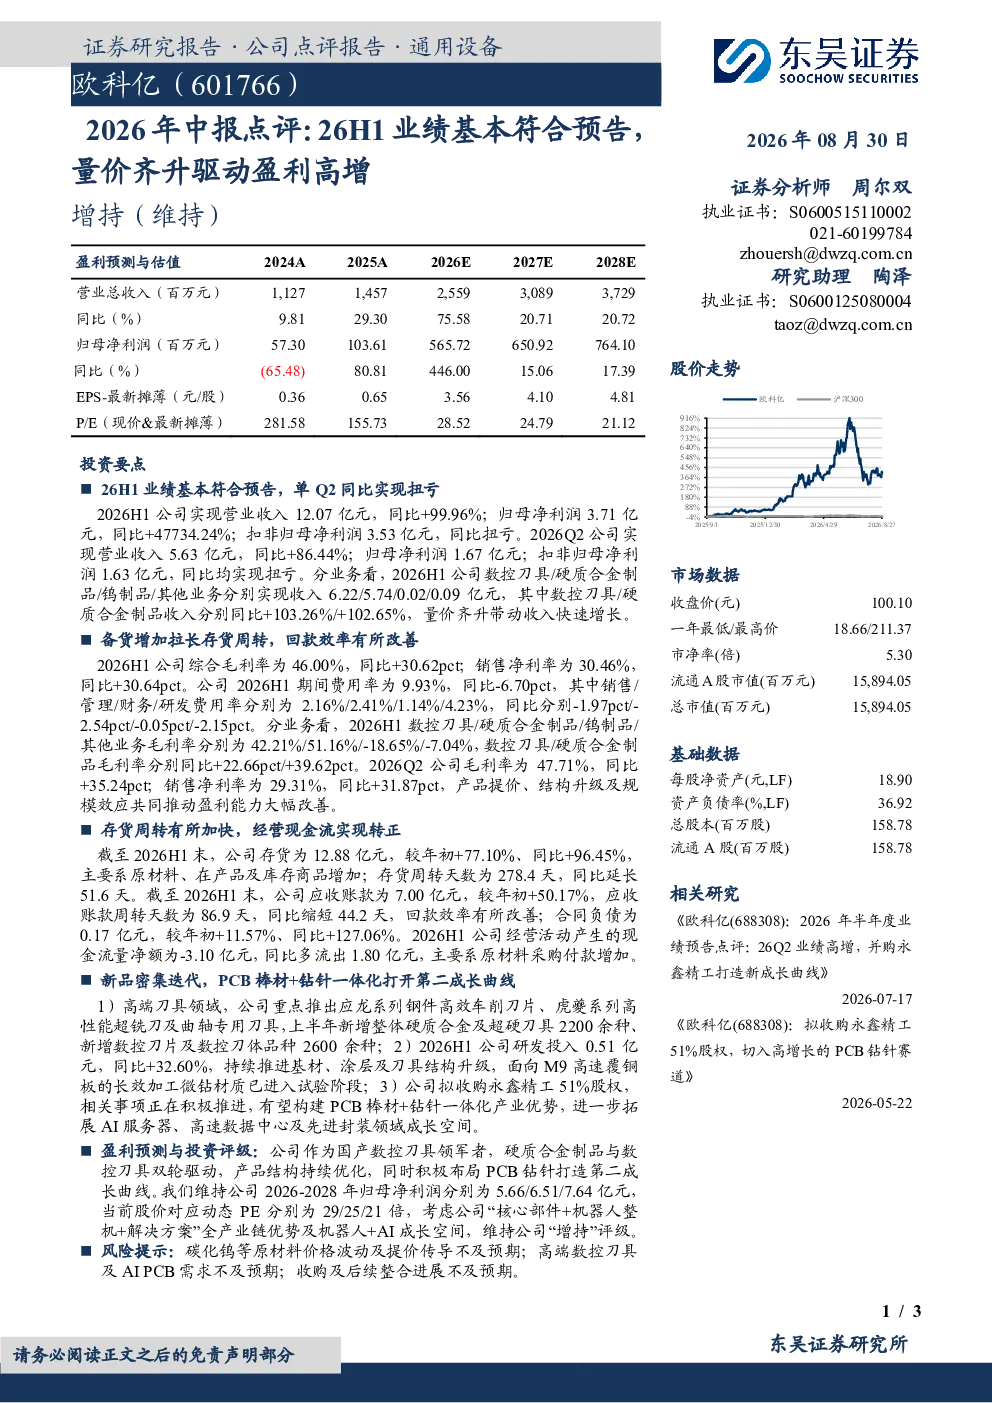
这份研报主要分析了2026年中报数据,显示公司业绩基本符合预告,单季度扭亏为盈。2026年上半年营业收入12.07亿元,同比增长99.96%;归母净利润3.71亿元,同比增长47734.24%。数控刀具和硬质合金制品收入分别同比增长103.26%和102.65%,量价齐升推动收入增长。报告还指出,2026H1综合毛利率46.00%,同比增长30.62个百分点;销售净利率30.46%,同比增长30.64个百分点,盈利能力显著提升。
轻工制造行业未来发展趋势如何?
轻工制造行业未来发展趋势呈现多元化发展态势。随着技术进步和市场需求变化,轻工制造企业需加强自动化、智能化改造,提升生产效率和产品质量。同时,绿色环保理念日益深入人心,推动行业向绿色制造、可持续生产方向转型。此外,消费升级趋势明显,高端化、个性化产品需求增加,促使企业加大研发投入,创新产品设计和功能。国际化竞争加剧也要求企业提升品牌影响力和国际市场开拓能力。
研报重点分析了哪些方面?
研报重点分析了公司业绩表现、盈利能力、运营效率、产品创新和战略布局。业绩表现方面,报告指出公司2026年上半年业绩符合预期,单季度扭亏为盈,收入和利润大幅增长。盈利能力方面,综合毛利率和销售净利率显著提升,主要得益于产品提价、结构升级和规模效应。运营效率方面,存货周转天数延长,但应收账款周转天数缩短,回款效率改善。产品创新方面,公司推出多款新产品,研发投入增加。战略布局方面,公司拟收购永鑫精工,拓展AI服务器等领域成长空间。
当前市场对轻工制造行业的现状如何?
当前市场对轻工制造行业的现状呈现机遇与挑战并存的局面。一方面,随着全球制造业的复苏和升级,轻工制造行业市场需求稳步增长,特别是在消费升级和产业升级的背景下,高端轻工产品市场潜力巨大。另一方面,行业竞争激烈,原材料成本上涨、劳动力成本增加、环保政策趋严等因素给企业带来压力。同时,数字化转型和技术创新成为行业发展的关键,企业需积极应对变化,提升竞争力。
研报中提到了哪些风险提示?
研报中提到了几项主要风险提示。首先,原材料价格波动可能影响企业成本控制,进而影响盈利能力。其次,高端数控刀具及AI PCB市场需求若不及预期,可能影响公司产品销售。此外,公司拟收购永鑫精工的整合进展若不及预期,也可能带来不确定性。这些风险因素需引起投资者关注,需结合公司实际经营情况综合判断。