猜你想问
报告主要分析了丸美生物的哪些情况?
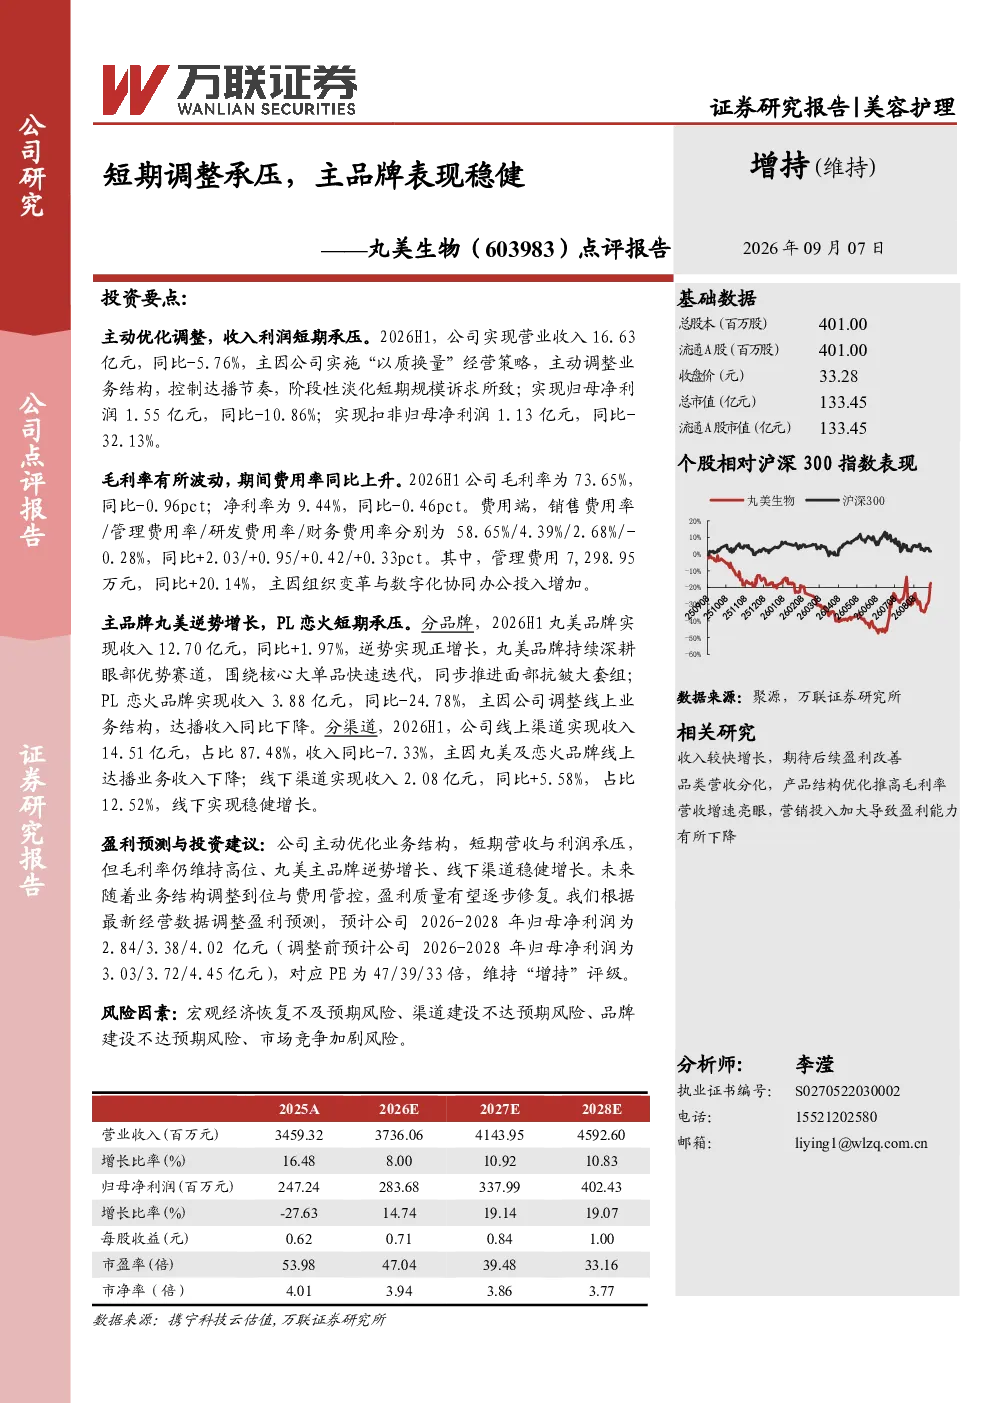
报告分析了丸美生物2026H1的经营情况,指出公司主动优化业务结构导致营收与利润短期承压,总营收16.63亿元同比-5.76%,归母净利润1.55亿元同比-10.86%。同时,报告也强调了丸美品牌逆势增长,营收12.70亿元同比+1.97%,并详细分析了线上线下渠道表现分化,以及未来盈利修复的潜力。
基础化工行业目前的发展趋势如何?
报告指出,基础化工行业目前面临短期调整压力,但丸美生物主品牌表现稳健,持续深耕眼部与面部抗皱赛道,展现出较强的市场竞争力。公司通过“以质换量”策略优化业务结构,虽然短期内营收利润承压,但毛利率仍维持在高位73.65%,显示出良好的成本控制能力。未来,随着宏观经济恢复和渠道建设的推进,行业有望迎来新的增长机遇。
报告重点分析了丸美生物的哪些方面?
报告重点分析了丸美生物的业务结构优化、品牌表现及渠道策略。具体包括公司实施“以质换量”策略对短期业绩的影响,丸美品牌在眼部与面部抗皱赛道的持续深耕,以及线上线下渠道的差异化表现。报告还对比了PL恋火品牌受线上达播调整的影响,营收同比-24.78%,而线下渠道稳健增长+5.58%。这些分析为理解公司未来发展方向提供了重要参考。
当前市场对丸美生物的判断是什么?
当前市场对丸美生物的判断显示,尽管公司短期面临营收利润承压的挑战,但主品牌表现稳健,线下渠道增长强劲,未来盈利修复潜力较大。报告预测2026-2028年归母净利润分别为2.84/3.38/4.02亿元,对应PE47/39/33倍,维持“增持”评级。市场认为公司通过组织变革与数字化投入提升效率,长期发展前景值得期待。
报告提到了哪些风险提示?
报告提示了宏观经济恢复不及预期、渠道建设不达预期、品牌建设不达预期、市场竞争加剧等风险因素。具体来看,宏观经济恢复缓慢可能影响消费者购买力,渠道建设若未达预期将影响销售增长,品牌建设不力则可能削弱市场竞争力。此外,市场竞争加剧也可能对公司盈利能力造成压力,需要密切关注这些风险因素的变化。