猜你想问
李子园2026年半年报核心内容是什么?
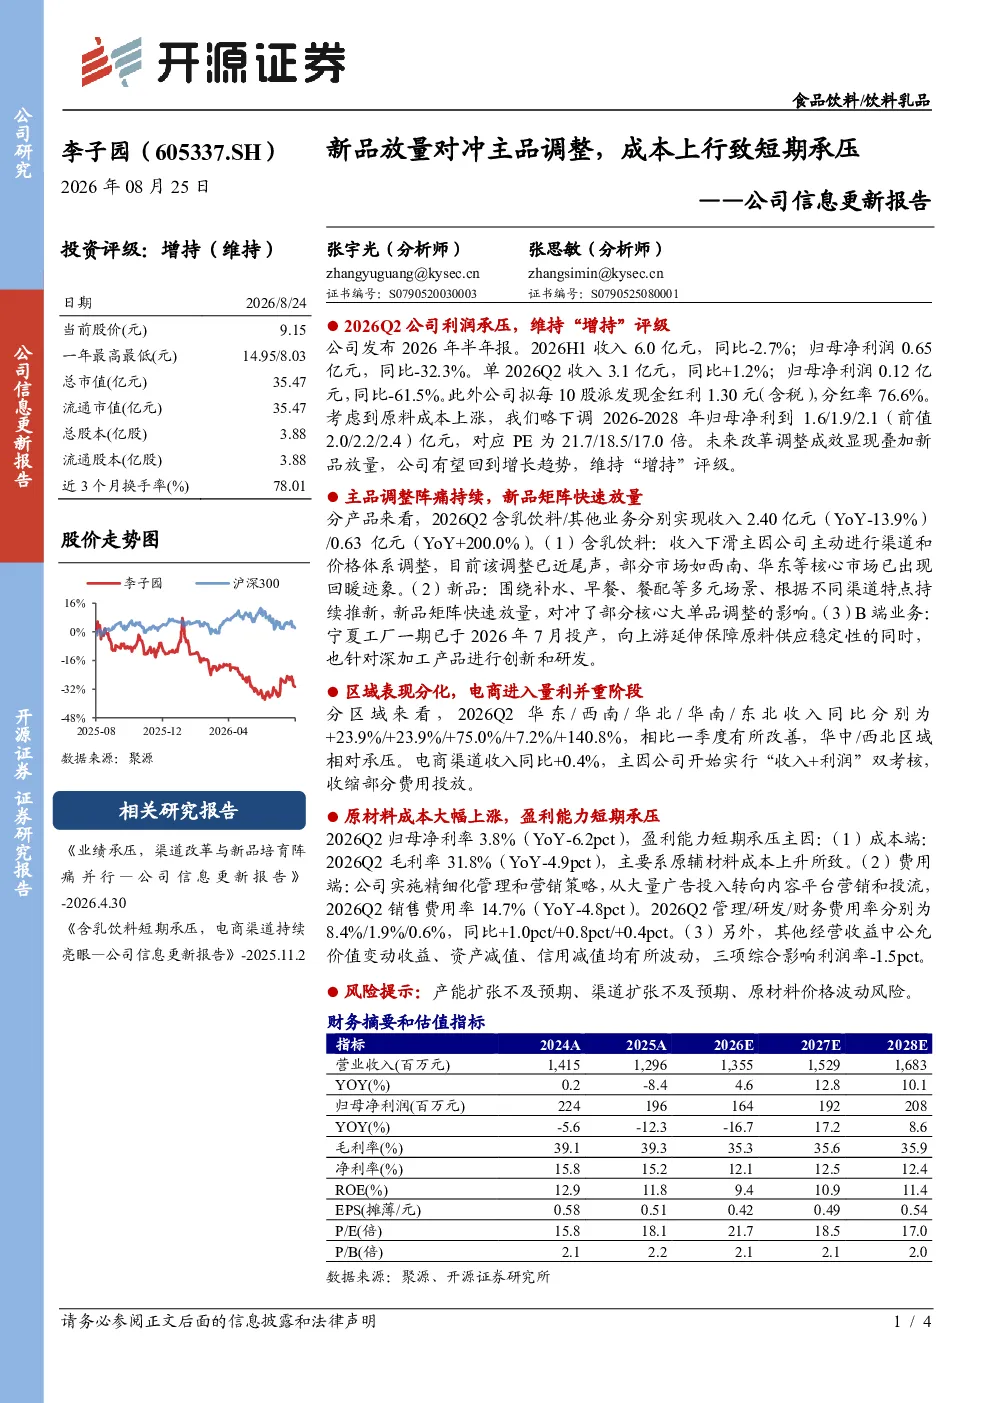
李子园2026年半年报显示业绩承压,但维持“增持”评级,主要受原材料成本上涨、主品调整阵痛及新品培育阶段影响。报告指出,2026H1收入6.0亿元,同比-2.7%;归母净利润0.65亿元,同比-32.3%。尽管2026Q2收入同比微增1.2%,但归母净利润同比大幅下降61.5%。公司拟每10股派发现金红利1.30元(含税),分红率76.6%。未来三年归母净利预测为1.6/1.9/2.1亿元,对应PE为21.7/18.5/17.0倍。
含乳饮料行业发展趋势如何?
含乳饮料行业正经历渠道和价格体系调整,部分市场已回暖。李子园作为行业代表,其含乳饮料收入下滑主因是渠道和价格体系调整,但部分市场已出现回暖迹象。同时,新品矩阵快速放量,对冲主品调整影响,B端业务宁夏工厂一期投产,显示行业向多元化、差异化发展。电商渠道进入量利并重阶段,反映线上渠道成为重要增长点。
报告重点分析了哪些方向?
报告重点分析了李子园的产品表现、区域表现及成本费用情况。产品方面,含乳饮料收入下滑主因渠道和价格体系调整,但新品矩阵快速放量,对冲主品调整影响。区域方面,华东/西南/华北/华南/东北收入同比分别+23.9%/+23.9%/+75.0%/+7.2%/+140.8%,电商渠道进入量利并重阶段。成本费用方面,2026Q2毛利率31.8%(YoY-4.9pct),主因原辅材料成本上升;销售费用率14.7%(YoY-4.8pct),转向内容平台营销和投流;管理费用率8.4%(YoY+1.0pct),研发费用率1.9%(YoY+0.8pct)。
当前市场对李子园的判断是什么?
当前市场对李子园的判断是业绩短期承压但长期看好。报告显示,公司2026年半年报业绩受原材料成本上涨、主品调整阵痛及新品培育阶段影响而承压,但维持“增持”评级。区域表现亮眼,电商渠道进入量利并重阶段,新品矩阵快速放量。未来三年归母净利预测持续增长,对应PE逐步下降,显示市场对其长期发展潜力认可。
研报提示了哪些风险?
研报提示了李子园面临的主要风险包括产能扩张不及预期、渠道扩张不及预期、原材料价格波动风险。产能扩张方面,宁夏工厂一期投产但可能存在产能扩张不及预期的风险;渠道扩张方面,电商渠道虽进入量利并重阶段,但线下渠道扩张可能面临挑战;原材料价格波动风险则直接影响公司毛利率,需持续关注原辅材料价格走势。