猜你想问
本周有色金属行业报告的核心内容是什么?
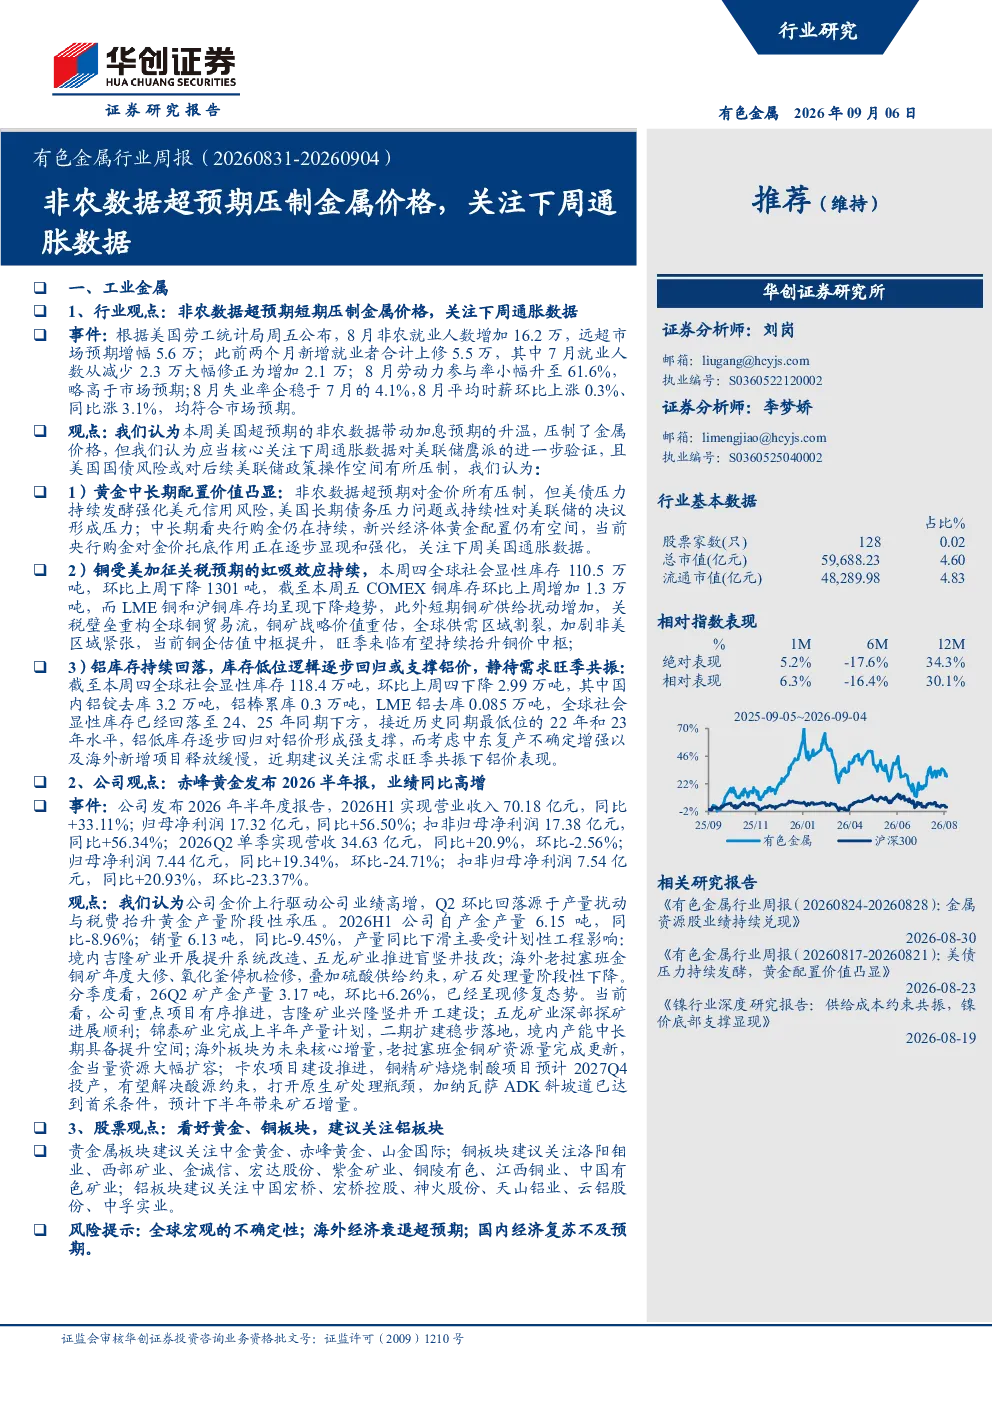
本周有色金属行业报告指出,美国8月非农数据超预期,推动加息预期升温,短期压制金属价格。报告强调关注下周通胀数据对美联储鹰派的进一步验证,以及美国国债风险对美联储政策操作空间的压制。黄金方面,非农数据超预期对金价形成压制,但美债压力持续发酵强化美元信用风险,美国长期债务压力问题或对美联储决议形成压力。中长期看央行购金仍在持续,新兴经济体黄金配置仍有空间,当前央行购金对金价托底作用正在逐步显现和强化。铜方面,受美加征关税预期的虹吸效应持续,全球社会显性库存下降,但COMEX铜库存增加,LME铜和沪铜库存下降。短期铜矿供给扰动增加,关税壁垒重构全球铜贸易流,铜矿战略价值重估,全球供需区域割裂,加剧非美区域紧张。铝方面,库存持续回落,库存低位逻辑逐步回归或支撑铝价,静待需求旺季共振。截至本周四全球社会显性库存下降,接近历史同期最低位。考虑中东复产不确定增强以及海外新增项目释放缓慢,近期建议关注需求旺季共振下铝价表现。
有色金属行业未来发展趋势如何?
有色金属行业未来发展趋势呈现多空因素交织的特点。一方面,全球宏观经济的不确定性、海外经济衰退超预期、国内经济复苏不及预期等因素可能带来下行压力。另一方面,有色金属行业内部存在结构性机会。例如,黄金板块受益于央行持续购金和新兴经济体黄金配置需求,中长期具备支撑。铜板块在关税壁垒重构全球贸易流的背景下,铜矿战略价值重估,供需区域割裂可能加剧非美区域紧张,旺季来临有望持续抬升铜价中枢。铝板块则受益于库存持续回落,库存低位逻辑逐步回归,静待需求旺季共振支撑铝价。总体来看,有色金属行业未来发展趋势需结合宏观经济环境和供需关系综合判断。
本周报告重点分析了哪些有色金属品种?
本周报告重点分析了黄金、铜、铝三种有色金属品种。黄金方面,报告关注非农数据超预期对金价的压制效应,以及美债压力持续发酵强化美元信用风险,同时强调央行购金对金价的托底作用。铜方面,报告分析了美加征关税预期的虹吸效应、全球社会显性库存变化、铜矿供给扰动、关税壁垒重构全球铜贸易流等因素对铜价的影响。铝方面,报告关注库存持续回落对铝价的支撑作用,以及需求旺季共振可能带来的价格上涨机会。报告通过对这些品种的深入分析,为投资者提供了全面的行业视角。
当前有色金属市场的现状如何判断?
当前有色金属市场现状呈现多空因素博弈的复杂局面。一方面,美国非农数据超预期推动加息预期升温,对金属价格形成短期压制。另一方面,有色金属行业内部存在结构性机会,如黄金受益于央行购金和新兴经济体配置需求,铜板块在关税壁垒重构背景下展现战略价值,铝板块则受益于库存低位和需求旺季预期。市场整体供需关系区域割裂,非美区域紧张加剧,同时全球宏观经济的不确定性、海外经济衰退风险、国内经济复苏情况等因素也可能对市场带来波动。投资者需结合宏观经济环境和行业供需关系综合判断市场现状。
本周报告提示了哪些投资风险?
本周报告提示了以下几项投资风险:首先,全球宏观经济的持续不确定性可能对有色金属市场带来下行压力。其次,海外经济衰退超预期的风险可能进一步打压金属价格。再次,国内经济复苏不及预期的风险也可能对有色金属需求带来负面影响。此外,有色金属行业内部也存在一些风险因素,如黄金板块需关注美联储政策转向可能带来的价格波动,铜板块需关注美加征关税政策的变化,铝板块需关注中东复产和海外新增项目释放的不确定性。投资者在投资有色金属市场时需充分认识这些风险,并采取相应的风险管理措施。