猜你想问
本周有色金属行业报告的核心内容是什么?
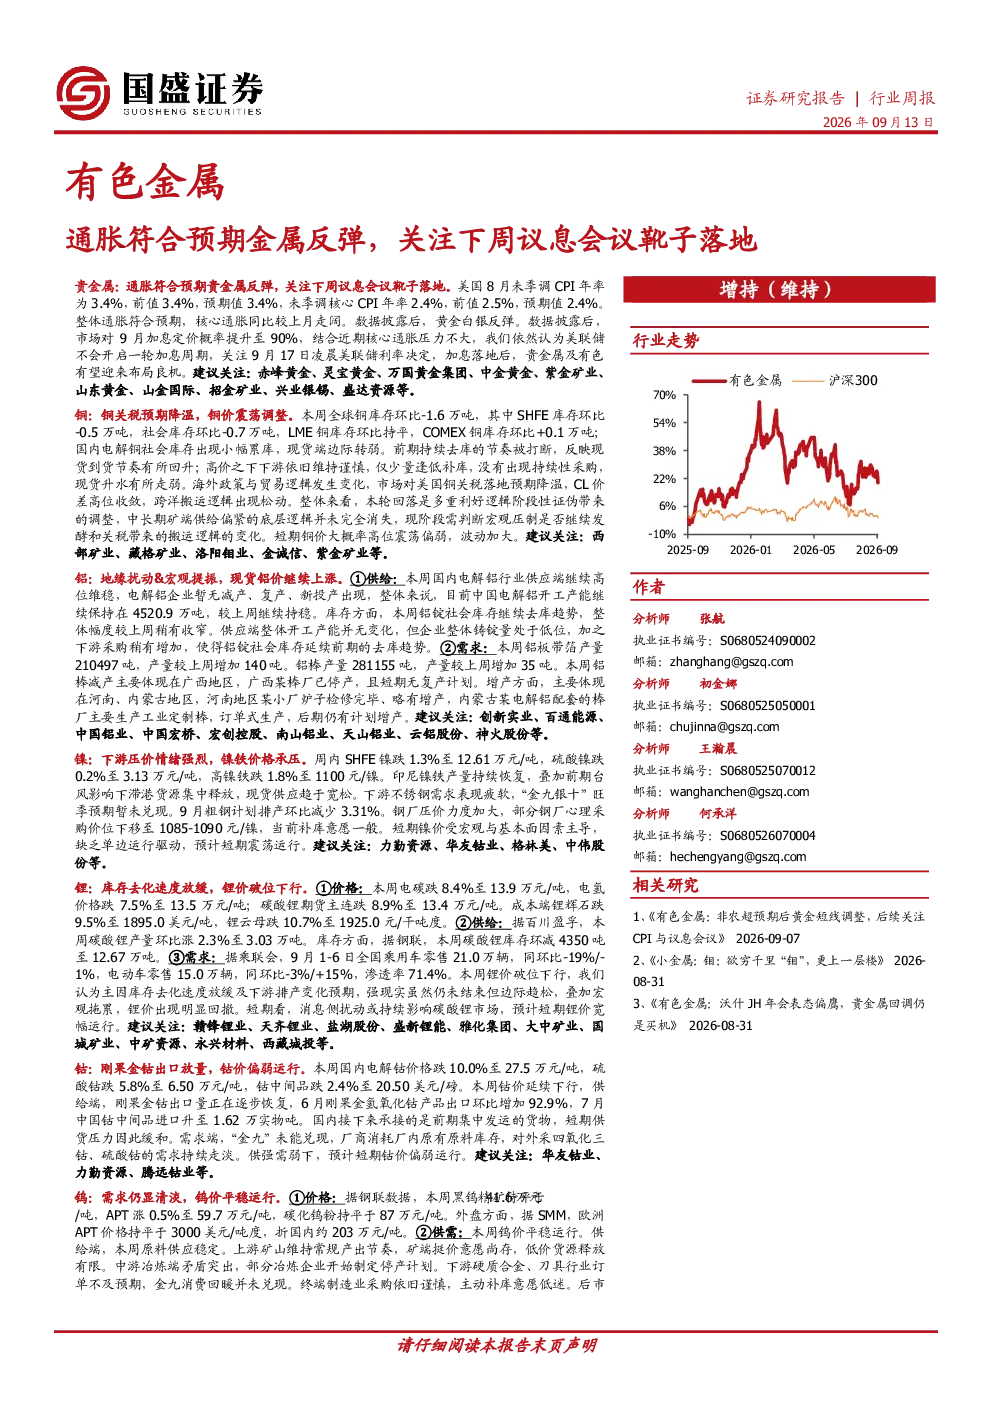
本周有色金属行业报告指出,美国通胀数据符合预期,推动贵金属黄金白银反弹,市场对9月美联储加息预期提升至90%。报告关注下周议息会议结果,预计加息落地后,贵金属及有色金属有望迎来布局良机。同时,报告分析了铜、铝、镍、锂、钴、钨、钼、稀土、锡、钽、铟等品种的最新市场动态和供需情况,指出各品种短期价格走势分化,需结合具体品种分析。
有色金属行业未来发展趋势如何?
有色金属行业未来发展趋势需关注全球宏观经济环境、供需关系变化及政策影响。报告显示,贵金属受通胀和加息预期影响波动较大,铜、铝价格短期高位震荡,镍、锂、钴等因下游需求疲软价格承压,钨、钼、稀土、锡、钽、铟等价格受供需双向影响呈现窄幅整理态势。行业整体需关注地缘政治、环保政策及下游行业景气度变化。
报告中重点分析了哪些有色金属品种?
报告中重点分析了贵金属、铜、铝、镍、锂、钴、钨、钼、稀土、锡、钽、铟等12种有色金属品种。贵金属方面,关注美联储加息预期对黄金白银价格的影响;铜方面,分析全球库存变化和美国关税预期;铝方面,关注地缘风险和宏观提振;镍、锂、钴等关注下游需求疲软和供给增量预期;钨、钼、稀土、锡、钽、铟等则分析供需平衡和价格弹性。
当前有色金属市场现状如何判断?
当前有色金属市场现状呈现供需分化格局。贵金属受宏观因素影响价格波动较大,铜、铝价格短期高位震荡,镍、锂、钴等因下游需求疲软价格承压,钨、钼、稀土、锡、钽、铟等价格受供需双向影响呈现窄幅整理态势。库存方面,部分品种社会库存去库,但整体库存水平不高,价格弹性放大。市场整体情绪谨慎,等待关键政策信号和供需变化。
本报告有哪些风险提示需要注意?
本报告提示以下风险:全球经济复苏不及预期可能导致大宗商品需求下降;地缘政治冲突可能引发供应链中断;美联储超预期紧缩政策可能加剧市场波动。此外,部分品种如镍、锂、钴等下游需求疲软,价格承压风险较大;钨、稀土等供应端受限,但需求端整体偏弱,价格上行空间有限。投资者需关注行业政策变化和供需关系动态。