猜你想问
苏能股份2026年业绩表现如何?
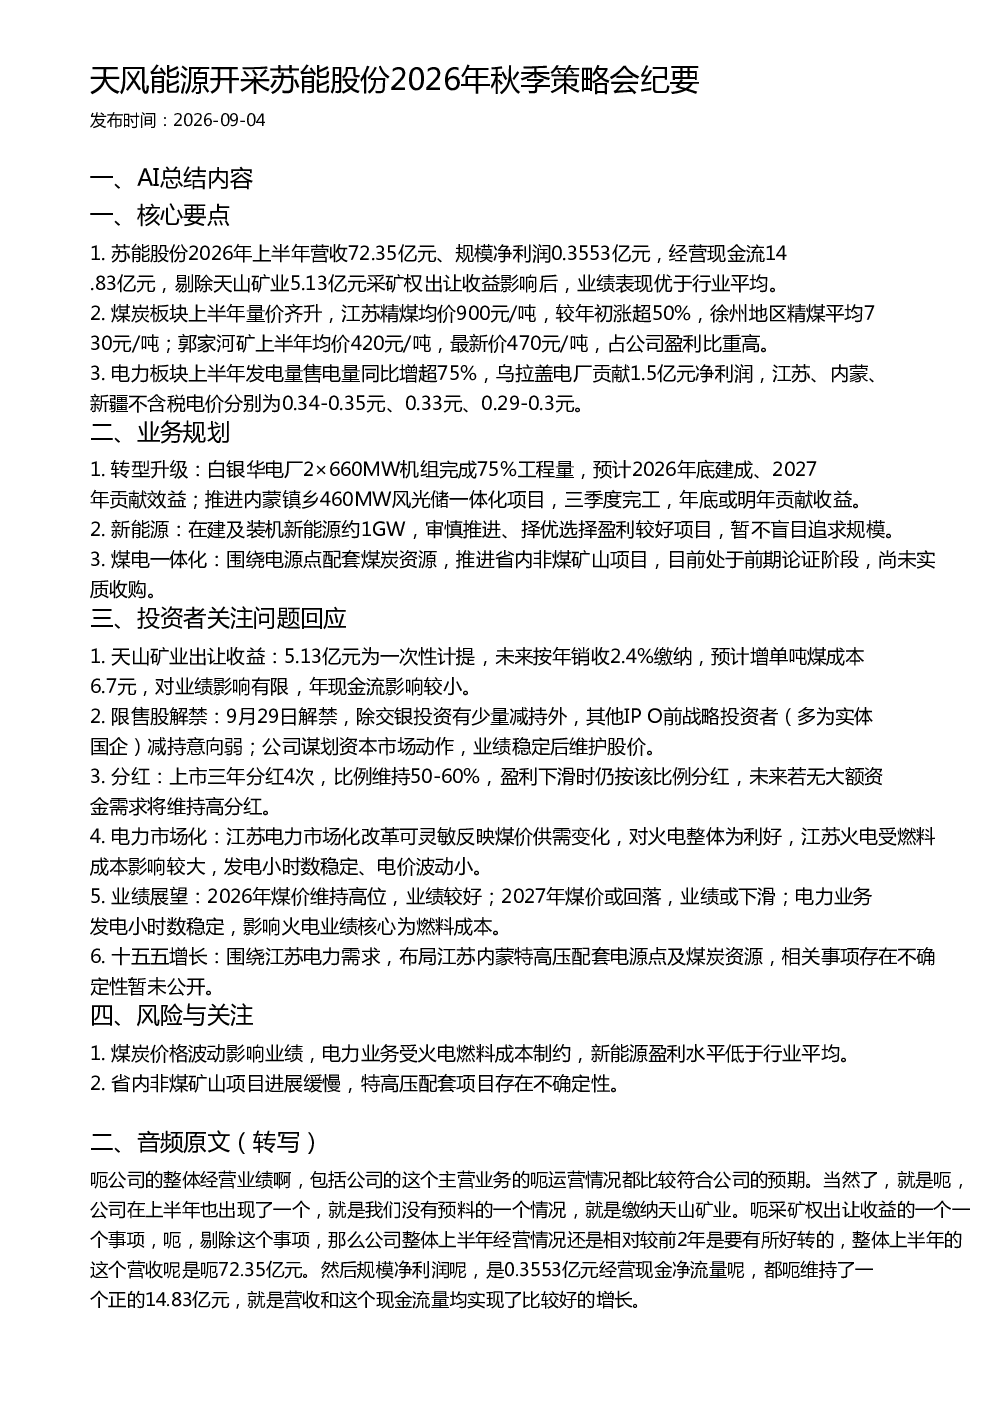
苏能股份2026年上半年营收72.35亿元,规模净利润0.3553亿元,经营现金流14.83亿元。剔除天山矿业采矿权出让收益5.13亿元影响后,业绩优于行业平均。煤炭板块上半年量价齐升,江苏精煤均价900元/吨,徐州地区精煤均价730元/吨。电力板块上半年发电量售电量同比增超75%,乌拉盖电厂贡献1.5亿元净利润。
苏能股份未来业务规划有哪些?
苏能股份计划推进转型升级,白银华电厂2×660MW机组预计2026年底建成,内蒙镇乡460MW风光储一体化项目三季度完工。在建及装机新能源约1GW,审慎推进项目。煤电一体化方面,围绕电源点配套煤炭资源,推进省内非煤矿山项目,目前处于前期论证阶段。
煤炭行业发展趋势如何?
煤炭行业呈现量价齐升态势,江苏精煤均价900元/吨,徐州地区精煤均价730元/吨。郭家河矿均价从420元/吨升至470元/吨,对盈利贡献高。电力市场化改革反映煤价供需变化,江苏火电受燃料成本影响大,发电小时数稳定、电价波动小。
苏能股份报告重点分析了哪些方向?
报告重点分析了煤炭板块量价齐升及电力板块发电量增长超75%的业绩表现。同时关注了转型升级计划,包括白银华电厂、内蒙风光储项目及新能源审慎布局。此外,报告还回应了天山矿业出让收益、限售股解禁、分红政策等投资者关注问题。
苏能股份报告提示了哪些风险?
报告提示煤炭价格波动影响业绩,电力业务受火电燃料成本制约,新能源盈利水平低于行业平均。省内非煤矿山项目进展缓慢,特高压配套项目存在不确定性。此外,天山矿业出让收益未来将按年销收2.4%缴纳,预计增单吨煤成本6.7元,对业绩影响有限,年现金流影响较小。
你可能感兴趣
天风食饮香飘飘2026年秋季策略会纪要
未知机构2026-09-02
天风建筑建材豪美新材2026年秋季策略会纪要
未知机构2026-09-03
天风食饮古越龙山2026年秋季策略会纪要
未知机构2026-09-03
天风农业 金达威 2026年秋季策略会
未知机构2026-09-07
天风地产 建发物业2026年秋季策略会
未知机构2026-09-04
天风农业 粤海饲料 2026年秋季策略会
未知机构2026-09-07
天风化工 新乡化纤2026秋季策略会纪要
未知机构2026-09-04
天风通信·中国电信2026秋季策略会纪要
未知机构2026-09-03
天风轻工纺服西普尼2026秋季策略会纪要
未知机构2026-09-04
天风轻工纺服 家联科技2026秋季策略会纪要
未知机构2026-09-02