猜你想问
保利物业2026上半年业绩表现如何?
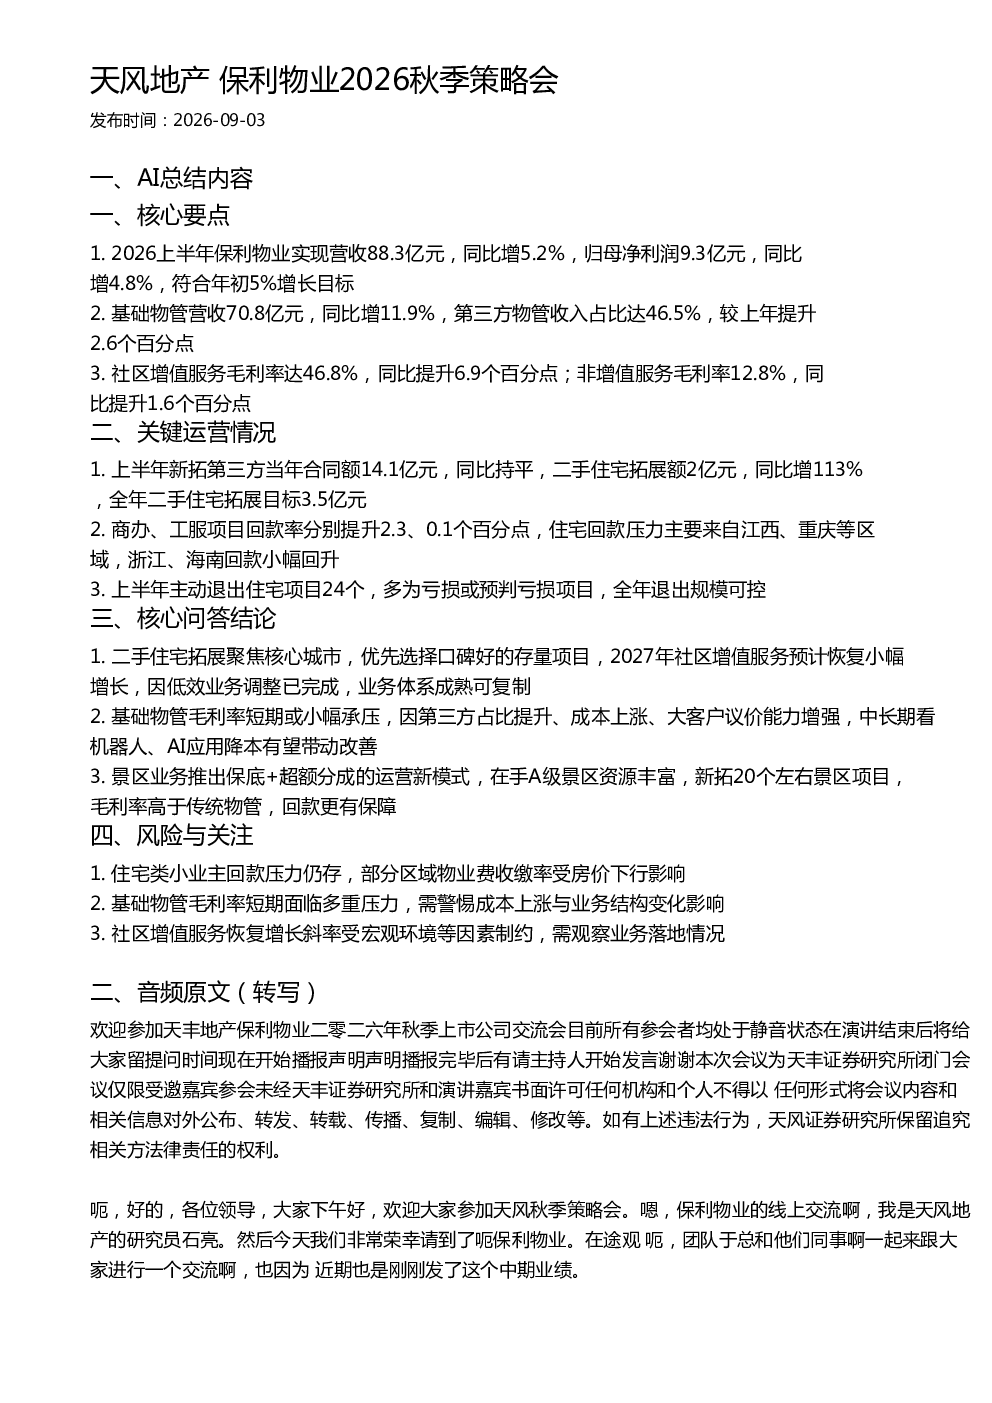
2026上半年保利物业实现营收88.3亿元,同比增5.2%,归母净利润9.3亿元,同比增4.8%,符合年初5%增长目标。基础物管营收70.8亿元,同比增11.9%,第三方物管收入占比达46.5%,较上年提升2.6个百分点。社区增值服务毛利率达46.8%,同比提升6.9个百分点;非增值服务毛利率12.8%,同比提升1.6个百分点。
保利物业未来发展趋势如何?
保利物业未来将聚焦二手住宅拓展,优先选择口碑好的存量项目,2027年社区增值服务预计恢复小幅增长。基础物管毛利率短期或小幅承压,因第三方占比提升、成本上涨、大客户议价能力增强,中长期看机器人、AI应用降本有望带动改善。景区业务推出保底+超额分成的运营新模式,毛利率高于传统物管,回款更有保障。
报告重点分析了哪些方面?
报告重点分析了保利物业2026上半年业绩表现,包括营收、净利润、基础物管及第三方物管收入占比、增值服务毛利率等关键数据。同时分析了运营情况,如新拓第三方合同额、二手住宅拓展额、回款率及项目退出情况。此外,还探讨了社区增值服务、基础物管毛利率、景区业务等核心问答结论。
当前市场现状如何?
当前市场现状显示,保利物业基础物管营收增长较快,但毛利率短期承压,主要受第三方占比提升、成本上涨、大客户议价能力增强等因素影响。住宅回款压力主要来自江西、重庆等区域,浙江、海南回款小幅回升。社区增值服务毛利率显著提升,但恢复增长斜率受宏观环境等因素制约。
研报提示了哪些风险?
研报提示的风险包括:住宅类小业主回款压力仍存,部分区域物业费收缴率受房价下行影响;基础物管毛利率短期面临多重压力,需警惕成本上涨与业务结构变化影响;社区增值服务恢复增长斜率受宏观环境等因素制约,需观察业务落地情况。
你可能感兴趣
天风化工 新乡化纤2026秋季策略会纪要
未知机构2026-09-04
天风轻工纺服 家联科技2026秋季策略会纪要
未知机构2026-09-02
天风轻工纺服华利集团2026秋季策略会交流纪要
未知机构2026-09-04
天风轻工纺服西普尼2026秋季策略会纪要
未知机构2026-09-04
天风通信·中国电信2026秋季策略会纪要
未知机构2026-09-03
天风地产 建发物业2026年秋季策略会
未知机构2026-09-04
天风策略开达学习会 秋季访美与美国中期选举前瞻
未知机构2026-08-20
天风食饮香飘飘2026年秋季策略会纪要
未知机构2026-09-02
天风农业 粤海饲料 2026年秋季策略会
未知机构2026-09-07
天风农业 金达威 2026年秋季策略会
未知机构2026-09-07