猜你想问
华利集团2026年经营状况如何?
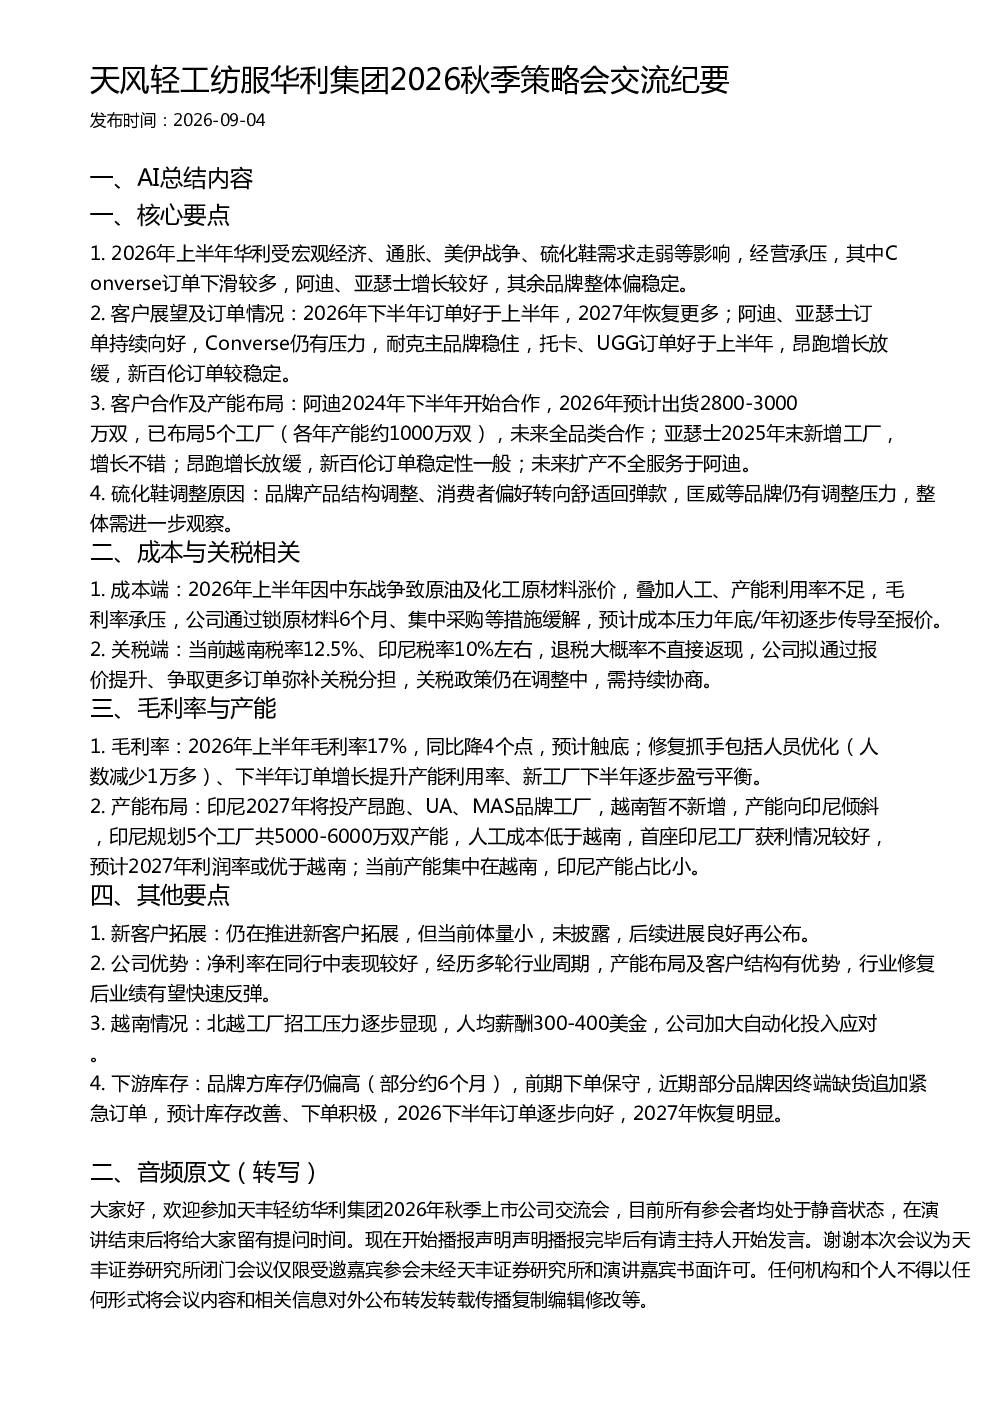
2026年上半年,华利集团受宏观经济、通胀、美伊战争及硫化鞋需求走弱等因素影响,经营承压,Converse订单下滑较多,阿迪达斯、亚瑟士增长较好,其余品牌整体偏稳定。预计2026年下半年订单好于上半年,2027年恢复更多。客户合作方面,阿迪达斯2026年预计出货2800-3000万双,已布局5个工厂,未来全品类合作;亚瑟士2025年末新增工厂,增长不错。
硫化鞋行业发展趋势如何?
品牌产品结构调整、消费者偏好转向舒适回弹款,导致硫化鞋需求走弱。匡威等品牌仍有调整压力,整体需进一步观察。华利集团通过锁原材料、集中采购等措施缓解成本压力,预计年底/年初逐步传导至报价。越南税率12.5%、印尼税率10%左右,退税大概率不直接返现,公司拟通过报价提升、争取更多订单弥补关税分担。
报告重点分析了哪些方面?
报告重点分析了华利集团客户展望及订单情况、成本与关税相关、毛利率与产能、新客户拓展、公司优势、越南情况、下游库存等方面。其中,客户合作及产能布局显示阿迪达斯、亚瑟士订单持续向好,印尼产能向昂跑、UA、MAS品牌倾斜,越南暂不新增。
当前市场现状如何?
当前品牌方库存仍偏高(部分约6个月),前期下单保守,近期部分品牌因终端缺货追加紧急订单,预计库存改善、下单积极。华利集团净利率在同行中表现较好,经历多轮行业周期,产能布局及客户结构有优势,行业修复后业绩有望快速反弹。越南北越工厂招工压力逐步显现,公司加大自动化投入应对。
研报有哪些风险提示?
研报提示成本端因中东战争致原油及化工原材料涨价,叠加人工、产能利用率不足,毛利率承压。关税政策仍在调整中,需持续协商。产能布局向印尼倾斜,但当前产能集中在越南,印尼产能占比小。新客户拓展当前体量小,未披露后续进展。
你可能感兴趣
天风轻工纺服西普尼2026秋季策略会纪要
未知机构2026-09-04
天风轻工纺服 家联科技2026秋季策略会纪要
未知机构2026-09-02
兴证社服零售2026秋季策略会学大教育小范围交流纪要
未知机构2026-09-02
广发纺服特步国际2026秋季资本论坛经营交流纪要
未知机构2026-09-02
天风通信·中国电信2026秋季策略会纪要
未知机构2026-09-03
天风化工 新乡化纤2026秋季策略会纪要
未知机构2026-09-04
天风轻工纺服 众鑫股份26H1业绩预增交流
未知机构2026-07-16
天风轻工纺服致欧科技经营近况交流
未知机构2026-09-07
天风轻工纺服海外运动服饰专家交流:耐克渠道调整影响分析
未知机构2026-07-27
天风轻工纺服金饰观点更新电话会1标的分析核心方向说明
未知机构2026-01-29