猜你想问
香飘飘2026年秋季策略会核心内容有哪些?
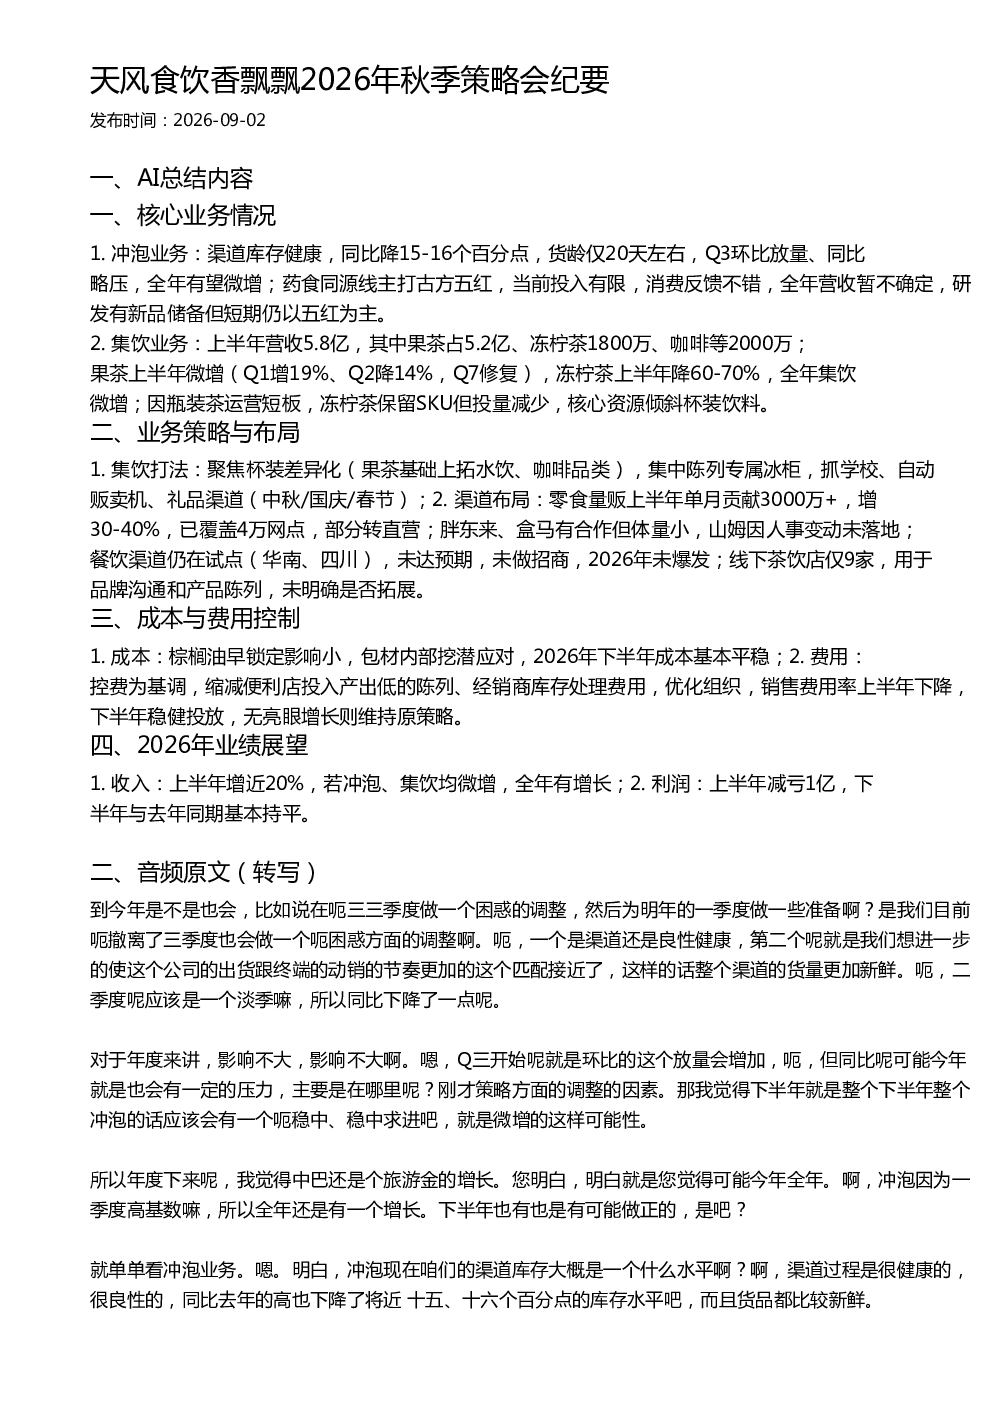
香飘飘2026年秋季策略会纪要显示,冲泡业务渠道库存健康,同比降15-16个百分点,货龄仅20天左右,Q3环比放量、同比略压,全年有望微增。药食同源线主打古方五红,当前投入有限,消费反馈不错,全年营收暂不确定,短期仍以五红为主,未来有新品储备。集饮业务上半年营收5.8亿,其中果茶占5.2亿、冻柠茶1800万、咖啡等2000万;果茶上半年微增,冻柠茶上半年降60-70%,全年集饮微增。集饮业务策略聚焦杯装差异化,拓展水饮、咖啡品类,集中陈列专属冰柜,抓学校、自动贩卖机、礼品渠道。零食量贩渠道上半年单月贡献3000万+,增30-40%,已覆盖4万网点,部分转直营。餐饮渠道仍在试点,未达预期。线下茶饮店仅9家,用于品牌沟通和产品陈列。成本方面,棕榈油早锁定影响小,包材内部挖潜,下半年成本基本平稳。费用方面,控费为基调,缩减便利店投入产出低的陈列、经销商库存处理费用,优化组织,销售费用率上半年下降,下半年稳健投放。业绩展望方面,上半年收入增近20%,全年有望增长;上半年减亏1亿,下半年利润与去年同期持平。
当前茶饮赛道发展趋势如何?
当前茶饮赛道发展趋势显示,杯装饮料仍是核心增长点,品牌聚焦差异化品类拓展,如水饮、咖啡等。渠道策略上,零食量贩渠道增长显著,部分转直营模式受青睐,而餐饮渠道试点效果未达预期。产品方面,药食同源概念受关注,如古方五红系列反馈不错,但全年营收尚不确定。成本控制上,企业通过棕榈油早锁定、包材内部挖潜等方式稳成本,费用端则强调控费和优化组织结构。整体来看,茶饮行业在渠道多元化、产品创新和成本费用控制方面持续探索,市场竞争激烈,品牌需精准定位和高效运营以维持增长。
香飘飘报告重点分析了哪些方向?
香飘飘报告重点分析了冲泡业务和集饮业务的现状与策略。冲泡业务方面,关注渠道库存健康度、货龄周转、药食同源线投入与反馈,以及全年营收预期。集饮业务方面,分析了上半年营收构成(果茶、冻柠茶、咖啡等)、果茶季度波动、冻柠茶下滑原因及资源倾斜杯装饮料的决策。业务策略上,聚焦集饮杯装差异化打法,拓展新品类,优化渠道布局(零食量贩、餐饮试点、线下茶饮店),并明确渠道调整方向。成本费用控制上,关注棕榈油锁定、包材挖潜、控费措施及销售费用率变化。业绩展望则围绕收入增长和利润减亏情况展开。报告全面覆盖了业务运营、策略布局、成本费用及业绩预期等关键维度。
香飘飘当前市场状况如何判断?
香飘飘当前市场状况显示,冲泡业务渠道库存健康,货龄周转快,为后续增长奠定基础,但Q3环比放量、同比略压,全年增长预期温和。集饮业务上半年营收5.8亿,果茶表现较好,但冻柠茶下滑明显,全年微增主要依靠果茶支撑。渠道方面,零食量贩渠道增长强劲,成为重要增长引擎,而餐饮渠道试点效果不达预期,线下茶饮店规模较小。成本费用控制有效,下半年成本平稳可期,销售费用率下降体现精细化运营。整体来看,香飘飘在保持冲泡业务稳健的同时,积极调整集饮业务结构,渠道布局多元化,但部分新尝试效果待观察,市场竞争环境下需持续优化运营效率。
香飘飘研报存在哪些风险提示?
香飘飘研报中存在的风险提示主要涉及集饮业务增长不确定性。冻柠茶作为重要品类,上半年营收大幅下滑60-70%,虽保留SKU但投量减少,反映瓶装茶运营短板,未来增长存在不确定性。餐饮渠道试点未达预期,且未做招商,2026年爆发预期落空,可能影响整体渠道布局效果。药食同源线投入有限,全年营收贡献尚不确定,研发新品储备虽存在但短期仍以五红为主,需关注其市场接受度和实际营收转化。此外,市场竞争激烈,新品牌不断涌现,可能对香飘飘的市场份额和价格体系造成压力,需警惕行业竞争加剧带来的风险。