猜你想问
家联科技上半年业绩表现如何?
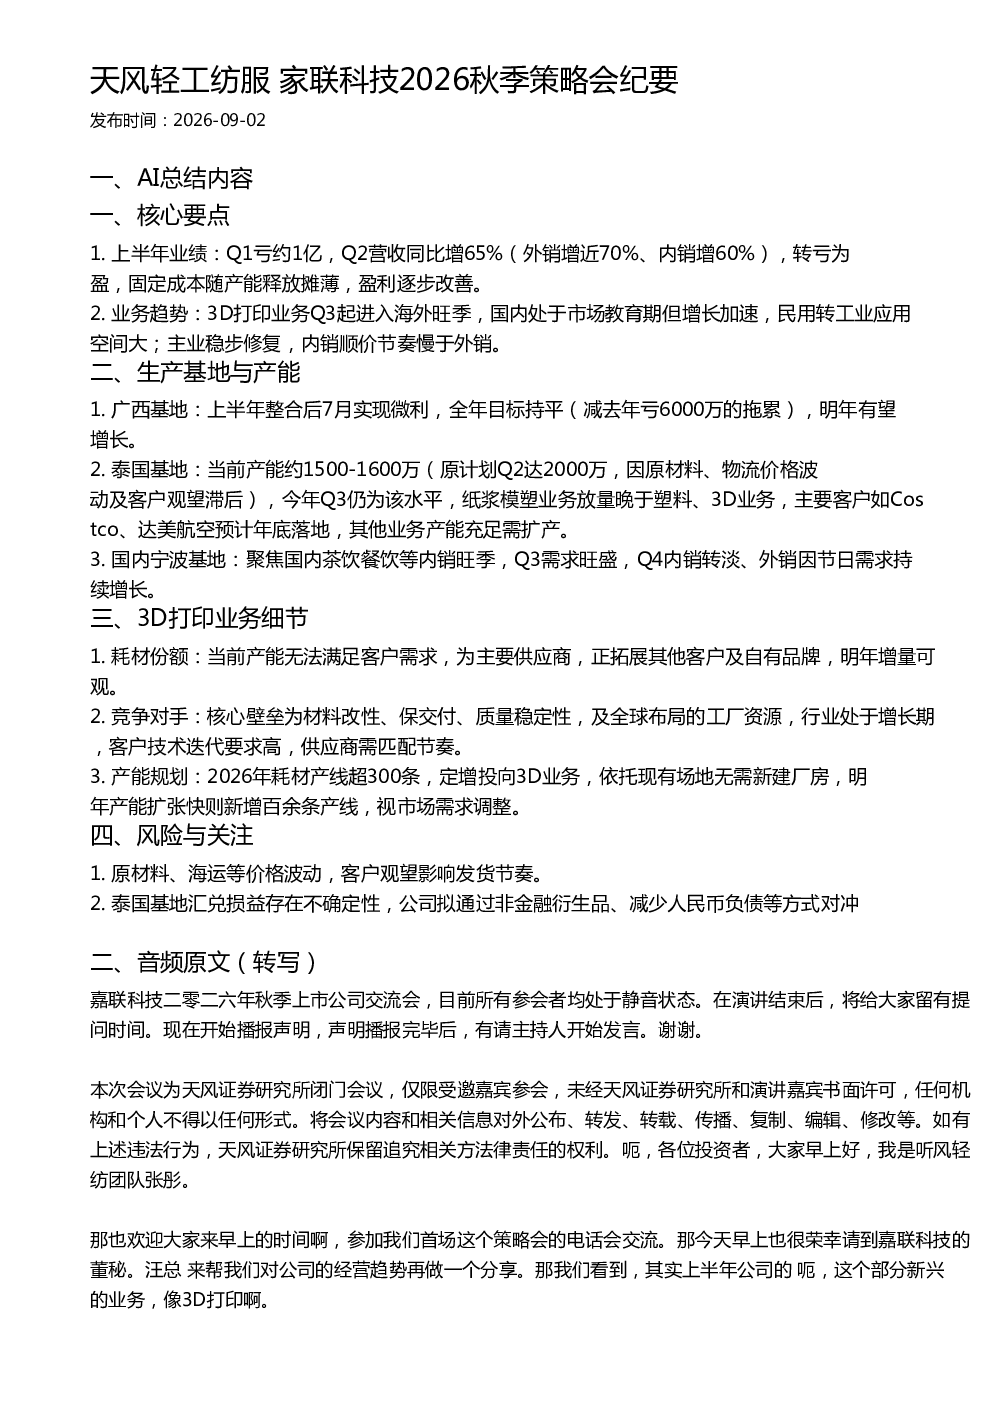
上半年业绩方面,家联科技Q1亏损约1亿元,但Q2营收同比大幅增长65%,其中外销增长近70%、内销增长60%,成功实现转亏为盈。固定成本随产能释放逐步摊薄,盈利能力正逐步改善。
家联科技3D打印业务的发展趋势如何?
3D打印业务方面,家联科技从Q3起进入海外旺季,国内市场虽处于教育期但增长加速,民用向工业应用转化空间广阔。公司当前为主要供应商,耗材产能无法满足需求,正拓展其他客户及自有品牌,明年增量可观。核心壁垒在于材料改性、保交付、质量稳定性及全球工厂资源,行业处于增长期,供应商需匹配客户技术迭代节奏。
家联科技生产基地及产能规划有何亮点?
生产基地方面,广西基地上半年整合后7月实现微利,全年目标持平;泰国基地当前产能约1500-1600万,原计划Q2达2000万受原材料、物流价格波动及客户观望影响滞后,纸浆模塑业务放量晚于塑料、3D业务,主要客户如Costco、达美航空预计年底落地。宁波基地聚焦国内茶饮餐饮内销旺季,Q3需求旺盛。产能规划上,2026年耗材产线将超300条,定增投向3D业务,依托现有场地无需新建厂房,明年产能扩张快则新增百余条产线,视市场需求调整。
当前家联科技市场现状如何?
市场现状方面,家联科技主业稳步修复,内销顺价节奏慢于外销。3D打印业务在海外市场进入旺季,国内市场增长加速,民用向工业应用转化潜力大。公司为3D打印耗材主要供应商,产能无法满足需求,正拓展客户及自有品牌。生产基地方面,广西基地已实现微利,泰国基地产能受多重因素影响滞后,宁波基地国内需求旺盛。整体来看,公司业务呈现多维度增长态势,但需关注外部环境变化。
家联科技研报提示哪些风险?
研报提示的风险主要集中在原材料、海运等价格波动,可能影响发货节奏。泰国基地汇兑损益存在不确定性,公司拟通过非金融衍生品、减少人民币负债等方式对冲。此外,客户观望情绪可能影响订单落地进度,需持续关注行业竞争格局及客户需求变化,以及供应链成本波动对公司盈利能力的影响。