猜你想问
本周房地产行业主要数据表现如何?
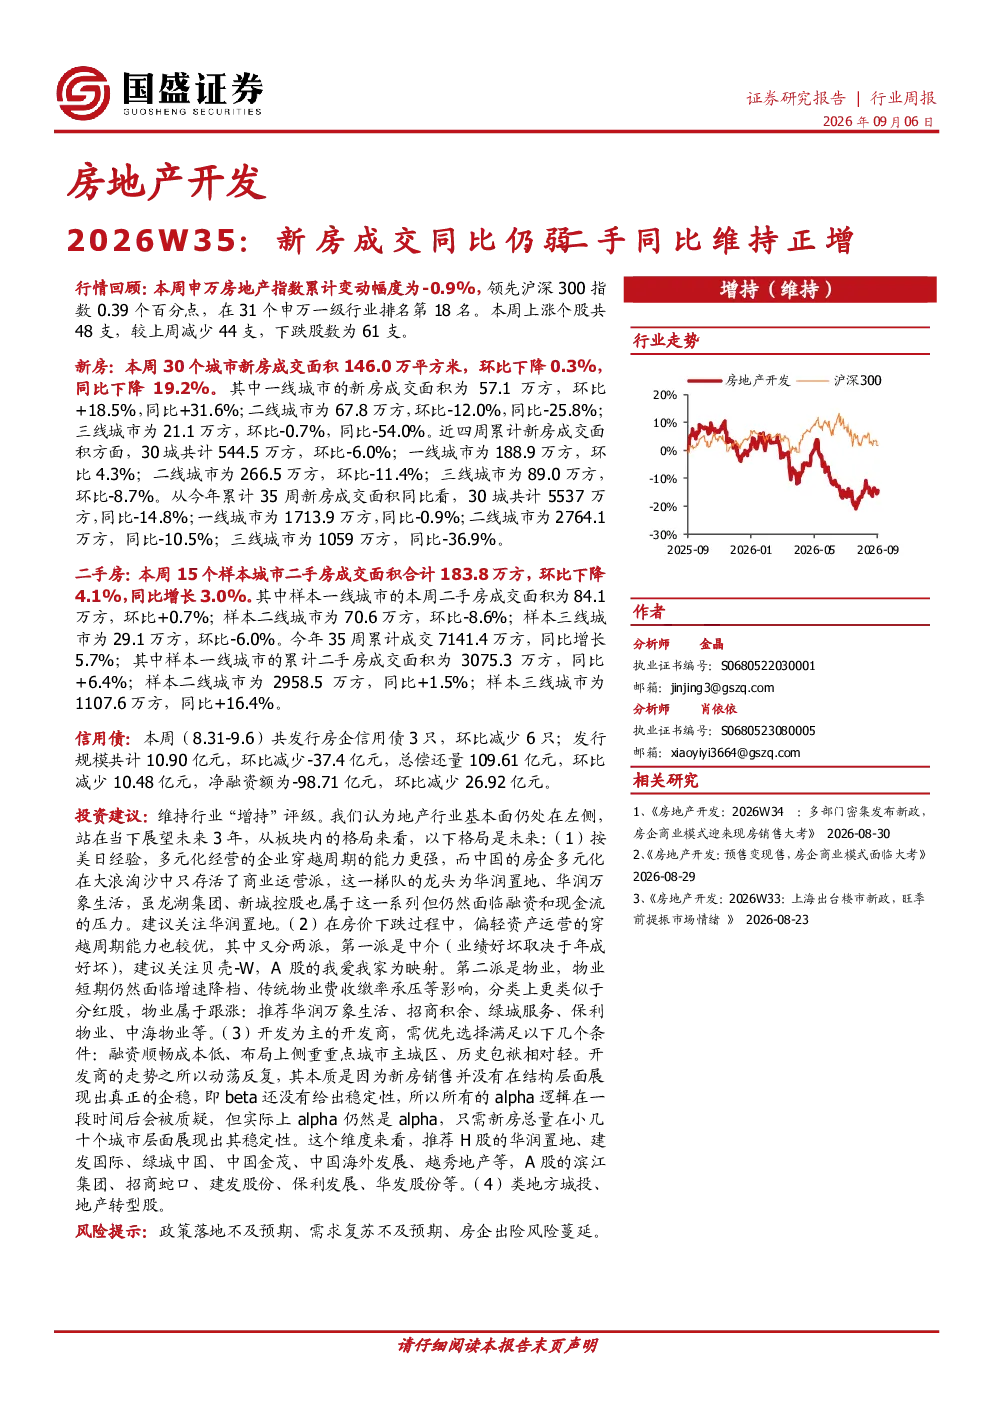
本周30城新房成交面积146.0万平方米,环比下降0.3%,同比下降19.2%。一线城市成交面积57.1万方,环比+18.5%,同比+31.6%;二线城市67.8万方,环比-12.0%,同比-25.8%;三线城市21.1万方,环比-0.7%,同比-54.0%。近四周累计成交面积环比下降6.0%。今年累计35周新房成交面积同比下降14.8%。15城二手房成交面积183.8万方,环比下降4.1%,同比增长3.0%。一线城市84.1万方,环比+0.7%;二线城市70.6万方,环比-8.6%;三线城市29.1万方,环比-6.0%。今年累计35周二手房成交面积同比增长5.7%。
当前房地产行业的发展趋势是什么?
地产行业基本面仍处在左侧,机会更多来自城市结构,看好一线+2/3二线+极少量三线城市。行业竞争格局改善,头部国央企和少量混合所有制及民企表现优异。开发商逐年释放存货压力,品质房企有望受益。武汉市发布《关于进一步优化我市房地产政策措施的通知》,涵盖公积金、购房补贴、入学、土地供给、存量盘活等方面,政策支持力度加大。
报告主要分析了哪些方面?
报告分析了新房成交、二手房成交、信用债发行、政策动态及投资建议。重点分析了30城新房成交数据、15城二手房成交数据、房企信用债发行情况,并提及武汉市优化房地产政策的措施。报告维持行业‘增持’评级,推荐华润置地、华润万象生活、贝壳-W、我爱我家、招商积余、绿城服务、保利物业、中海物业等。
目前房地产市场的现状如何?
当前房地产市场呈现分化态势,新房成交面积环比下降,同比下降明显,三线城市尤为疲软。二手房成交面积环比下降但同比增长,一线城市表现相对较好。信用债发行规模环比减少但偿还量下降,净融资额为负,部分债券发行利率有所下降。整体来看,市场仍在调整期,但政策支持力度加大,头部房企表现相对稳健。
研报提示了哪些风险?
研报提示的主要风险包括政策落地不及预期、需求复苏不及预期、房企出险风险蔓延。政策效果有待观察,市场需求能否持续恢复存在不确定性,部分房企仍面临债务压力和经营风险,需持续关注行业整体风险水平。