猜你想问
lululemon最新财报表现如何?
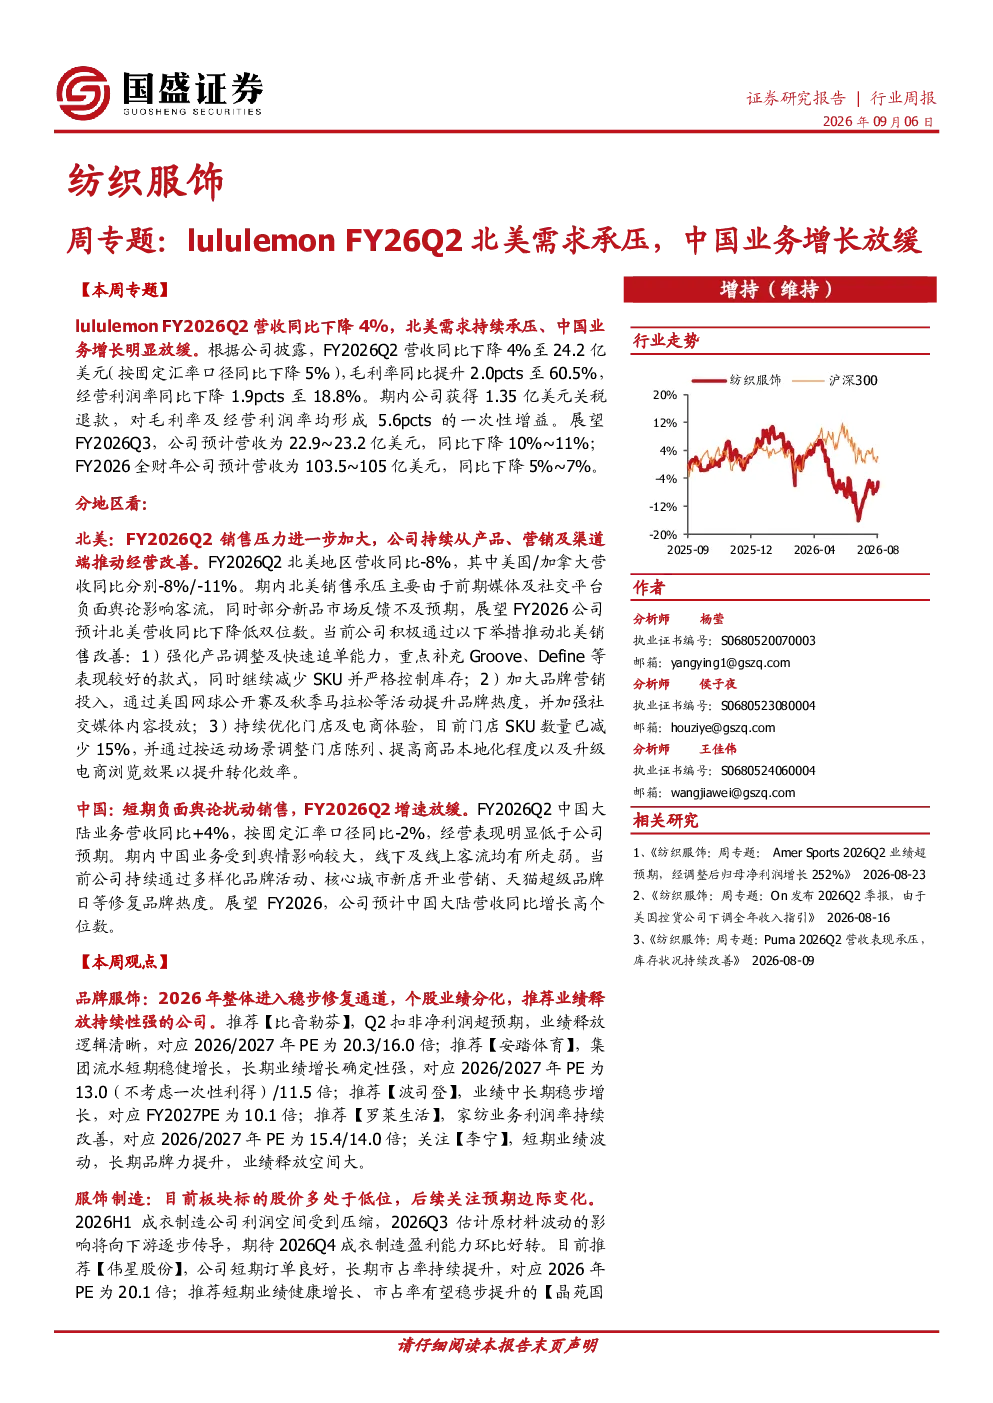
lululemon FY2026Q2营收同比下降4%至24.2亿美元,毛利率提升2.0pcts至60.5%,但经营利润率下降1.9pcts至18.8%。北美地区营收同比-8%,主要受负面舆论影响客流及新品市场反馈不及预期。中国业务营收同比+4%,按固定汇率口径同比-2%,受舆情影响线下及线上客流走弱。公司正通过产品调整、营销投入、渠道优化等举措改善北美销售,并通过品牌活动修复中国业务热度。
纺织服装行业未来发展趋势是什么?
2026年品牌服饰行业进入稳步修复通道,个股业绩分化明显。北美市场销售承压,中国业务增长放缓。行业整体需关注产品创新、品牌营销及渠道优化。成衣制造利润空间受原材料成本压缩,原材料波动影响或逐步传导至下游。黄金珠宝需求受金价波动影响较大,具有品牌差异性和强品牌力的公司表现更优。
本报告重点分析了哪些方面?
本报告重点分析了lululemon FY2026Q2财报数据,包括营收、毛利率、利润率等关键指标。分地区看,深入剖析了北美市场销售压力及改善措施,以及中国业务增速放缓的原因和应对策略。同时,报告还分析了品牌服饰、服饰制造、黄金珠宝等细分赛道的行业趋势和重点公司表现。
当前纺织服装市场状况如何?
当前纺织服装市场呈现区域分化态势。北美市场受负面舆论影响客流下滑,中国业务增速放缓但仍有韧性。品牌服饰板块整体进入修复期,个股业绩分化。成衣制造利润空间受挤压,原材料成本波动传导压力增大。黄金珠宝需求受金价波动影响,强品牌力公司更具优势。
本报告提示了哪些风险?
本报告提示的主要风险包括消费力疲软及消费环境波动,可能导致市场需求下降。门店扩张不及预期会影响收入增长。电商业务建设若未达预期,将影响线上渠道发展。管理层团队优化不及预期可能影响公司战略执行。汇率波动风险也可能对财务表现产生影响。
你可能感兴趣
国盛服饰 周专题 lululemon FY26Q2北美需求承压 中国业务增长放缓
未知机构2026-09-07
纺织服饰行业周报:Lululemon FY2026Q1营收同比增长4%,北美地区短期销售承压
纺织服装国盛证券2026-06-07
纺织服饰周专题:Lululemon发布FY2025Q1季报,公司营收、中国业务营收增长7%、19%
纺织服装国盛证券2025-06-08
纺织服饰周专题:Lululemon期销售承压
纺织服装国盛证券2026-06-07
纺织服饰周专题:Lululemon发布FY2024Q2季报,中国延续高增长
纺织服装国盛证券2024-09-01
纺织服饰周专题:Lululemon发布FY2025Q3季报,公司营收增长7%
纺织服装国盛证券2025-12-28
纺织服饰行业周专题:Lululemon发布FY2024Q3季报,中国延续高增长
纺织服装国盛证券2024-12-08
纺织服饰行业周专题: Lululemon发布FY2025Q2季报,公司营收增长7%,低于公司预期
纺织服装国盛证券2025-09-07
纺织服饰周专题:Lululemon发布FY2024Q1季报,经营表现超公司预期
纺织服装国盛证券2024-06-10
纺织服饰周专题:Lululemon发布FY2025年报,Q4表现超公司预期
纺织服装国盛证券2026-03-22