猜你想问
这份报告的核心内容是什么?
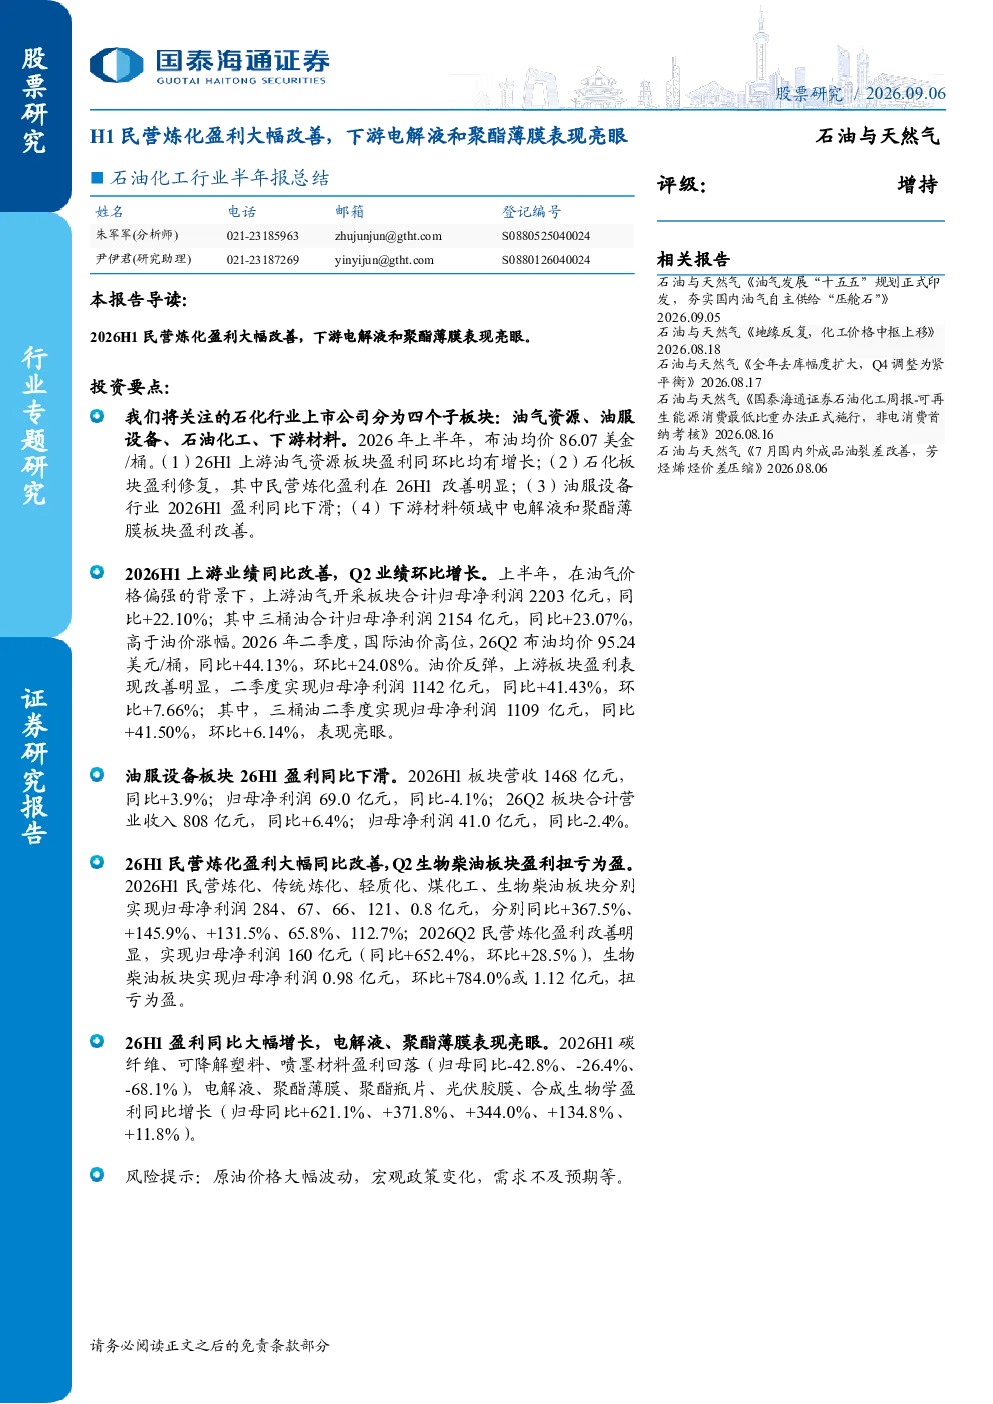
本报告分析了2026年上半年石油化工行业的整体表现,重点关注了油气资源、油服设备、石油化工和下游材料四个子板块。报告指出,油气资源板块盈利同环比均增长,民营炼化盈利显著改善,下游电解液和聚酯薄膜板块表现亮眼,整体呈现盈利修复态势。具体到各子板块,油气资源板块因油价上涨和成本控制得当实现盈利增长;石化板块中,民营炼化表现突出,传统炼化和轻质化板块也实现盈利提升;下游材料中,电解液和聚酯薄膜板块盈利大幅增长,但碳纤维、可降解塑料等板块表现不佳。报告还分析了各子板块的具体业绩表现和Q2的环比变化情况。
石油化工行业未来的发展趋势如何?
根据报告分析,石油化工行业未来发展趋势呈现分化态势。上游油气资源板块受益于油价上涨和成本优化,盈利能力持续增强;石化板块中,民营炼化和轻质化、煤化工等细分领域盈利修复明显,显示出较强的增长潜力;下游材料方面,电解液和聚酯薄膜等新能源相关材料需求旺盛,盈利大幅改善,但传统材料如碳纤维等仍面临挑战。整体来看,行业向高端化、绿色化转型趋势明显,新能源相关材料将成为行业增长的重要驱动力。
报告中重点分析了哪些方向?
本报告重点分析了石油化工行业四个子板块的业绩表现和趋势变化。在油气资源板块,报告详细分析了三桶油的业务表现,包括上游产量、炼油业务盈利、化工业务变化以及营销和天然气销售情况。石化板块方面,报告重点关注了民营炼化的盈利改善,以及传统炼化、轻质化、煤化工和生物柴油等细分领域的业绩变化。下游材料板块中,报告重点分析了电解液和聚酯薄膜的盈利增长,同时指出了碳纤维、可降解塑料等板块的下滑情况。此外,报告还对比了各板块的Q1和Q2业绩表现,揭示了行业发展的阶段性特征。
当前石油化工行业的市场现状如何?
当前石油化工行业的市场现状呈现结构性分化特征。从整体盈利来看,行业在2026年上半年呈现明显改善,尤其是民营炼化和下游新能源材料相关板块表现突出,带动行业整体盈利大幅增长。从子板块来看,油气资源板块受益于油价上涨和成本控制,盈利能力增强;石化板块中,民营炼化和轻质化、煤化工等细分领域盈利修复明显,显示出较强的增长动力;下游材料方面,电解液和聚酯薄膜等新能源相关材料需求旺盛,盈利大幅增长,但传统材料如碳纤维等仍面临挑战。市场整体呈现高端化、绿色化发展趋势,新能源相关材料成为行业增长的重要驱动力。
这份报告提到了哪些风险提示?
本报告提示了石油化工行业面临的主要风险,包括原油价格大幅波动风险、宏观政策变化风险以及市场需求不及预期风险。原油价格波动直接影响上游油气资源板块的盈利能力,进而影响整个石化行业的经营状况;宏观政策变化可能对行业监管、环保要求等方面产生影响,增加企业运营成本;市场需求不及预期则可能导致下游材料板块的产品积压,影响企业盈利水平。此外,地缘政治风险也对油价和供应链稳定性构成威胁,需要密切关注。这些风险因素可能对行业整体表现产生不利影响,投资者需谨慎评估。