猜你想问
邮储银行2026年半年度报告核心内容是什么?
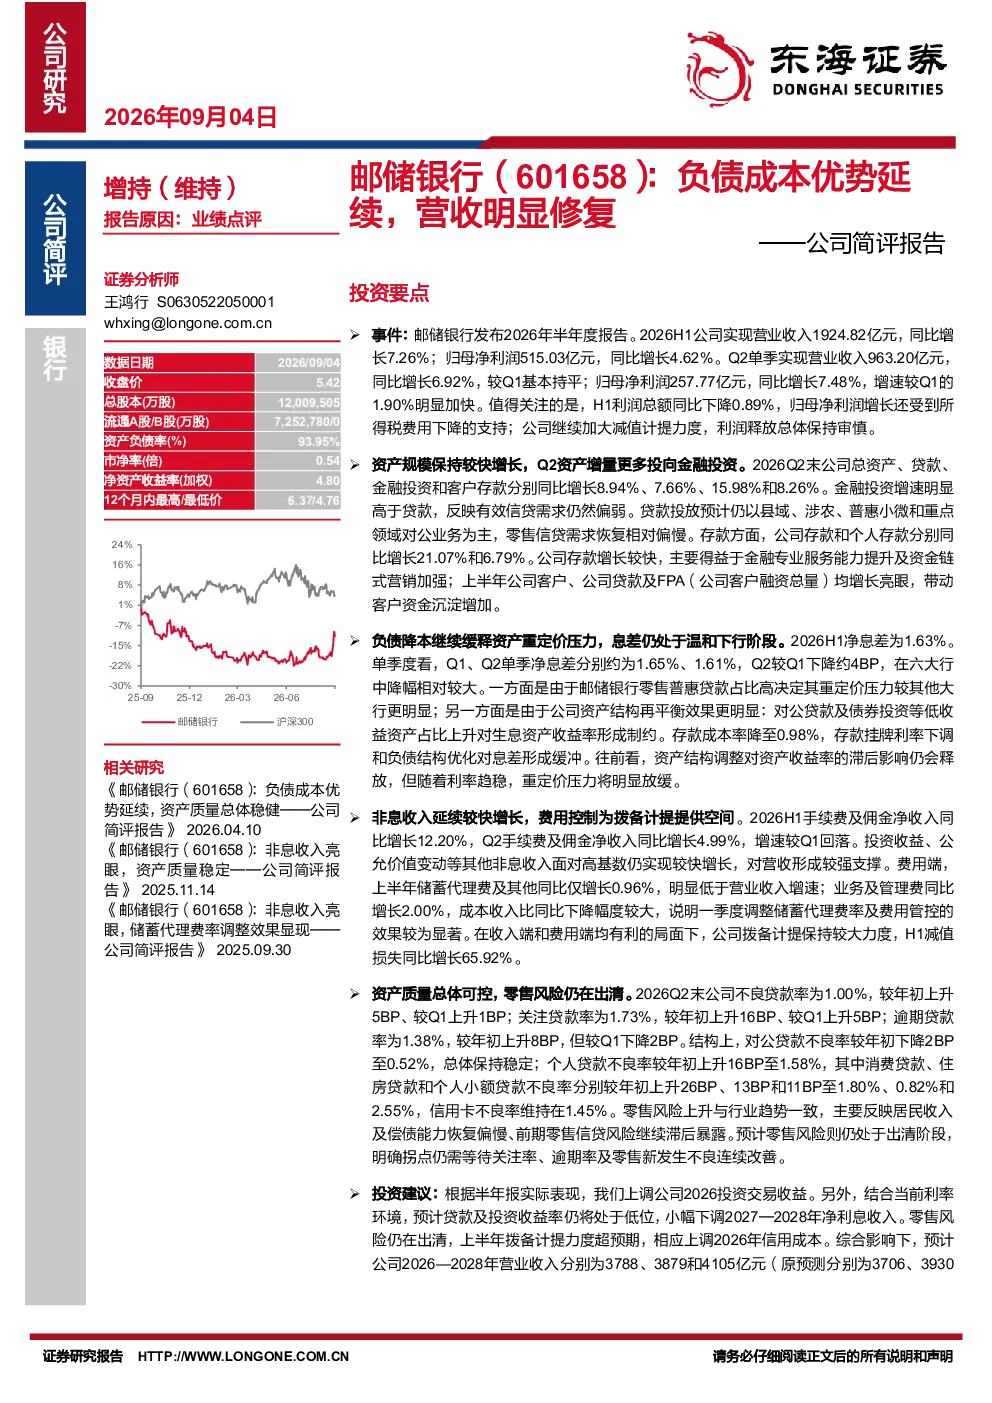
邮储银行2026年半年度报告显示公司经营稳健,资产规模保持较快增长。负债降本缓释资产重定价压力,非息收入延续较快增长,费用控制有效,资产质量总体可控但零售风险仍在出清。具体数据方面,2026H1营业收入1924.82亿元同比增长7.26%,归母净利润515.03亿元同比增长4.62%。Q2单季营业收入963.20亿元同比增长6.92%,归母净利润257.77亿元同比增长7.48%。
金融行业发展趋势如何?
金融行业发展趋势呈现多元化发展态势。随着金融科技的快速发展,数字化转型成为行业共识,金融机构纷纷加大科技投入,提升服务效率和客户体验。同时,监管政策持续收紧,对金融机构的风险管理和合规经营提出更高要求。此外,普惠金融、绿色金融等新兴领域快速发展,为行业带来新的增长点。
报告重点分析了哪些方向?
报告重点分析了邮储银行的负债成本控制、非息收入增长和资产质量情况。在负债成本方面,报告指出邮储银行通过优化负债结构,存款成本率降至0.98%,有效缓解了资产重定价压力。非息收入方面,手续费及佣金净收入同比增长12.20%,投资收益等其他非息收入保持较快增长。资产质量方面,报告显示不良贷款率较年初上升5BP,个人贷款不良率上升明显,零售风险仍在出清过程中。
当前市场对邮储银行的整体判断是什么?
当前市场对邮储银行的整体判断是经营稳健,具备核心优势。邮储银行拥有稳固的负债基础,储蓄代理模式优化,以及在县域客群、普惠小微和涉农领域的经营能力。中期分红比例提升,巩固了其红利属性。预计2026—2028年营业收入和归母净利润将保持稳定增长,对应期末每股净资产分别为8.87、9.34和9.84元。
研报提示了哪些风险?
研报提示了三个主要风险:一是个人小额贷款、消费贷款等零售资产质量恶化超预期,可能导致不良贷款率上升;二是贷款及投资收益率下行幅度超预期,可能影响盈利能力;三是非息收入表现不及预期,可能影响整体收入增长。这些风险需要密切关注,以防范潜在的损失。