猜你想问
这份油料产业周报主要分析了哪些内容?
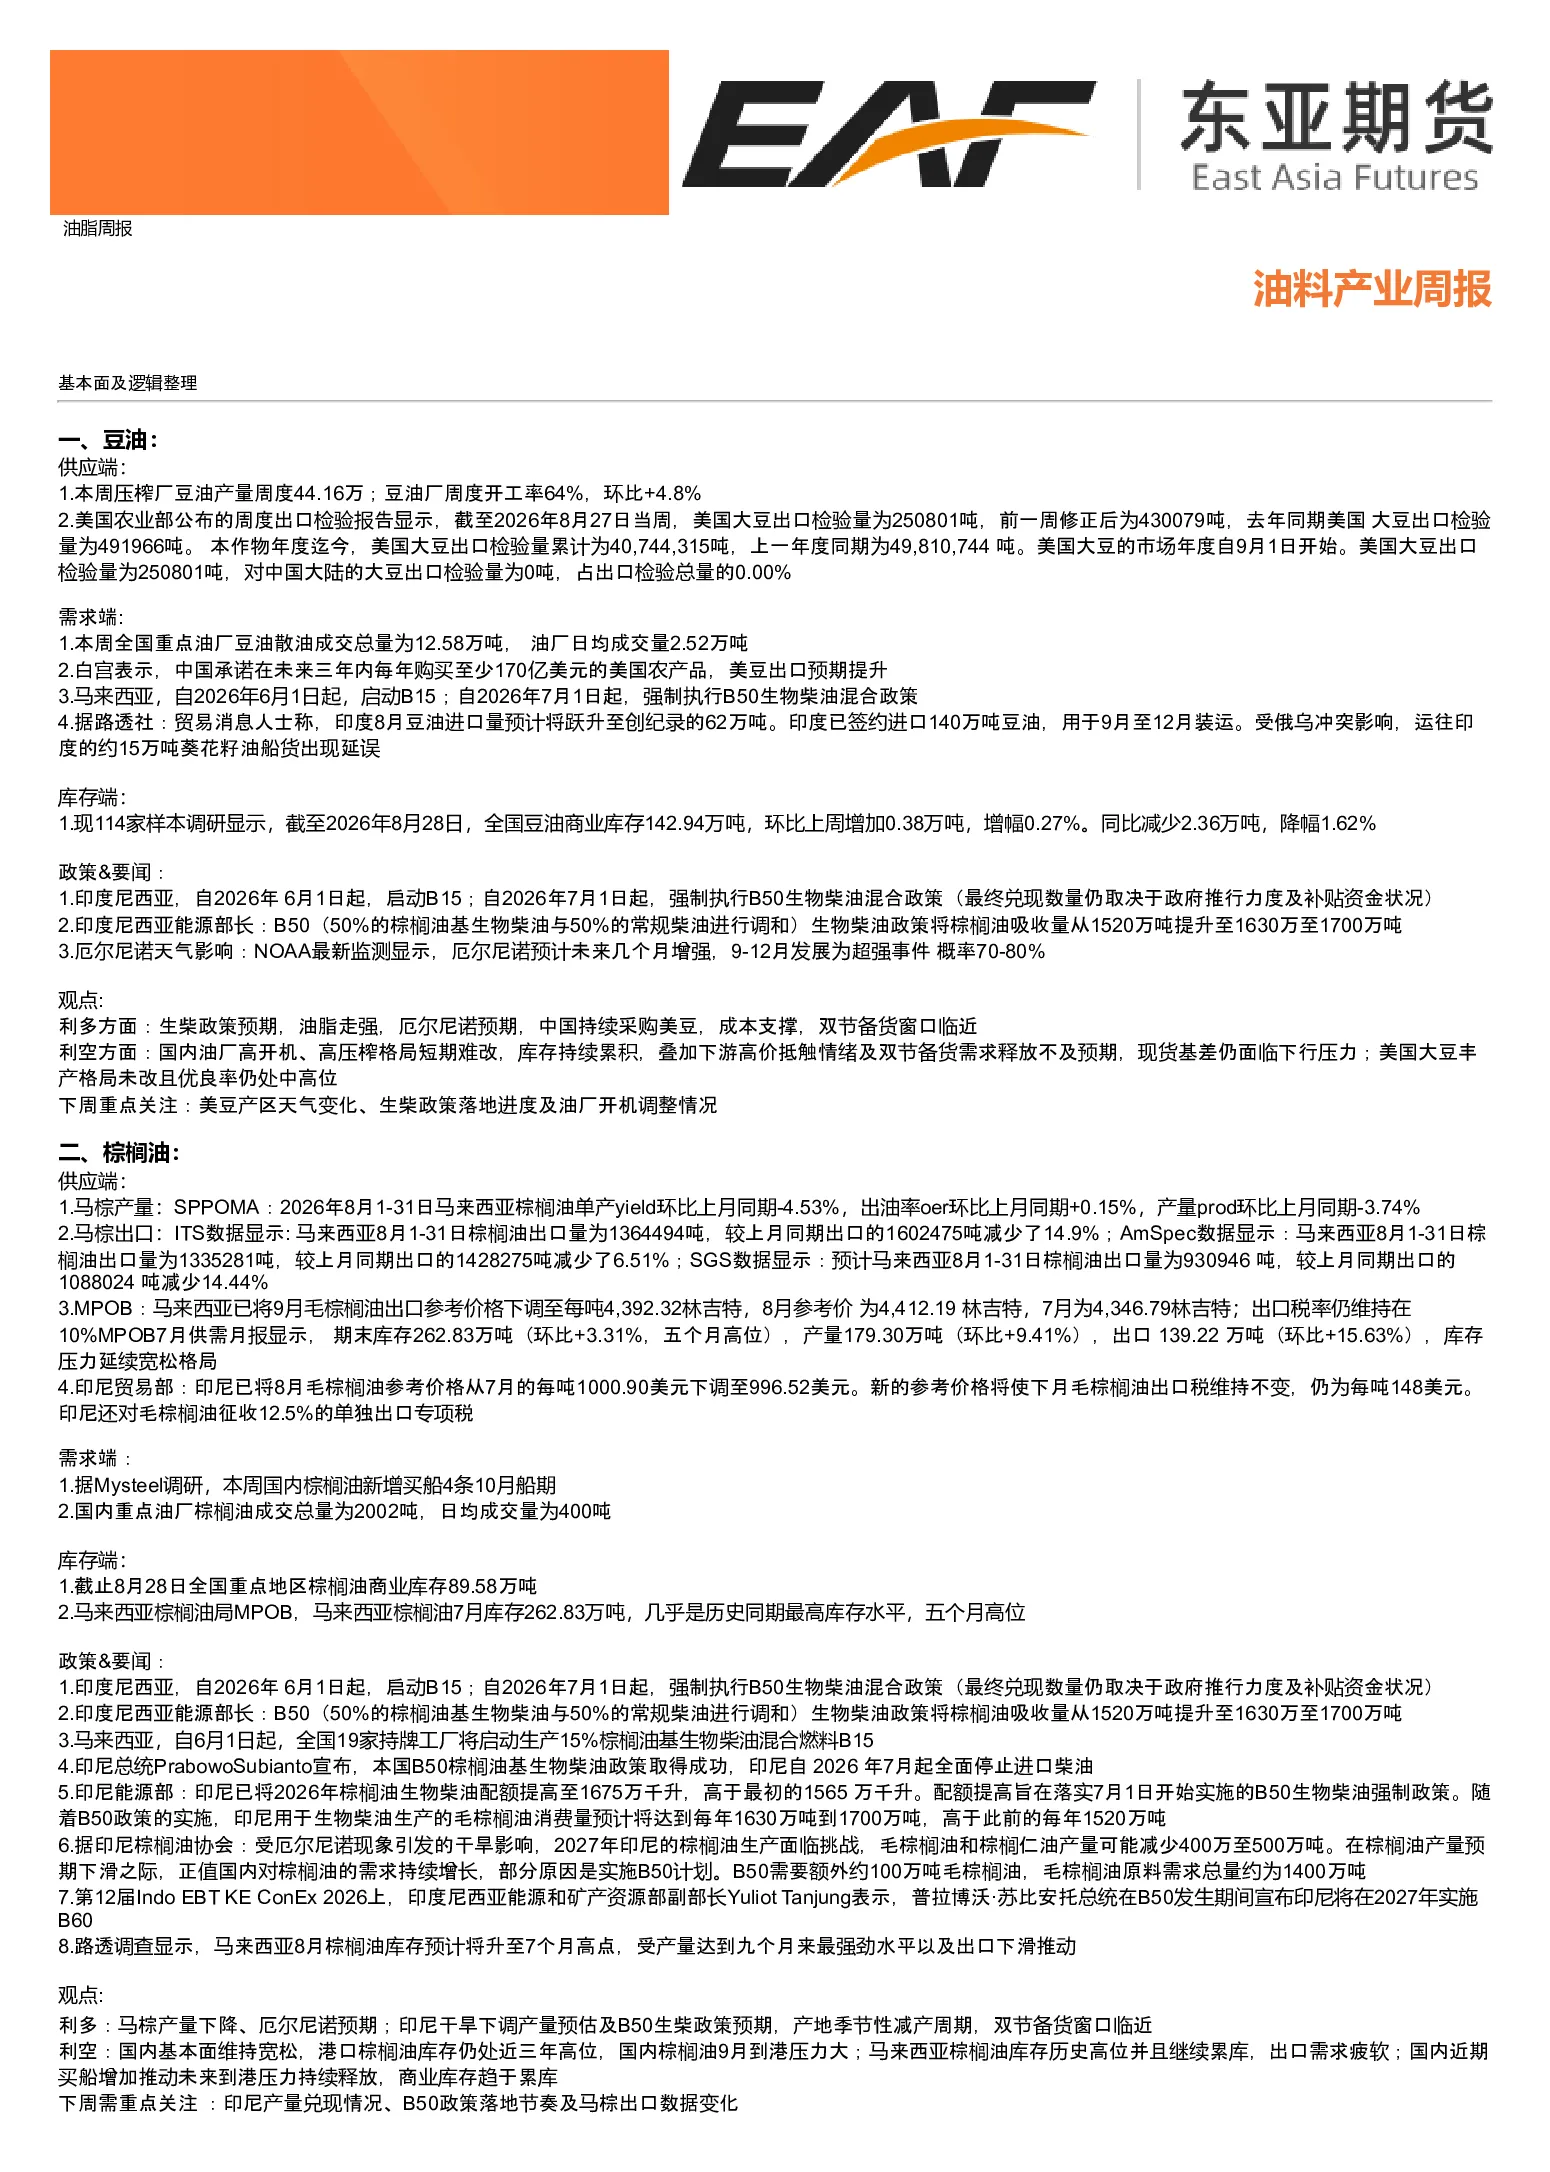
这份周报详细分析了豆油、棕榈油、菜油和豆粕四大油料品种的供应、需求、库存及政策动态。豆油方面关注了压榨产量、美国大豆出口、印尼生柴政策及库存变化;棕榈油方面重点分析了马棕产量、出口数据、印尼B50政策及库存水平;菜油方面则梳理了油厂产量、国内成交及库存情况;豆粕方面则考察了大豆进口、豆粕产量、需求及库存数据。报告还探讨了厄尔尼诺天气影响、国内外生物燃料政策及中加贸易关系等宏观因素对油料市场的影响。
油脂油料赛道未来发展趋势如何?
油脂油料赛道未来发展趋势呈现多空交织格局。利多因素包括全球生柴政策持续加码、厄尔尼诺天气可能提振油脂需求、产地季节性减产周期显现以及双节备货需求临近。但利空因素也不容忽视,如国内油厂高开机率压制供应端、港口库存持续累积导致基本面宽松、马来西亚棕榈油库存高位累库及出口需求疲软等。此外,加拿大菜籽产量增加及出口量下降可能对菜油市场形成压力。整体来看,油脂市场需关注政策落地进度、产地产量兑现情况及国内外供需平衡变化。
报告重点分析了哪些方向?
报告重点分析了四大油料品种的基本面逻辑及政策影响。豆油方面聚焦了国内压榨格局、美豆出口预期及印尼B50政策对价格的影响;棕榈油方面则深入探讨了马棕产量下降、印尼生柴政策预期及库存高位压力;菜油方面关注了国内现货偏紧、菜籽到港节奏及中加贸易政策变化;豆粕方面则考察了国内需求支撑、地缘政治溢价及期货现货价差波动。报告还特别强调了厄尔尼诺天气对油脂供需的潜在影响,以及国内外生物燃料政策的演变方向。
当前油脂油料市场现状如何判断?
当前油脂油料市场呈现供需偏宽松格局,但结构性机会依然存在。豆油市场库存持续累积,下游高价抵触情绪明显,但生柴政策预期及成本支撑仍提供一定底部支撑;棕榈油市场库存处于高位,出口需求疲软压制价格,但马棕产量下降及印尼政策利好提供反弹动力;菜油市场现货偏紧支撑价格,但油厂开机率回升及远端买船增加制约上涨空间;豆粕市场期货端偏强,但现货端受基本面承压面临回落风险。整体来看,油脂市场需关注国内外供需平衡变化及政策落地节奏。
阅读这份研报需关注哪些风险提示?
阅读这份研报需关注多重风险提示。首先是政策风险,国内外生柴政策落地进度不及预期可能影响市场预期;其次是天气风险,厄尔尼诺天气发展超预期可能引发供需失衡;再次是库存风险,国内油脂库存持续累积可能压制价格;此外还需关注地缘政治风险,黑海地区谷物出口紧张局势可能通过比价效应传导至油脂市场;最后是供应端风险,如马棕产量恢复超预期或加拿大菜籽产量大幅增加可能对价格形成压力。投资者需动态跟踪这些风险因素变化。