猜你想问
这份研报主要讲了什么内容?
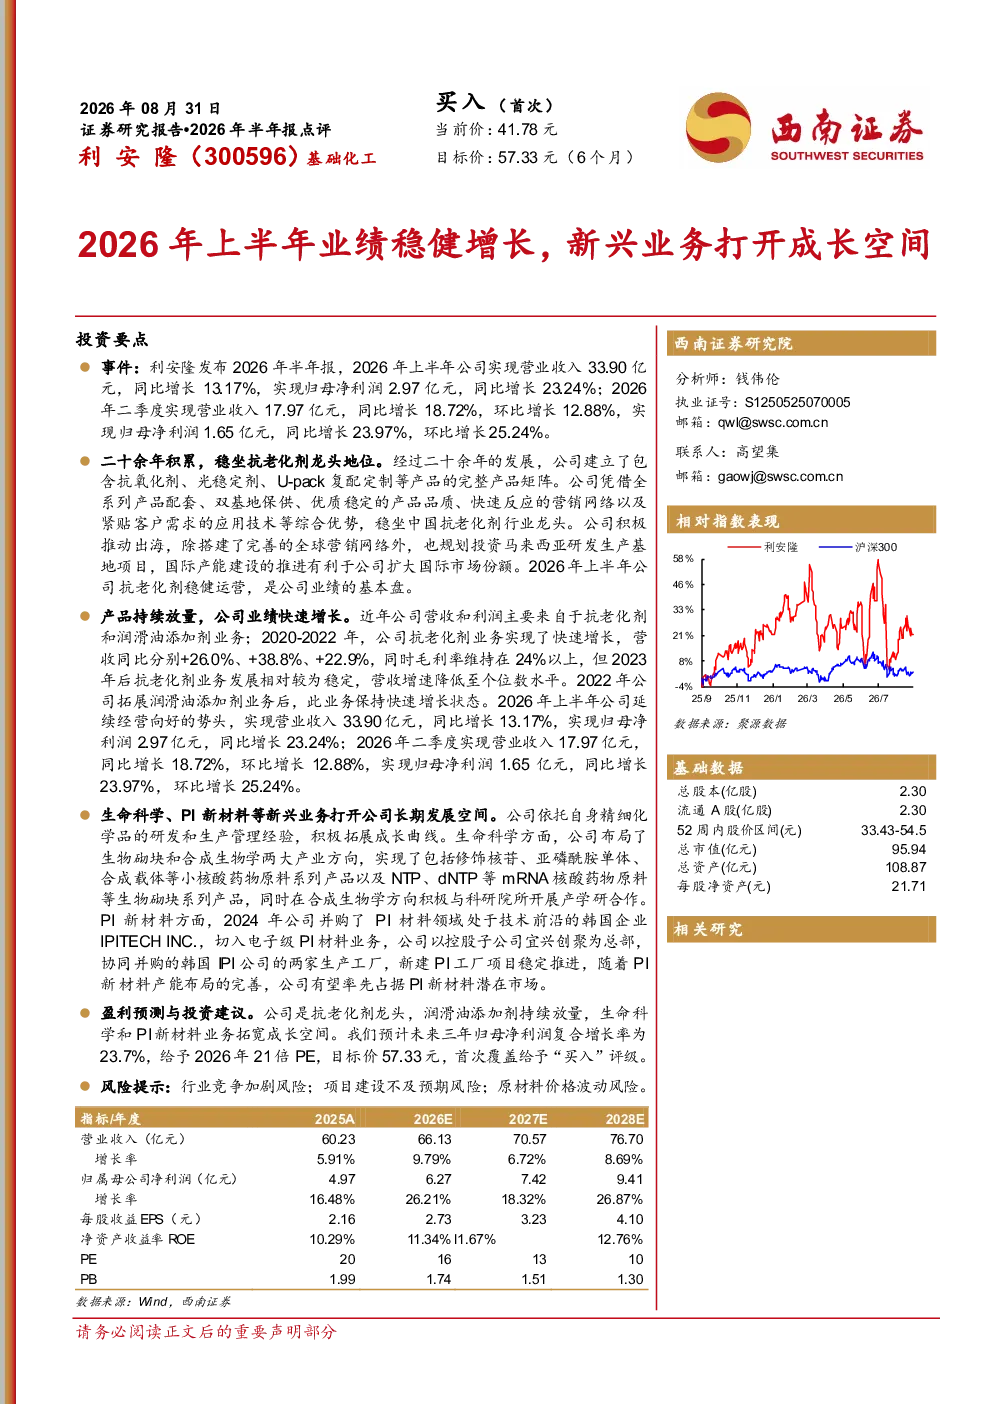
这份研报主要分析了利安隆2026年上半年的业绩表现和业务发展。报告指出,公司抗老化剂业务稳健运营,是业绩基本盘;润滑油添加剂业务因并购锦州康泰后产能扩张而快速发展;新兴业务方面,生命科学和PI新材料业务已实现销售,成为未来成长潜力所在。2026年上半年,公司营收同比增长13.17%,净利润同比增长23.24%,费用率维持低位,盈利能力逐步修复。
抗老化剂行业的发展趋势如何?
抗老化剂行业发展趋势显示,头部企业凭借产品配套和产能优势占据市场主导地位。利安隆作为行业龙头,通过全系列产品配套和双基地保供策略,稳坐市场领先地位。虽然2023年后营收增速放缓,但行业整体仍受益于下游应用领域的需求增长,头部企业的市场份额有望进一步巩固。未来行业竞争将更加激烈,技术迭代和成本控制成为关键竞争要素。
报告中重点分析了哪些业务方向?
报告重点分析了利安隆的三项核心业务:抗老化剂业务作为基本盘,稳坐行业龙头地位,2026年上半年稳健运营;润滑油添加剂业务通过并购锦州康泰实现产能扩张,新产能稼动率提升推动业绩快速增长;新兴业务包括生命科学和PI新材料,生命科学业务已实现销售,PI新材料业务通过并购韩国IPITECH INC.切入电子级材料领域,未来有望成为第三成长曲线。
当前市场对利安隆的判断是怎样的?
当前市场对利安隆的判断显示,公司业绩稳健增长,新兴业务打开成长空间。公司抗老化剂业务优势明显,润滑油添加剂业务快速发展,新兴业务布局前瞻。2026年上半年业绩表现超出预期,盈利能力逐步修复。公司通过并购整合和产能扩张,构筑了较强的竞争优势。未来市场关注点在于新兴业务的落地效果和行业竞争加剧的风险。
研报中提到了哪些风险提示?
研报中提示了三项主要风险:行业竞争加剧风险,随着行业集中度提升,龙头企业面临更大竞争压力;项目建设不及预期风险,新兴业务和产能扩张项目可能因各种原因导致进度或效果不及预期;原材料价格波动风险,公司生产所需原材料价格波动可能影响成本控制和盈利能力。这些风险需要持续关注,但报告也指出公司通过多元化布局和成本控制能力,具备应对风险的基础。