猜你想问
瑞丰新材2026年半年报核心数据有哪些?
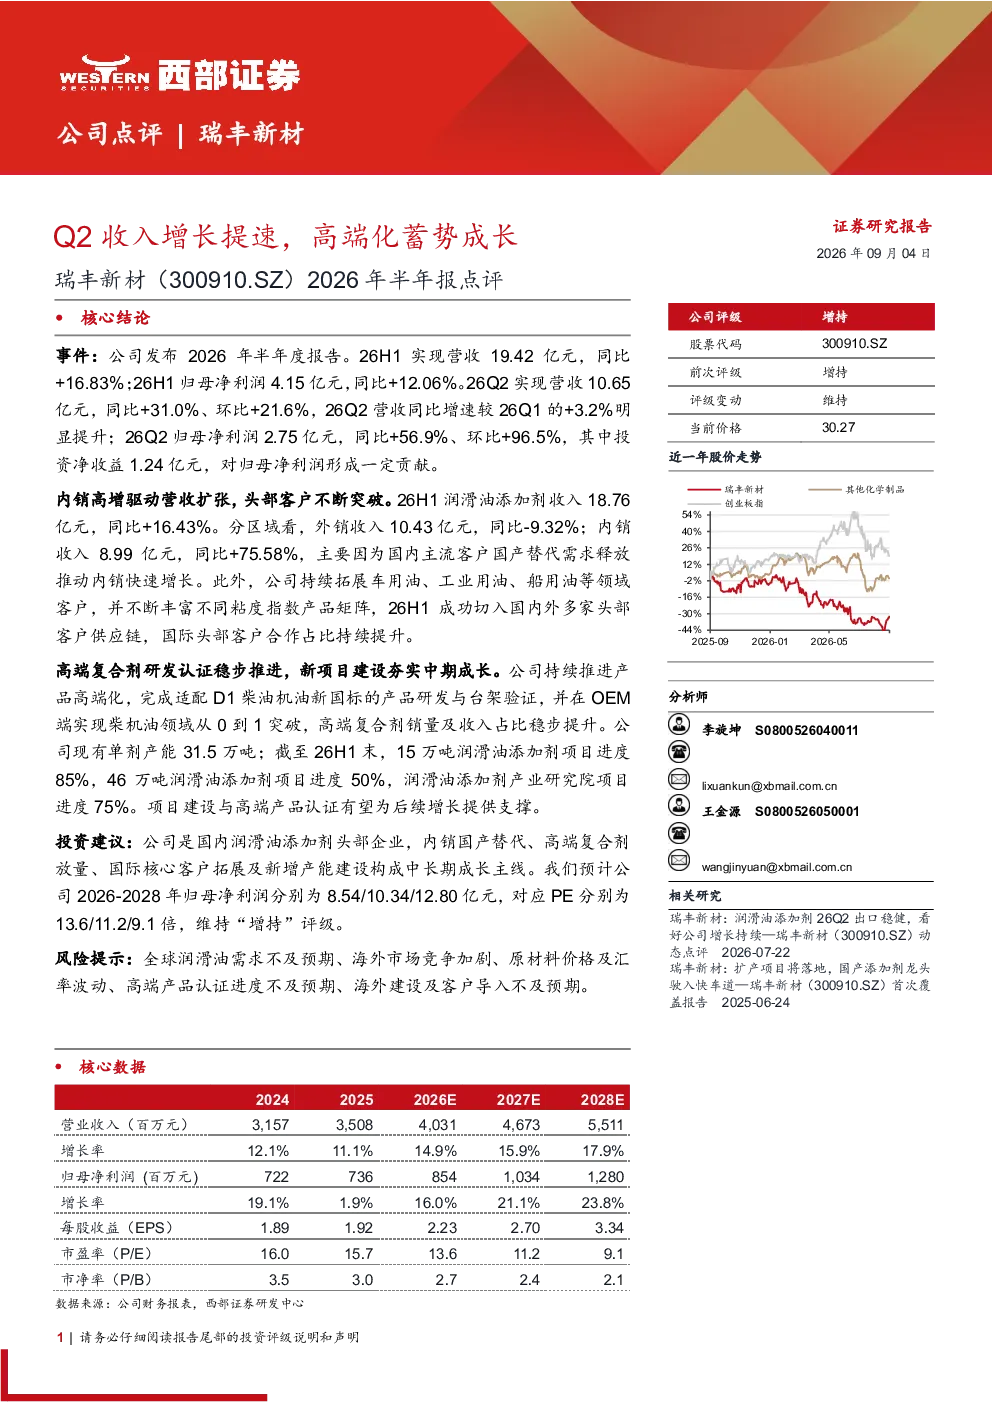
瑞丰新材2026年半年报显示,公司业绩表现强劲。26H1实现营收19.42亿元,同比增长16.83%;归母净利润4.15亿元,同比增长12.06%。26Q2营收和净利润增速显著提升,分别同比增长31.0%和56.9%,环比增长21.6%和96.5%。内销收入同比增长75.58%,主要得益于国内主流客户国产替代需求释放,推动润滑油添加剂收入增长16.43%至18.76亿元。公司完成适配D1柴油机油新国标的产品研发与台架验证,并在OEM端实现柴机油领域从0到1突破,高端复合剂销量及收入占比稳步提升。
润滑油添加剂行业发展趋势如何?
润滑油添加剂行业正经历国产替代和高端化发展趋势。国内主流客户对国产替代需求释放明显,推动内销收入高增。同时,企业积极拓展车用油、工业用油、船用油等领域客户,成功切入国内外多家头部客户供应链,国际头部客户合作占比提升。此外,高端复合剂研发取得突破,如适配D1柴油机油新国标的产品研发与台架验证,标志着行业向高端化迈进。
瑞丰新材报告重点分析了哪些方面?
瑞丰新材报告重点分析了公司营收增长驱动因素、高端化战略及产能建设情况。营收增长主要得益于内销高增,外销稳定,客户拓展成效显著。高端化方面,公司完成适配D1柴油机油新国标的产品研发与台架验证,并在OEM端实现柴机油领域从0到1突破。产能建设方面,现有单剂产能31.5万吨,15万吨和46万吨润滑油添加剂项目分别完成85%和50%的进度,产业研究院项目进度达75%。
当前润滑油添加剂市场现状如何?
当前润滑油添加剂市场呈现国产替代加速和高端化竞争加剧的特点。国内市场方面,随着国内主流客户对国产替代需求的释放,国内企业市场份额提升明显。国际市场方面,头部企业正积极拓展国际核心客户,提升供应链合作占比。同时,高端复合剂成为行业竞争焦点,如瑞丰新材完成适配D1柴油机油新国标的产品研发,标志着行业向高端化迈进。市场竞争激烈,企业需持续提升产品技术含量和客户服务能力。
瑞丰新材报告提示了哪些风险?
瑞丰新材报告提示了全球润滑油需求不及预期、海外市场竞争加剧、原材料价格及汇率波动、高端产品认证进度不及预期、海外建设及客户导入不及预期等风险。全球润滑油需求波动可能影响公司业绩表现,海外市场竞争加剧可能压缩利润空间,原材料价格及汇率波动可能增加成本压力,高端产品认证进度不及预期可能影响高端化战略实施,海外建设及客户导入不及预期可能影响国际市场拓展成效。