猜你想问
斯瑞新材2026年半年报核心内容是什么?
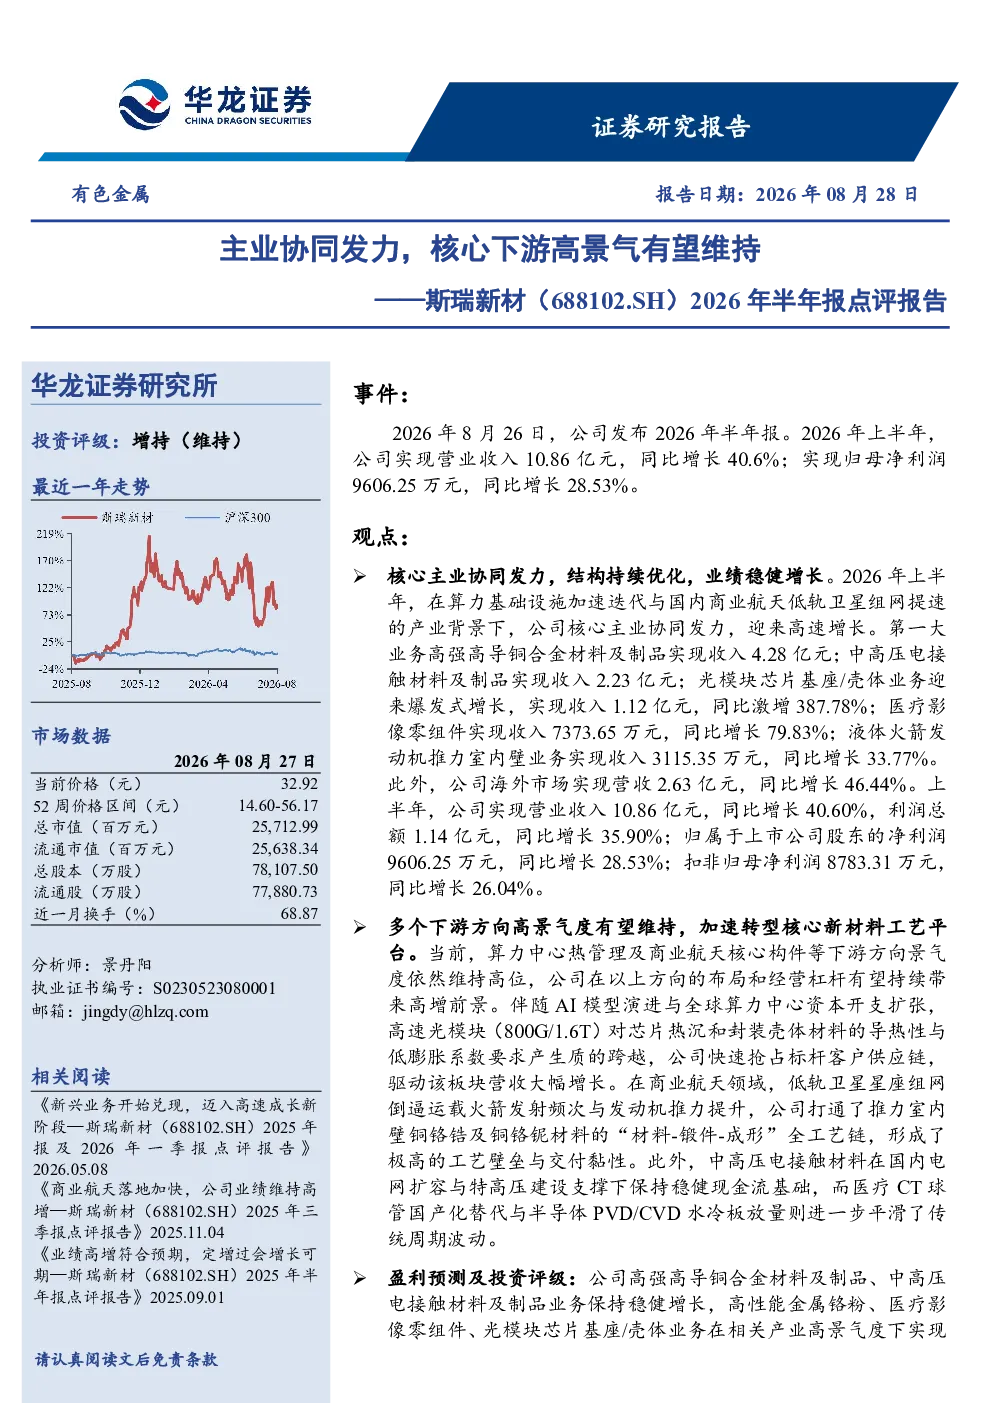
华龙证券研究所发布斯瑞新材(688102.SH)2026年半年报点评报告,维持“增持”评级。报告指出,公司核心主业协同发力,结构持续优化,业绩稳健增长。2026年上半年,公司实现营业收入10.86亿元,同比增长40.6%;归母净利润9606.25万元,同比增长28.53%。主要业务板块表现如下:高强高导铜合金材料及制品收入4.28亿元,中高压电接触材料及制品收入2.23亿元,光模块芯片基座/壳体业务收入1.12亿元(同比激增387.78%),医疗影像零组件收入7373.65万元(同比增长79.83%),液体火箭发动机推力室内壁业务收入3115.35万元(同比增长33.77%),海外市场营收2.63亿元(同比增长46.44%)。报告认为,多个下游方向高景气度有望维持,加速转型核心新材料工艺平台。算力中心热管理及商业航天核心构件等下游方向景气度高位,公司相关布局和经营杠杆有望持续带来高增前景。高速光模块对材料性能要求提升,公司快速抢占标杆客户供应链;商业航天领域低轨卫星星座组网推动运载火箭发动机推力提升,公司形成工艺壁垒;中高压电接触材料保持稳健现金流,医疗CT球管国产化替代与半导体PVD/CVD水冷板放量平滑传统周期波动。盈利预测方面,预计公司2026-2028年归母净利润分别为2.1/2.61/3.15亿元,对应PE分别为121.9/98.1/81.2倍。
斯瑞新材所在赛道/行业发展趋势如何?
斯瑞新材所在赛道包括高强高导铜合金材料、中高压电接触材料、光模块芯片基座/壳体、医疗影像零组件、液体火箭发动机推力室内壁等。这些领域均处于高景气度发展阶段。算力中心热管理需求持续旺盛,商业航天领域低轨卫星星座组网推动运载火箭发动机推力提升,高速光模块对材料性能要求不断提升,医疗CT球管国产化替代加速,半导体PVD/CVD水冷板需求放量。这些下游方向的高景气度有望为斯瑞新材带来持续增长动力,公司通过加速转型核心新材料工艺平台,有望在多个高增长赛道中占据有利地位。
斯瑞新材2026年半年报重点分析了哪些方向?
斯瑞新材2026年半年报重点分析了公司核心主业协同发力、结构持续优化、业绩稳健增长的情况。报告详细分析了各主要业务板块的表现,包括高强高导铜合金材料及制品、中高压电接触材料及制品、光模块芯片基座/壳体、医疗影像零组件、液体火箭发动机推力室内壁以及海外市场。报告认为,算力中心热管理、商业航天核心构件等下游方向景气度高位,公司相关布局和经营杠杆有望持续带来高增前景。此外,报告还分析了公司如何通过快速抢占标杆客户供应链、形成工艺壁垒、保持稳健现金流等方式,应对行业周期波动。
斯瑞新材所在市场现状如何?
斯瑞新材所在市场现状良好,多个下游方向处于高景气度发展阶段。公司核心主业协同发力,结构持续优化,业绩稳健增长。2026年上半年,公司实现营业收入10.86亿元,同比增长40.6%;归母净利润9606.25万元,同比增长28.53%。主要业务板块表现突出,光模块芯片基座/壳体业务收入同比激增387.78%,医疗影像零组件收入同比增长79.83%,液体火箭发动机推力室内壁业务收入同比增长33.77%,海外市场营收同比增长46.44%。公司通过加速转型核心新材料工艺平台,有望在多个高增长赛道中占据有利地位。
斯瑞新材2026年半年报有哪些风险提示?
斯瑞新材2026年半年报提示的风险包括铜价波动、新业务拓展不确定性、关税政策变化、汇率波动、宏观经济不及预期等。铜价波动可能影响公司原材料成本,新业务拓展不确定性可能影响公司未来业绩增长,关税政策变化可能影响公司海外市场业务,汇率波动可能影响公司财务报表,宏观经济不及预期可能影响公司整体业绩表现。公司需密切关注这些风险因素,并采取相应措施进行管理。