猜你想问
丸美生物2026年半年报主要财务数据表现如何?
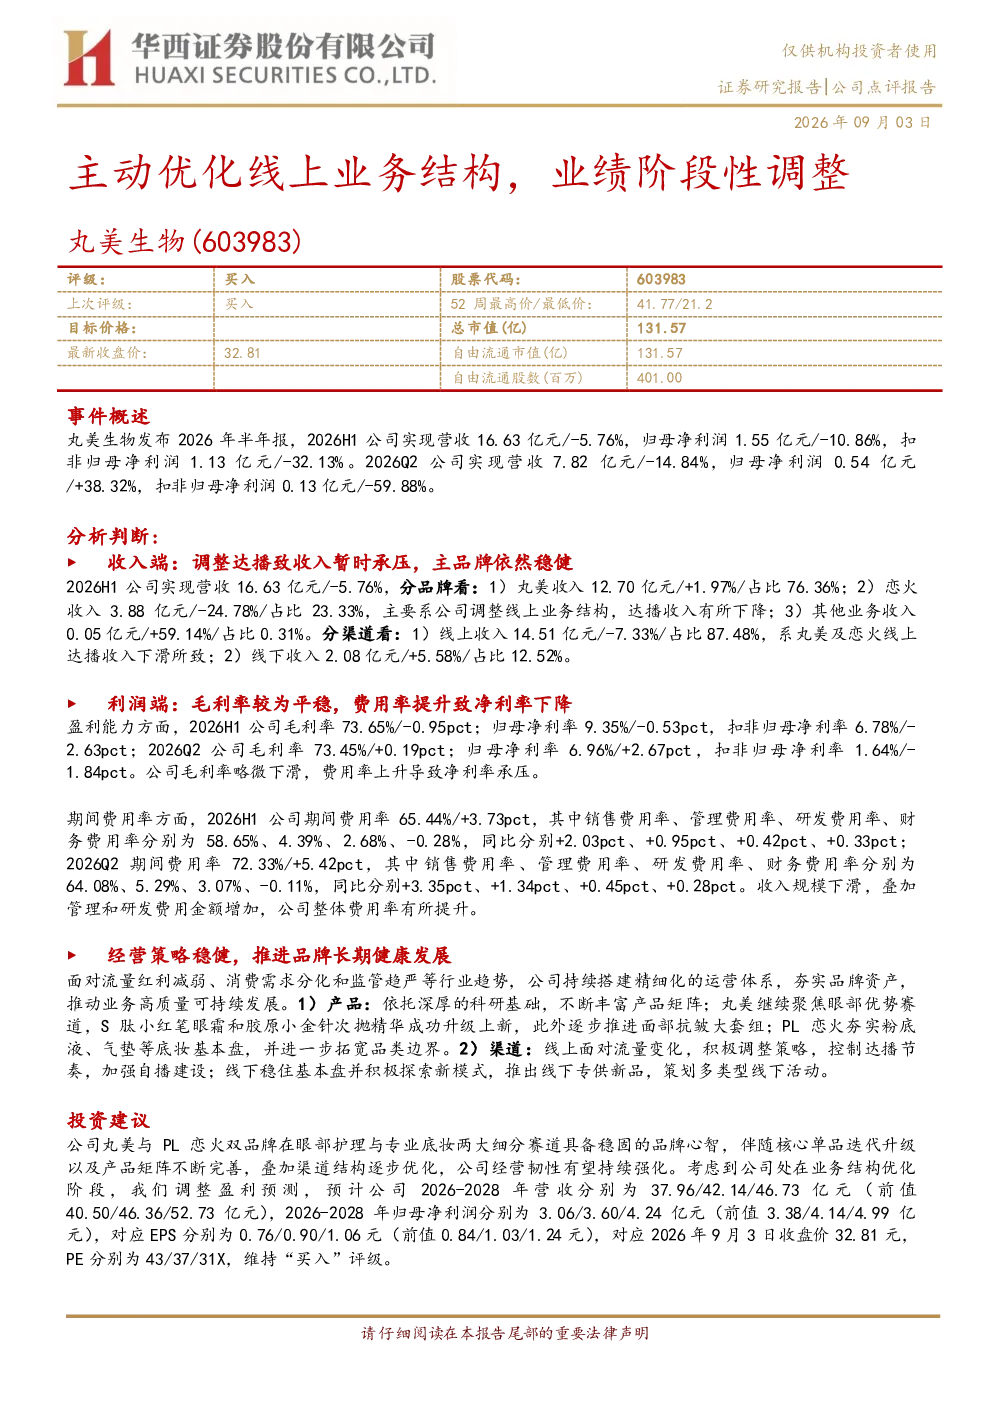
丸美生物2026年半年报显示,公司实现营收16.63亿元,同比下降5.76%;归母净利润1.55亿元,同比下降10.86%;扣非归母净利润1.13亿元,同比下降32.13%。Q2营收7.82亿元,同比下降14.84%,但归母净利润同比上升38.32%。收入端,线上收入14.51亿元,同比下降7.33%,主品牌丸美收入12.70亿元,同比增长1.97%,恋火收入3.88亿元,同比下降24.78%,线下收入2.08亿元,同比增长5.58%。利润端,毛利率73.65%,同比下降0.95个百分点,归母净利率9.35%,同比下降0.53个百分点,扣非归母净利率6.78%,同比下降2.63个百分点,期间费用率65.44%,同比上升3.73个百分点。公司通过调整线上业务结构,控制达播节奏,加强自播建设,同时线下稳住基本盘,探索新模式,推动业务高质量可持续发展。
丸美生物在护肤品行业的发展趋势如何?
丸美生物所处护肤品行业竞争激烈,但公司通过双品牌战略在眼部护理与专业底妆细分赛道建立了稳固的品牌心智。丸美聚焦眼部护理,推出S肽小红笔眼霜和胶原小金针次抛精华等核心单品;PL恋火夯实底妆基本盘,拓宽品类边界。公司持续搭建精细化的运营体系,夯实品牌资产,推动业务高质量可持续发展。未来,护肤品行业将更加注重产品创新、品牌建设和渠道优化,丸美生物通过产品矩阵完善和渠道结构优化,将强化经营韧性,有望在激烈的市场竞争中保持优势。
丸美生物2026年半年报的重点分析方向是什么?
丸美生物2026年半年报的重点分析方向在于公司主动优化线上业务结构,导致业绩阶段性调整。报告显示,公司通过调整达播节奏,加强自播建设,控制线上收入下滑,同时线下稳住基本盘,探索新模式,推出线下专供新品,策划线下活动。收入端,主品牌丸美收入同比增长1.97%,线下收入同比增长5.58%,显示出线下渠道的韧性。利润端,公司通过费用率控制,努力提升盈利能力。公司持续搭建精细化的运营体系,夯实品牌资产,推动业务高质量可持续发展,未来通过产品矩阵完善和渠道结构优化,将强化经营韧性。
当前护肤品市场的现状如何?
当前护肤品市场呈现多元化发展趋势,消费者需求更加个性化、专业化。品牌竞争激烈,头部品牌优势明显,但新兴品牌通过精准定位和创新的营销方式,也在逐步抢占市场份额。线上渠道成为重要增长点,但达播模式面临挑战,品牌自播和私域流量成为新趋势。线下渠道稳住基本盘,但需探索新模式以提升消费者体验。护肤品行业对产品创新、品牌建设和渠道优化要求更高,丸美生物通过双品牌战略、产品矩阵完善和渠道结构优化,将强化经营韧性,有望在激烈的市场竞争中保持优势。
丸美生物2026年半年报存在哪些风险提示?
丸美生物2026年半年报存在以下风险提示:行业竞争加剧,护肤品市场品牌众多,竞争激烈,可能影响公司市场份额和盈利能力;新品推广不及预期,公司持续推出新品,但新品的推广效果存在不确定性,可能影响收入增长;品牌声誉风险,护肤品行业对品牌声誉要求高,任何负面事件都可能影响消费者购买意愿,进而影响公司业绩。公司需密切关注市场动态,加强品牌建设,提升产品竞争力,以应对潜在风险。