猜你想问
科锐国际2026年半年报核心内容是什么?
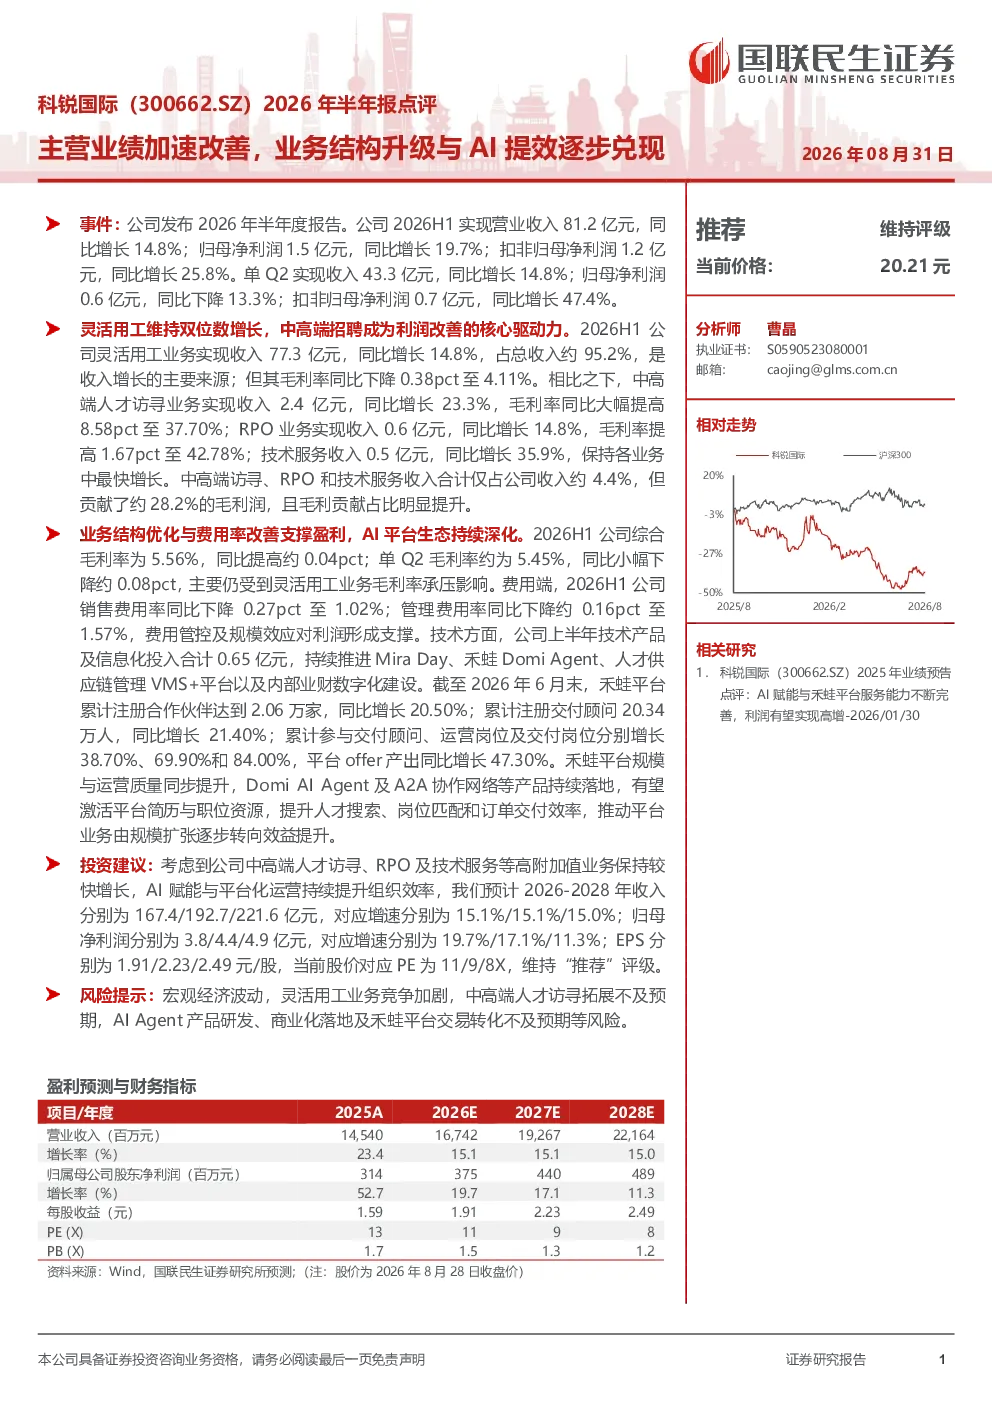
科锐国际2026年半年度业绩表现良好,主营业绩加速改善,业务结构升级与AI提效逐步兑现。2026H1实现营业收入81.2亿元,同比增长14.8%;归母净利润1.5亿元,同比增长19.7%;扣非归母净利润1.2亿元,同比增长25.8%。公司业务结构持续优化,中高端招聘业务收入2.4亿元,同比增长23.3%,毛利率大幅提高至37.70%,成为利润改善的核心驱动力。技术服务业务收入0.5亿元,同比增长35.9%,保持各业务中最快增长。AI赋能与平台化运营持续提升组织效率,上半年技术产品及信息化投入0.65亿元,持续推进Mira Day、禾蛙Domi Agent等产品。
灵活用工行业发展趋势如何?
灵活用工行业正经历结构性调整,传统灵活用工业务占比仍高但增速放缓,中高端人才服务、RPO及技术服务等高附加值业务成为行业增长新动能。AI技术赋能提升效率,平台化运营加速资源整合,推动行业向数字化、智能化转型。头部企业通过技术投入和生态建设巩固竞争优势,行业集中度有望进一步提升。科锐国际灵活用工业务收入77.3亿元,同比增长14.8%,但毛利率有所下降,需关注行业竞争加剧带来的挑战。
科锐国际报告重点分析了哪些方向?
科锐国际报告重点分析了业务结构升级与AI提效的成效。中高端招聘、RPO及技术服务等高毛利业务占比虽低,但贡献了约28.2%的毛利润,成为利润增长核心。公司通过技术投入推动产品创新,禾蛙平台生态持续扩张,累计注册合作伙伴2.06万家,交付顾问20.34万人。AI Agent产品研发与商业化落地是未来发展方向,但需关注技术转化与市场接受度的匹配问题。
当前灵活用工市场现状如何?
当前灵活用工市场呈现供需两端多元化特征,企业对灵活用工需求持续增长,但更注重服务质量与合规性。市场竞争激烈,价格战与同质化竞争加剧,头部企业通过技术壁垒和品牌优势维持领先地位。中高端人才服务市场增速较快,但拓展难度大,需要专业能力和资源积累。AI技术成为行业分化关键因素,能提升效率、降低成本的企业更具竞争力。科锐国际中高端招聘业务毛利率大幅提升,反映市场对专业化服务的需求增强。
科锐国际研报提示哪些风险?
科锐国际研报提示的主要风险包括:宏观经济波动可能影响企业招聘需求,灵活用工业务竞争加剧压缩利润空间;中高端人才访寻拓展受限于市场资源与人才流动性,可能影响收入增长;AI Agent产品研发、商业化落地及禾蛙平台交易转化存在不确定性,技术投入与市场回报可能不匹配。此外,技术更新迭代快,需持续投入保持竞争力,但过度投入可能影响短期盈利表现。