猜你想问
水羊股份2026年半年报核心内容有哪些?
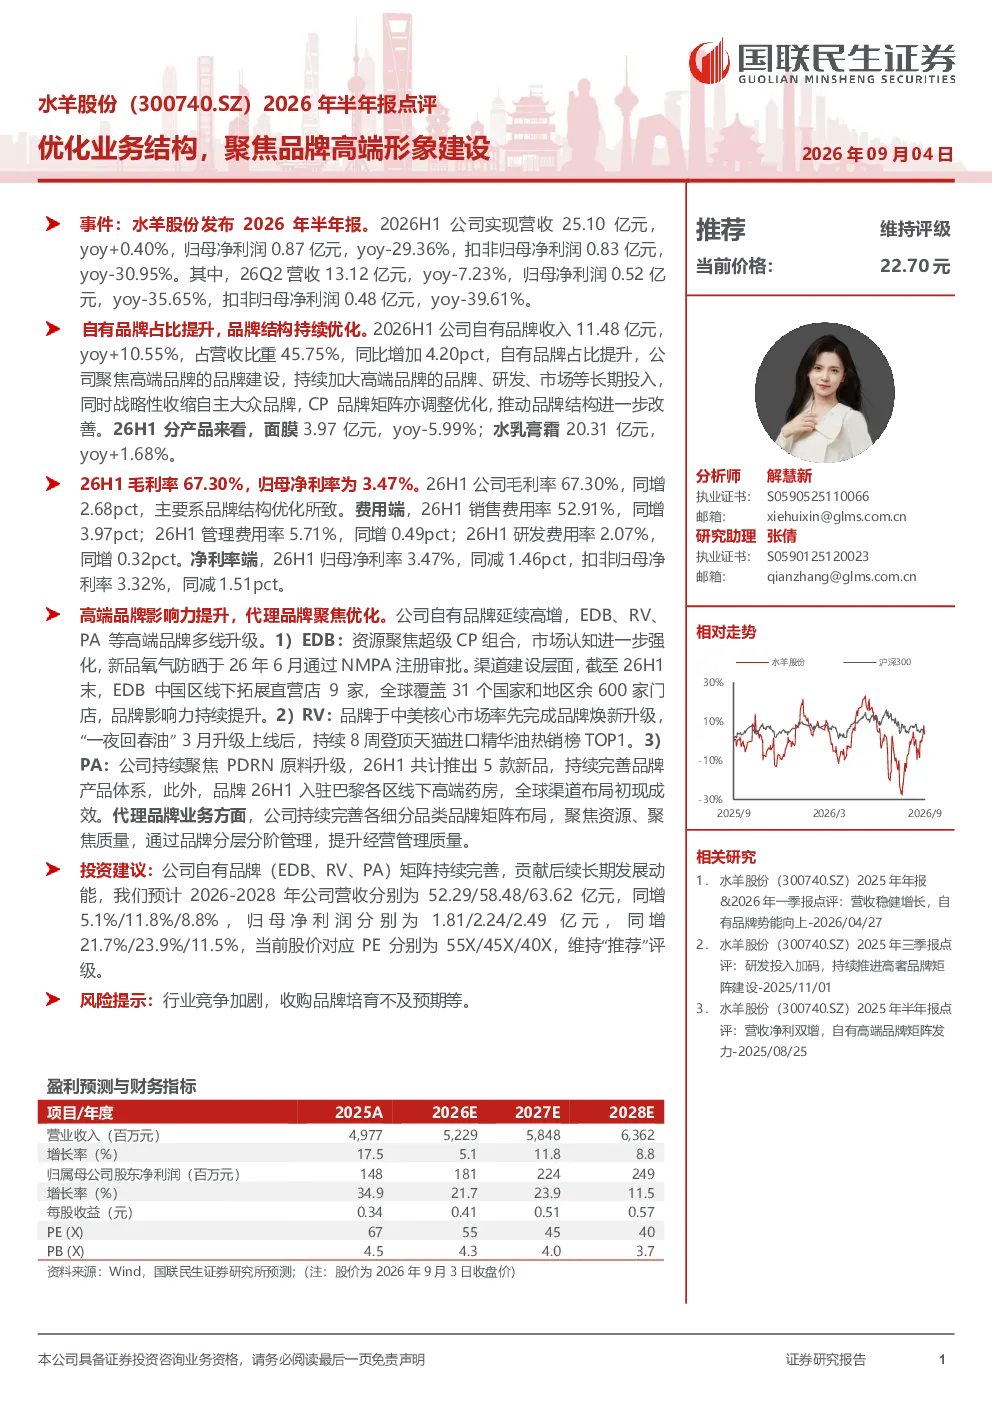
水羊股份2026年半年报显示,公司营收25.10亿元,同比增长0.40%,但归母净利润0.87亿元,同比下降29.36%。公司聚焦品牌高端形象建设,自有品牌收入11.48亿元,同比增长10.55%,占比达45.75%,同比提升4.20个百分点。高端品牌EDB、RV、PA持续升级,EDB全球覆盖31个国家和地区,RV“一夜回春油”热销,PA拓展巴黎药房渠道。代理品牌矩阵优化,聚焦资源与质量。2026H1毛利率67.30%,同比提升2.68个百分点,但销售费用率52.91%,同比提升3.97个百分点,净利率受此影响下降。
报告反映的行业发展趋势是什么?
报告显示,化妆品行业正加速向高端化、品牌化转型。消费者对产品品质和品牌价值的要求日益提升,推动企业加大研发投入,提升品牌形象。水羊股份通过聚焦自有高端品牌EDB、RV、PA的建设,积极拓展国际市场,反映行业趋势下企业对品牌高端化路径的重视。同时,代理品牌矩阵的优化也体现了行业资源整合与专业化分工的趋势。
报告重点分析了哪些方向?
报告重点分析了水羊股份在高端品牌建设、自有品牌收入提升、代理品牌矩阵优化及成本费用控制等方面的表现。公司通过持续升级EDB、RV、PA等高端品牌,拓展国际市场,提升品牌溢价能力。同时,报告也关注到销售费用率的上升对公司净利率的影响,以及未来如何平衡品牌投入与成本控制。
当前市场对水羊股份的判断如何?
当前市场对水羊股份的判断显示,公司正积极调整业务结构,聚焦高端品牌建设,但短期内盈利能力面临压力。自有品牌收入占比提升和高端品牌升级是公司未来发展的关键,但销售费用率的上升也反映出品牌建设初期的投入成本。市场关注公司能否通过品牌升级实现长期增长,以及如何有效控制成本费用。
研报提示了哪些风险?
研报提示的风险包括行业竞争加剧和收购品牌培育不及预期。化妆品行业竞争激烈,新品牌和跨界竞争者不断涌现,可能挤压水羊股份的市场份额。此外,公司通过收购拓展业务,但新品牌的培育和整合需要时间,若市场接受度不及预期,可能影响公司整体业绩表现。