猜你想问
莱康奇塔单抗获批上市对丽珠集团有何影响?
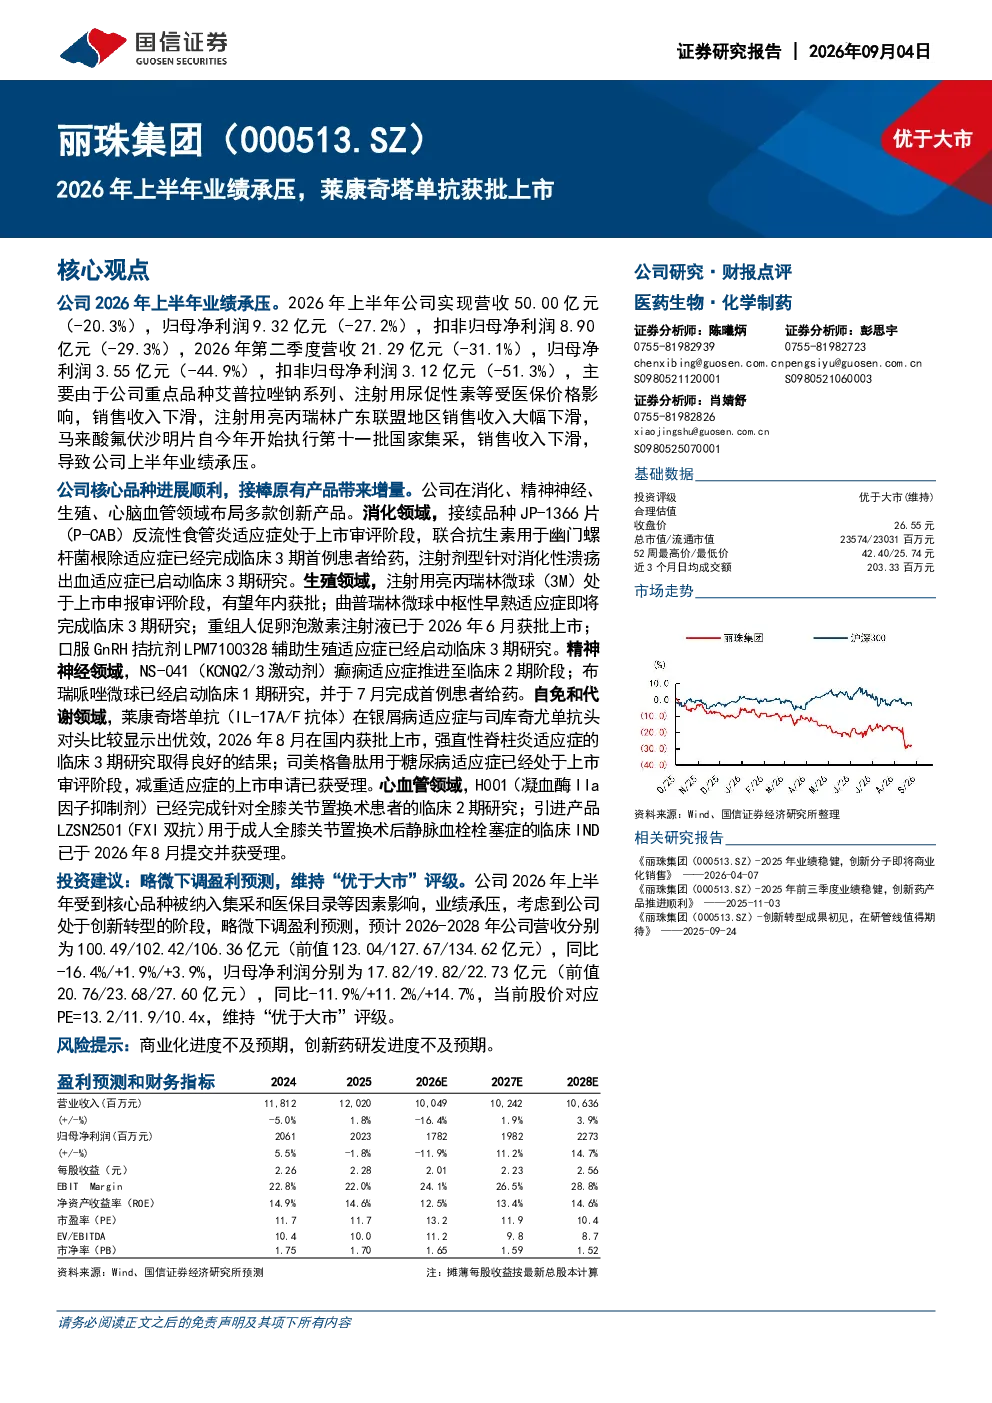
莱康奇塔单抗作为丽珠集团在自免和代谢领域的创新产品,已在国内获批上市。该产品的获批将有助于公司拓展治疗领域,提升市场竞争力。然而,2026年上半年公司整体业绩承压,主要由于重点品种受医保价格影响导致销售收入下滑,包括艾普拉唑钠系列、注射用尿促性素、注射用亮丙瑞林广东联盟地区销售收入大幅下滑,以及马来酸氟伏沙明片执行国家集采导致销售收入下滑。因此,新产品的获批上市能否有效弥补业绩下滑仍需持续观察。
丽珠集团2026年业绩下滑的主要原因是什么?
丽珠集团2026年上半年业绩下滑的主要原因包括重点品种受医保价格影响导致销售收入下滑。具体来看,艾普拉唑钠系列、注射用尿促性素、注射用亮丙瑞林广东联盟地区销售收入大幅下滑,以及马来酸氟伏沙明片执行国家集采导致销售收入下滑。此外,公司毛利率和销售净利率也出现下降,分别为61.3%(-4.74pp)和22.4%(-2.31pp)。这些因素共同导致公司2026年上半年营收50.00亿元(-20.3%),归母净利润9.32亿元(-27.2%)。
丽珠集团在消化、生殖、精神神经等领域的创新产品进展如何?
丽珠集团在多个领域的创新产品进展如下:消化领域,JP-1366片(P-CAB)反流性食管炎适应症处于上市审评阶段,联合抗生素用于幽门螺杆菌根除适应症完成临床3期首例患者给药,注射剂型针对消化性溃疡出血适应症已启动临床3期研究。生殖领域,注射用亮丙瑞林微球(3M)处于上市申报审评阶段,曲普瑞林微球中枢性早熟适应症即将完成临床3期研究,重组人促卵泡激素注射液已获批上市,口服GnRH拮抗剂LPM7100328辅助生殖适应症已启动临床3期研究。精神神经领域,NS-041(KCNQ2/3激动剂)癫痫适应症推进至临床2期阶段,布瑞哌唑微球已启动临床1期研究。这些创新产品的研发进展将有助于公司未来拓展新的治疗领域。
当前医药行业市场现状如何?
当前医药行业市场现状呈现多方面特点。一方面,医保控费和集采政策对部分品种的销售收入造成压力,导致部分企业业绩下滑。另一方面,创新药研发持续推进,多个创新产品进入临床后期阶段或获批上市,为行业带来新的增长动力。此外,随着人口老龄化和健康意识提升,医药市场需求持续增长,但竞争也日益激烈。企业需在控费压力和创新研发之间找到平衡点,以实现可持续发展。
研报对丽珠集团的风险提示有哪些?
研报对丽珠集团的风险提示主要包括商业化进度不及预期和创新药研发进度不及预期。商业化进度不及预期可能导致创新产品无法按计划实现销售收入增长,影响公司业绩表现。创新药研发进度不及预期则可能使公司错失市场机遇,影响长期竞争力。此外,医药行业政策变化和市场竞争加剧也可能带来不确定性风险。因此,投资者需关注公司商业化能力和研发进展,以评估潜在风险。