猜你想问
这份研报主要分析了哪些核心内容?
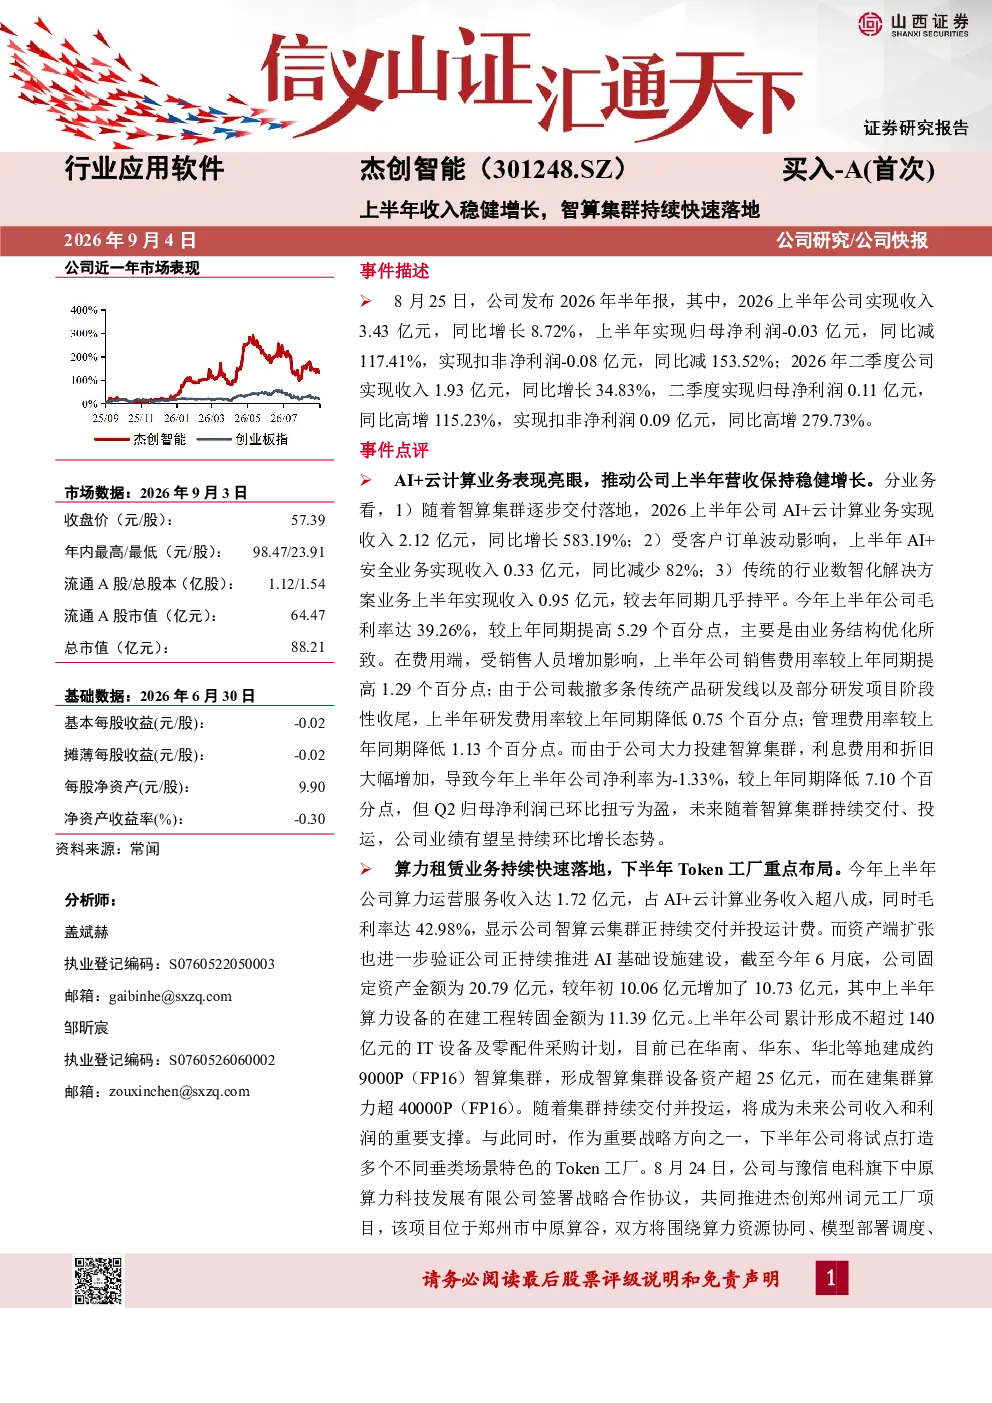
这份研报主要分析了杰创智能2026年上半年的经营情况。公司实现收入3.43亿元,同比增长8.72%,但归母净利润和扣非净利润均出现大幅下滑。AI+云计算业务表现亮眼,收入同比增长583.19%,主要得益于智算集群的逐步交付落地。AI+安全业务受影响,收入同比减少82%。传统业务基本持平。毛利率有所提升,达到39.26%。二季度业绩显著改善,实现归母净利润0.11亿元,同比高增115.23%。
当前智算行业的发展趋势如何?
当前智算行业正处于快速发展阶段,智算集群的建设和落地成为行业重点。杰创智能上半年已建成约9000P(FP16)智算集群,并持续推进更多集群的建设。行业整体呈现高增长态势,智算云转型成为企业重点发展方向。未来随着算力需求的持续增加,智算集群的市场规模有望进一步扩大。
研报重点分析了杰创智能的哪些业务方向?
研报重点分析了杰创智能的AI+云计算业务和算力运营服务。AI+云计算业务是公司上半年收入增长的主要驱动力,收入达2.12亿元,同比增长583.19%。算力运营服务收入达1.72亿元,毛利率达42.98%。公司通过智算集群的交付落地,进一步巩固了在AI+云计算领域的竞争优势。
从市场现状来看,杰创智能处于什么位置?
从市场现状来看,杰创智能在智算云领域处于领先地位。公司已建成大规模智算集群,并持续扩大算力规模。AI+云计算业务表现亮眼,成为公司收入增长的主要引擎。公司通过业务结构优化,提升了毛利率水平。未来随着智算集群的持续投运,公司业绩有望保持稳定增长。
研报提示了哪些主要风险?
研报提示了多项风险因素。首先是供应链风险,可能影响智算设备的供应稳定性。其次是设备部署不及预期,可能导致项目进度延误。资产负债率上升和现金流风险也不容忽视。此外,算力租赁价格下降、合同履约、AI需求不及预期、市场竞争加剧、技术迭代不及预期以及应收账款坏账风险等,都可能对公司经营产生不利影响。
你可能感兴趣
上半年收入稳健增长,物理AI加速落地
山西证券2025-09-08
外部环境致上半年收入增长承压,中移动协同持续落地公司研究/公司快报
信息技术山西证券2024-09-05
上半年收入稳健增长,新产品持续拓展
医药生物西南证券2023-08-29
焦点科技上半年收入增长稳健,AI外贸应用持续贡献增量
国信证券2026-08-31
上半年收入稳健增长,AI月活持续攀升
信息技术山西证券2025-08-25
智算业务核心驱动公司上半年收入快速增长
信息技术山西证券2026-08-28
上半年收入端持续快速提升,医生资源凸显公司核心竞争力
医药生物太平洋证券2021-08-27
2023年上半年收入同比增长43%,PHM业务快速发展
电子设备国信证券2023-08-22
上半年收入同比增长近10%,条码扫描业务快速恢复
国信证券2024-09-10
TAVR产品快速放量和海外业绩提升拉动上半年收入高速增长
华创证券2021-09-01