猜你想问
这份研报主要讲了什么内容?
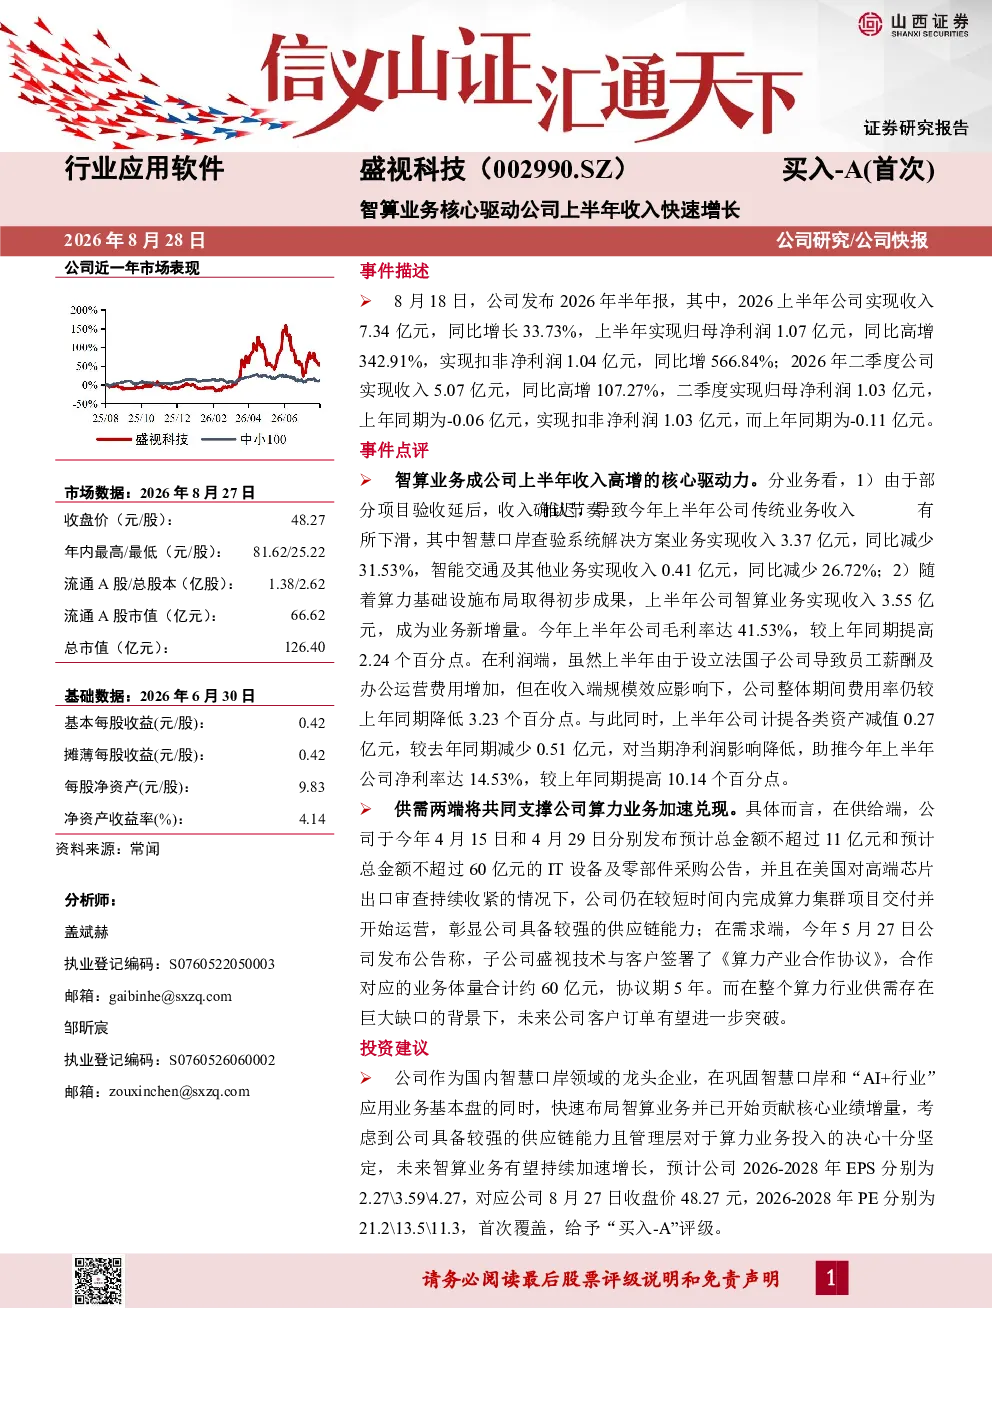
这份研报主要分析了盛视科技2026年上半年的业绩表现,指出公司收入和净利润均实现大幅增长,核心驱动力来自智算业务。报告详细描述了公司上半年收入7.34亿元,同比增长33.73%;归母净利润1.07亿元,同比高增342.91%的业绩数据,并特别强调了智算业务收入3.55亿元,成为公司新增量的重要性。同时,报告还分析了公司毛利率提升、费用控制成效显著,以及供需两端支撑算力业务发展的积极因素。
智算行业目前的发展趋势如何?
智算行业目前呈现快速发展趋势,市场需求旺盛但供给端存在缺口。从供给端看,尽管面临美国芯片出口审查收紧等挑战,公司仍能完成算力集群项目交付,并发布多亿元IT设备及零部件采购公告,显示行业对算力资源的需求持续增长。从需求端看,子公司盛视技术签署约60亿元算力产业合作协议,协议期长达5年,进一步印证了算力行业巨大的市场潜力。未来随着AI技术的深入应用,算力需求有望持续扩大,行业增长空间广阔。
研报重点分析了盛视科技的哪些方面?
研报重点分析了盛视科技的业务结构变化和智算业务的增长潜力。报告指出,虽然公司传统业务如智慧口岸查验系统解决方案、智能交通及其他业务收入出现下滑,但智算业务收入3.55亿元,同比增长显著,成为公司业绩的核心增长点。此外,报告还关注了公司毛利率提升至41.53%、期间费用率降低3.23个百分点等财务表现,以及公司在算力业务领域的供给端和需求端布局情况,全面评估了公司智算业务的竞争优势和发展前景。
当前算力市场的供需状况如何?
当前算力市场呈现供给不足、需求旺盛的格局。从供给端来看,尽管面临国际政治经济形势变化和芯片出口管制政策加码等挑战,公司仍能积极采购IT设备及零部件,并成功交付算力集群项目,显示行业在克服困难的同时仍保持较高供给效率。从需求端来看,子公司盛视技术签署的60亿元算力产业合作协议,以及行业普遍存在的算力供需缺口,都表明市场需求持续扩大。未来随着AI应用场景的不断丰富,算力需求有望进一步释放,市场增长潜力巨大。
研报提到了哪些主要风险?
研报提示了公司面临的多重风险因素。首先,国际政治经济局势多变,尤其是美国芯片出口管制政策加码,可能对公司供应链和业务发展造成不利影响。其次,设备采购和部署若不及预期,可能影响公司智算业务的正常推进。此外,公司资产负债率上升、现金流风险,以及算力租赁价格持续快速下降等市场因素,都可能对公司盈利能力产生压力。同时,AI需求不及预期、应收款项计提减值风险、市场竞争加剧、合同履约风险、新品迭代不及预期等内部和外部风险也需关注。