猜你想问
银轮股份2026年业绩表现如何?
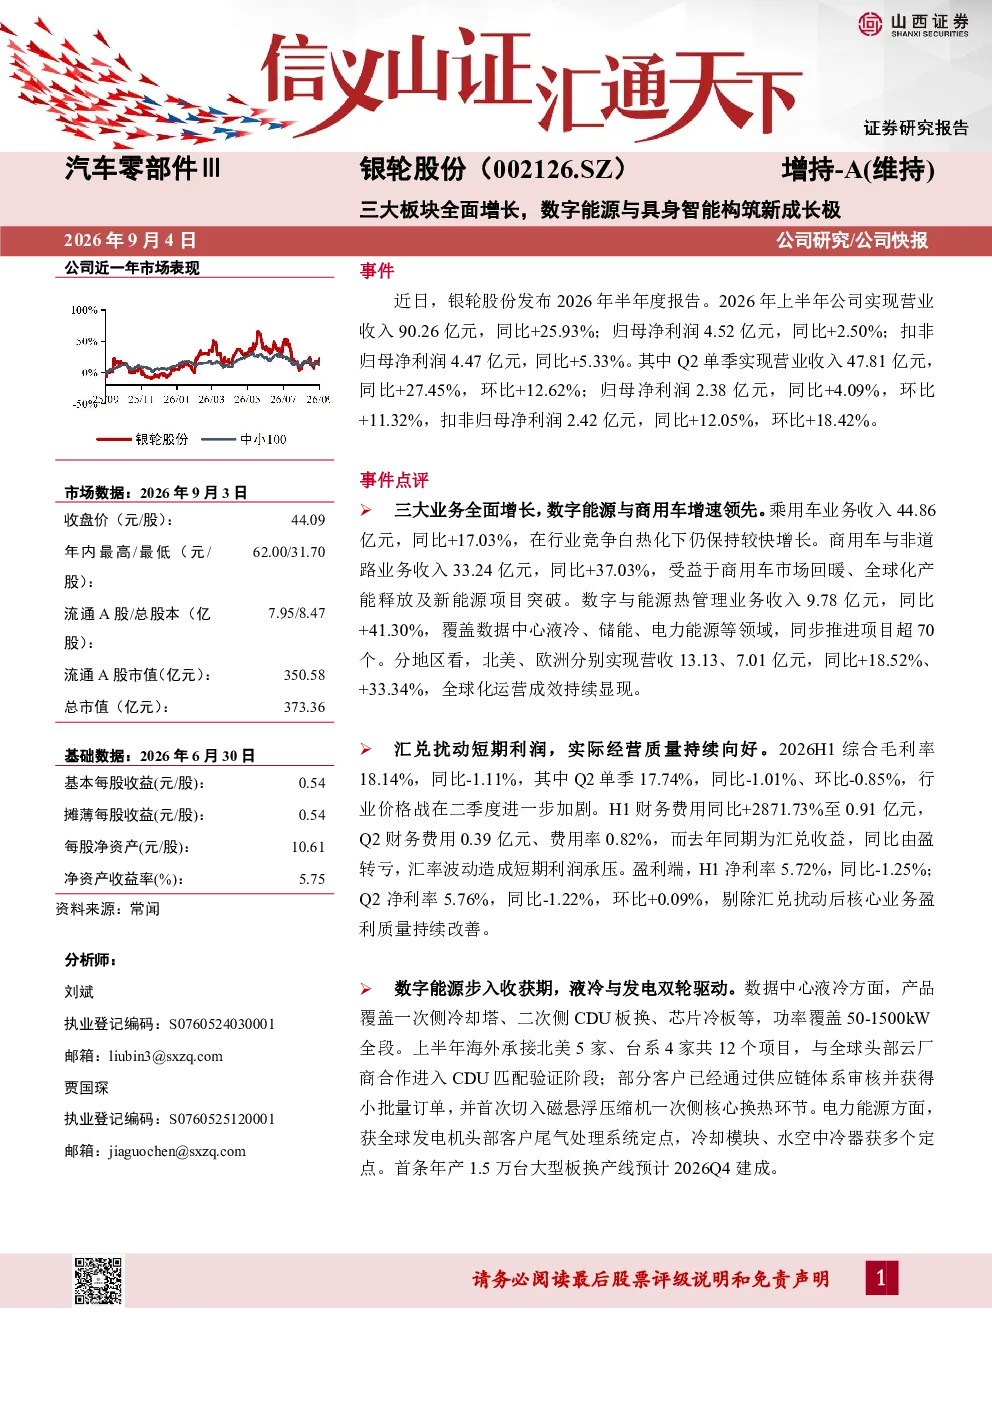
银轮股份2026年上半年业绩表现亮眼,三大业务板块全面增长。乘用车业务收入44.86亿元,同比+17.03%;商用车与非道路业务收入33.24亿元,同比+37.03%;数字与能源热管理业务收入9.78亿元,同比+41.30%。Q2单季收入47.81亿元,同比+27.45%,环比+12.62%。扣非归母净利润同比增长5.33%,环比增长18.42%
银轮股份业务板块有哪些亮点?
银轮股份业务板块亮点突出,乘用车业务保持17.03%增长;商用车与非道路业务受商用车市场回暖、全球化产能释放及新能源项目突破推动,收入同比增长37.03%;数字与能源热管理业务覆盖数据中心液冷、储能、电力能源等领域,收入同比增长41.30%,推进项目超70个。具身智能作为新兴战略方向,关节电机、关节模组等产品已实现小批量生产,累计获得161个新项目,预计新增年销售收入约49.9亿元
银轮股份所在赛道发展趋势如何?
银轮股份所在赛道发展趋势向好,数字能源与具身智能领域潜力巨大。数字与能源热管理业务覆盖数据中心液冷、储能、电力能源等领域,收入同比增长41.30%。具身智能作为新兴战略方向,关节电机、关节模组等产品已实现小批量生产,累计获得161个新项目,预计新增年销售收入约49.9亿元。商用车市场回暖、全球化产能释放及新能源项目突破也推动商用车与非道路业务收入同比增长37.03%
银轮股份市场现状如何?
银轮股份市场现状积极,三大业务板块全面增长,展现出较强的市场竞争力。乘用车业务在行业竞争激烈背景下仍保持17.03%的较快增长。商用车与非道路业务受益于商用车市场回暖、全球化产能释放及新能源项目突破,收入同比增长37.03%。数字与能源热管理业务收入同比增长41.30%,推进项目超70个。具身智能作为新兴战略方向,关节电机、关节模组等产品已实现小批量生产,累计获得161个新项目,预计新增年销售收入约49.9亿元
银轮股份存在哪些风险?
银轮股份面临多重风险,包括宏观经济波动可能影响市场需求;原材料价格波动可能侵蚀利润空间;市场竞争加剧可能压缩价格优势;汇率波动可能增加财务费用;关税风险可能影响全球化布局。此外,行业价格战导致综合毛利率同比下滑1.11%,财务费用同比大幅增加2871.73%至0.91亿元,主要因汇率波动。尽管如此,剔除汇兑扰动后盈利质量持续改善,长期发展潜力仍需关注