猜你想问
这份研报的核心内容是什么?
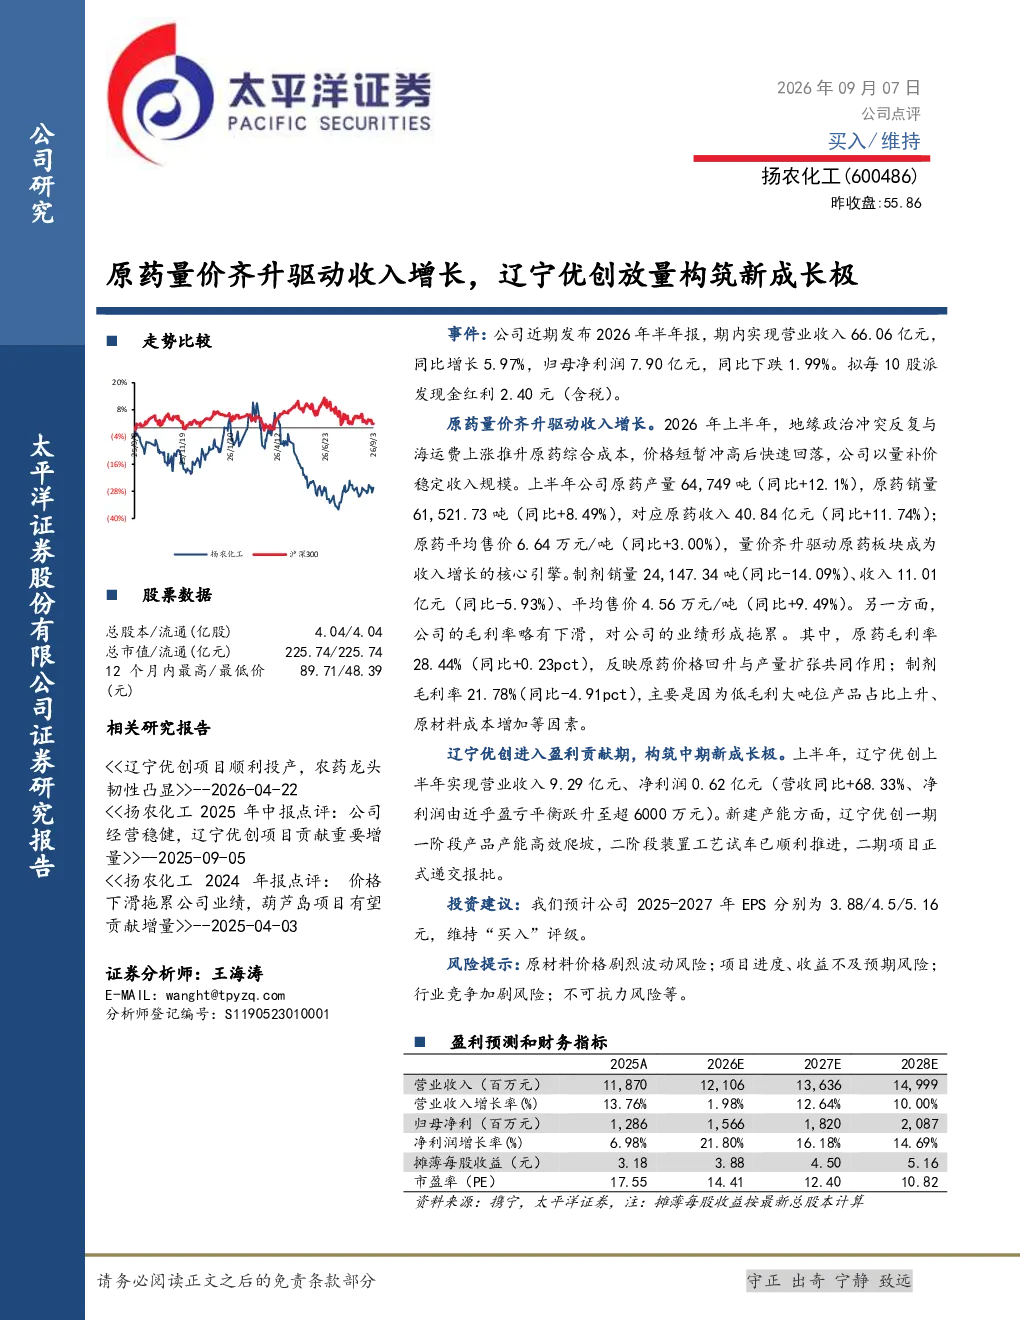
该研报指出,扬农化工2026年上半年营业收入66.06亿元(同比增长5.97%),归母净利润7.90亿元(同比下跌1.99%)。原药板块因量价齐升驱动收入增长,原药产量同比增长12.1%至64,749吨,销量同比增长8.49%至61,521.73吨,收入同比增长11.74%至40.84亿元,平均售价同比增长3.00%至6.64万元/吨。制剂板块销量同比下降14.09%至24,147.34吨,收入同比下降5.93%至11.01亿元,但平均售价同比增长9.49%至4.56万元/吨。原药毛利率略有上升至28.44%,制剂毛利率下降至21.78%
原药赛道行业发展趋势如何?
原药板块呈现量价齐升趋势,产量和销量均实现增长,推动收入增长。平均售价的提升反映了市场对原药产品的需求增强和价格传导能力。制剂板块则面临销量下滑但平均售价上升的情况,可能源于产品结构优化或竞争加剧。整体来看,原药行业受益于医药需求增长和产能扩张,但需关注原材料成本波动和行业竞争影响。
研报重点分析了哪些方向?
研报重点分析了扬农化工原药和制剂板块的业绩表现及驱动因素。原药板块因产量扩张和价格提升实现收入增长,毛利率略有改善。制剂板块销量下降但平均售价提升,反映产品结构变化。此外,研报关注了辽宁优创项目的产能爬坡和盈利贡献,以及公司整体经营稳健性。
当前市场对扬农化工的判断是什么?
市场对扬农化工的判断显示公司原药板块表现亮眼,量价齐升推动业绩增长,辽宁优创项目逐步贡献增量。制剂板块面临销量压力但平均售价提升,反映产品升级趋势。公司整体经营稳健,但需关注原材料成本和行业竞争的影响。未来业绩增长潜力主要来自原药板块的持续扩张和产品结构优化。
研报提示了哪些风险?
研报提示的主要风险包括原材料价格剧烈波动风险,可能导致成本上升压力;项目进度及收益不及预期风险,如辽宁优创项目产能爬坡或盈利贡献不及计划;行业竞争加剧风险,可能影响产品定价能力和市场份额;以及不可抗力风险,如政策变化或自然灾害等外部因素对公司经营的影响。