猜你想问
名创优品2026年中期业绩核心数据有哪些?
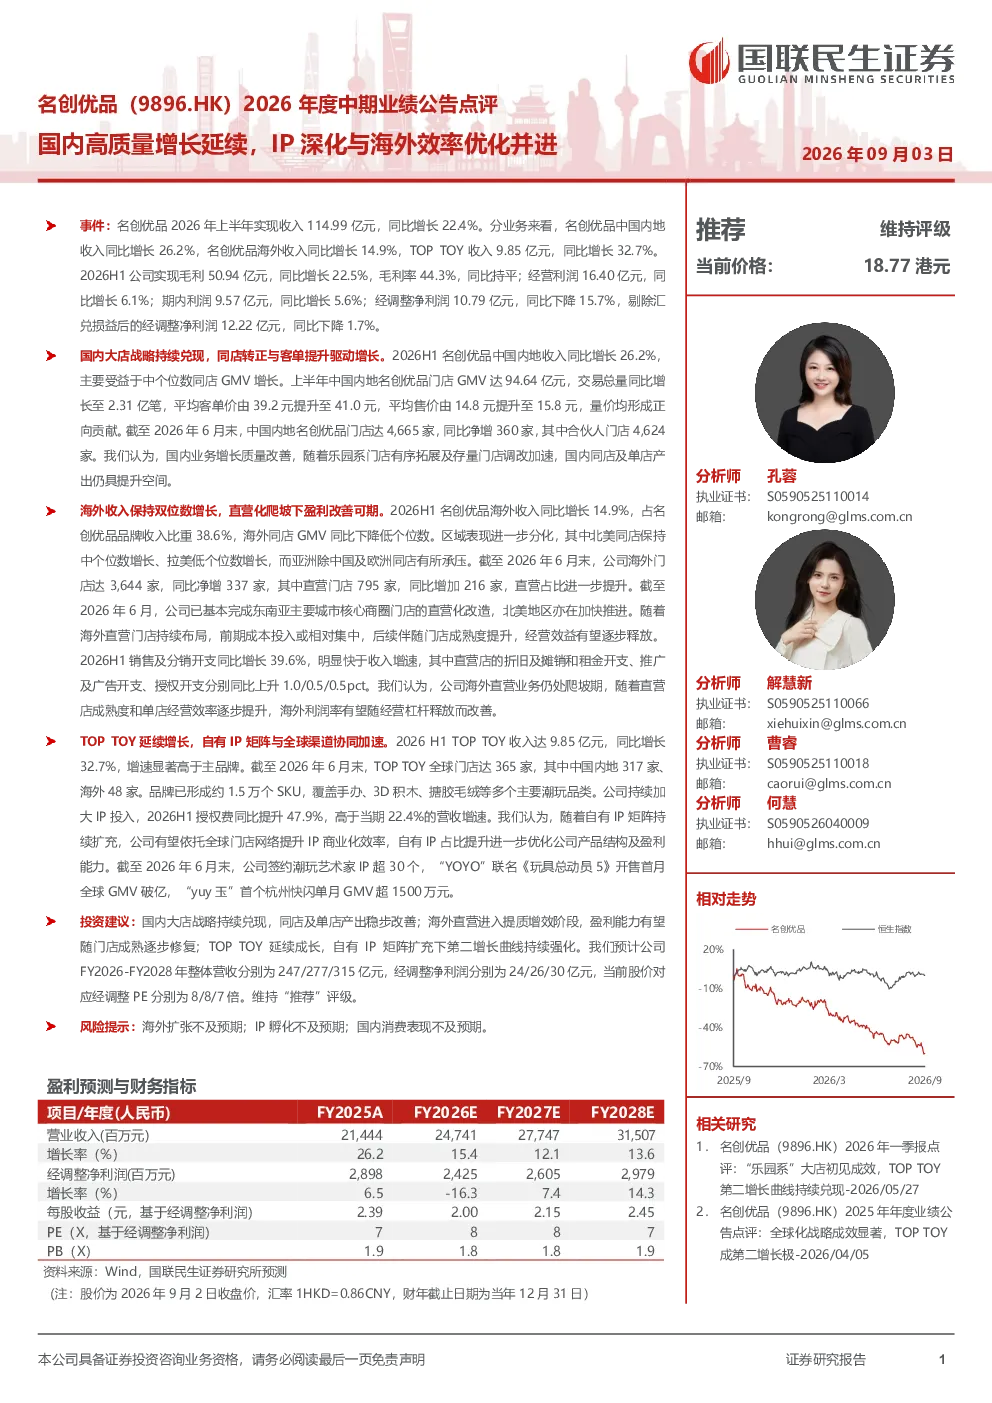
名创优品2026年上半年国内收入同比增长22.4%,其中中国内地增长26.2%。同店GMV中个位数增长,平均客单价41.0元,平均售价15.8元。门店净增360家至4,665家。海外收入增长14.9%,同店GMV下降低个位数。海外门店净增337家至3,644家,直营占比提升。TOP TOY业务收入增长32.7%达9.85亿元,签约超30个IP,商业化效率提升。
报告如何分析国内业务发展趋势?
报告指出国内业务增长质量改善,同店及单店产出有提升空间。中国内地收入增长26.2%,门店数量持续扩张,合伙人模式成效显著。平均客单价和售价提升,显示消费升级趋势。未来国内市场仍具潜力,但需关注同店及单店产出提升的可持续性。
报告重点分析了哪些方面?
报告重点分析了国内高质量增长延续性,关注同店GMV、客单价、售价及门店扩张。同时评估海外业务效率优化,包括直营占比提升和利润率改善预期。TOP TOY业务作为增长新引擎,IP矩阵扩充和商业化效率提升是关键分析点。
当前市场对名创优品的整体评价如何?
市场认为名创优品国内业务稳健增长,海外扩张和IP深化策略并行。报告预测2026-2028年营收247/277/315亿元,经调整净利润24/26/30亿元,当前股价对应PE8/8/7倍。维持“推荐”评级,但需关注海外扩张、IP孵化和国内消费表现等风险。
报告提示了哪些主要风险?
报告提示的主要风险包括海外扩张不及预期,可能影响整体营收和利润增长。IP孵化若未达预期,将影响TOP TOY业务商业化效率。国内消费表现若不及预期,可能影响国内业务增长质量。这些风险需持续关注,可能影响公司未来业绩表现。
你可能感兴趣
名创优品(9896.HK):国内同店增长提速,TOP TOY 延续翻倍势头
信达证券2025-11-21
同程旅行2026年度中期业绩公告点评:短期增长动能承压,盈利质量延续稳健
国联民生证券2026-08-27
MINIMAX-W(0100.HK)2026年度中期业绩公告点评:B端驱动收入高增,M3与H3双线驱动增长
国联民生证券2026-09-02
名创优品2023Q4业绩点评:国内海外拓店IP双发力,业绩再超预期
国泰君安证券2024-03-15
海底捞(6862.HK)2026年度中期业绩公告点评:夯实中台,延续高分红
国联民生证券2026-08-27
2026年度中期业绩公告点评:单店基本盘稳健,门店提质与利润率改善并行
休闲服务国联民生证券2026-09-16
自有IP突破,国内增长韧性延续,海外转向经营质量优化
国盛证券2026-08-30
京东健康(6618.HK)2026年中期业绩公告点评:收入延续稳健增长,AI+供应链驱动健康服务生态深化
国联民生证券2026-08-19
结构优化与效率提升,驱动业绩高质量增长
基础化工国联证券2024-04-24
时代天使(6699.HK)2026年中期业绩公告点评:海外盈利拐点兑现,国内案例增长提速
国联民生证券2026-09-04