猜你想问
同程旅行2026中期业绩报告核心内容是什么?
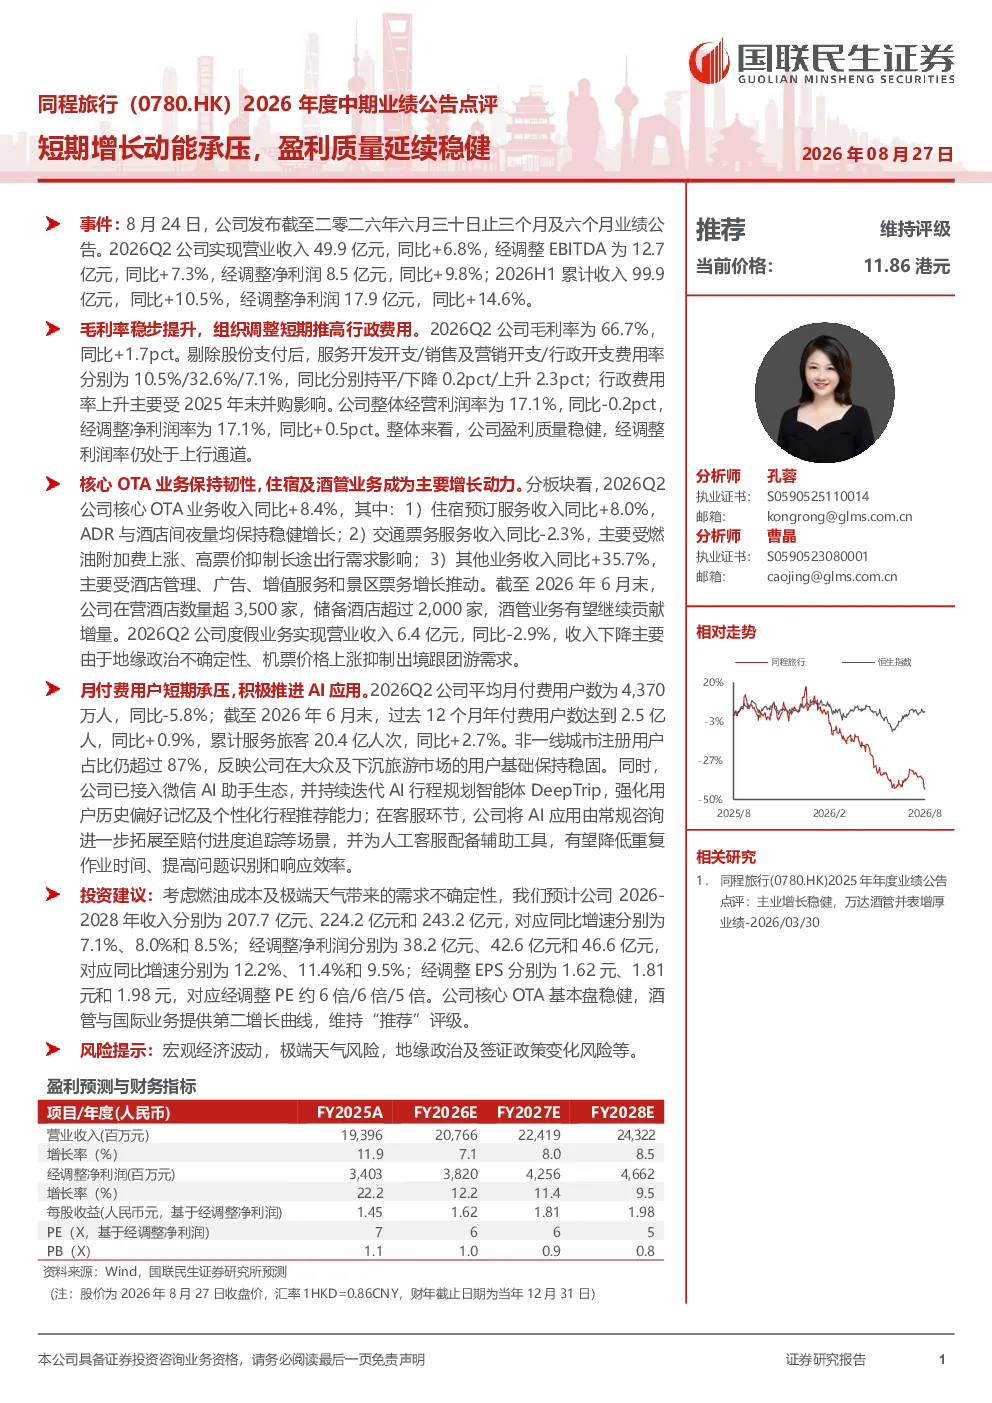
同程旅行2026年度中期业绩公告显示,2026年第二季度公司实现营业收入49.9亿元,同比增长6.8%;经调整EBITDA为12.7亿元,同比增长7.3%;经调整净利润为8.5亿元,同比增长9.8%。上半年累计收入99.9亿元,同比增长10.5%;经调整净利润17.9亿元,同比增长14.6%。毛利率提升至66.7%,经调整净利润率保持稳健。
旅游行业发展趋势如何?
同程旅行报告显示,核心OTA业务保持韧性,住宿及酒管业务成为主要增长动力。公司在非一线城市用户基础稳固,AI应用强化个性化服务。但交通票务受燃油附加费及高票价影响,度假业务受地缘政治和机票价格影响。整体看,旅游行业下沉市场潜力大,技术驱动服务升级,但需求端受成本和不确定性影响。
报告重点分析了哪些方向?
报告重点分析了同程旅行的盈利质量、业务板块表现及AI应用。盈利方面,经调整利润率提升,但整体经营利润率略有下降。业务方面,核心OTA稳健,酒管业务增长显著,度假业务受外部环境影响。AI应用方面,公司接入微信生态,迭代行程规划智能体DeepTrip,拓展客服AI场景,提升运营效率。
当前旅游市场现状如何?
同程旅行报告反映,旅游市场呈现结构性分化。大众及下沉市场需求稳定,技术赋能提升服务体验。但宏观经济波动、极端天气及地缘政治不确定性仍对行业造成压力。交通和出境游受成本及政策影响较大,而住宿和酒管业务展现出较强韧性。
研报提示了哪些风险?
研报提示的主要风险包括宏观经济波动可能影响出行需求,极端天气事件可能干扰运营,地缘政治及签证政策变化可能影响出境游。此外,燃油附加费上涨和高票价抑制长途出行需求,行政费用率因并购影响有所上升,需关注整合效果。
你可能感兴趣
名创优品(9896.HK)2026年度中期业绩公告点评:国内高质量增长延续,IP深化与海外效率优化并进
国联民生证券2026-09-03
盈利承压延续,资产质量稳健 —— 商业银行2023年及2024年一季度业绩点评
金融惠誉博华2024-06-07
可靠股份(301009):2026年半年报点评:成人失禁稳健增长,盈利短期承压
国泰海通证券2026-09-07
快手(1024.HK)2026年中期业绩公告点评:短期主业增长或承压,关注可灵模型发布
国联民生证券2026-08-25
2025年业绩公告点评:营收稳健增长,净利受多因素影响短期承压
东吴证券2026-03-31
2026年度中期业绩公告点评:单店基本盘稳健,门店提质与利润率改善并行
休闲服务国联民生证券2026-09-16
海底捞(6862.HK)2026年度中期业绩公告点评:夯实中台,延续高分红
国联民生证券2026-08-27
中报及1季报点评:收入利润短期承压,盈利质量稳健
文化传媒国信证券2026-05-09
MINIMAX-W(0100.HK)2026年度中期业绩公告点评:B端驱动收入高增,M3与H3双线驱动增长
国联民生证券2026-09-02
Q3业绩短期承压,国际业务H3C延续强劲增长动能
信息技术安信证券2023-10-30