猜你想问
时代天使2026年中期业绩公告核心内容是什么?
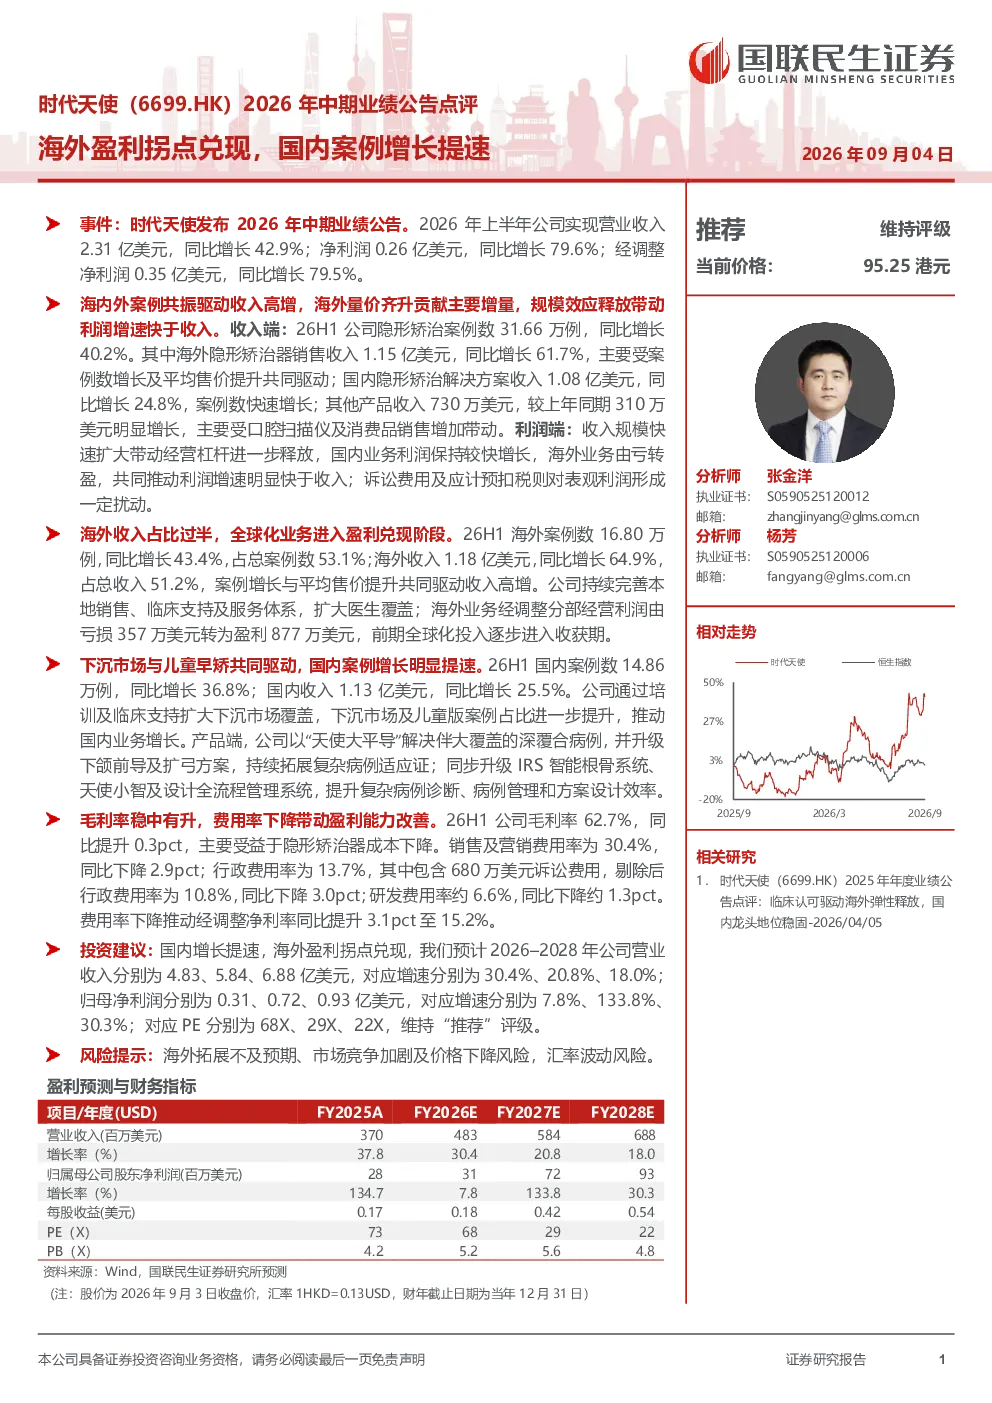
时代天使2026年中期业绩表现强劲,海内外案例增长共振驱动收入高增,海外业务盈利拐点兑现,利润增速快于收入。2026年上半年营业收入2.31亿美元,同比增长42.9%,海外隐形矫治器销售收入1.15亿美元,同比增长61.7%,国内隐形矫治解决方案收入1.08亿美元,同比增长24.8%。净利润0.26亿美元,同比增长79.6%,主要得益于规模效应释放、国内业务利润保持较快增长,以及海外业务由亏转盈。海外案例数16.8万例,同比增长43.4%,收入1.18亿美元,同比增长64.9%。国内案例数14.86万例,同比增长36.8%,收入1.13亿美元,同比增长25.5%。毛利率62.7%,销售及营销费用率30.4%,行政费用率13.7%(剔除诉讼费用后为10.8%),研发费用率约6.6%
隐形矫治赛道行业发展趋势如何?
隐形矫治赛道受益于消费升级和数字化诊疗技术发展,市场渗透率持续提升。技术迭代加速,从传统固定矫治向隐形矫治、儿童早期矫治拓展,产品线不断丰富。竞争格局加剧,国内外品牌竞争激烈,价格战和营销投入成为关键。政策监管趋严,对产品质量和医疗服务提出更高要求。未来增长潜力主要来自下沉市场拓展、儿童早矫市场培育以及数字化诊疗效率提升。
这份研报重点分析了哪些方向?
研报重点分析了时代天使海内外业务增长驱动因素和盈利能力变化。海外业务方面,分析了案例数增长、平均售价提升以及盈利拐点兑现的原因,指出规模效应释放和成本控制是关键。国内业务方面,分析了下沉市场拓展和儿童早矫推动增长的因素,以及产品端拓展复杂病例适应证的进展。盈利能力方面,分析了毛利率提升、费用率下降对净利润增长的贡献。
当前隐形矫治市场现状如何?
当前隐形矫治市场呈现高速增长态势,但渗透率仍有较大提升空间。市场竞争激烈,国内外品牌竞争格局分化,高端市场由头部品牌主导,下沉市场成为竞争热点。技术迭代加速,数字化诊疗技术成为重要竞争手段。消费者对美观和舒适度要求提高,推动产品和服务升级。政策监管逐步完善,对行业规范化发展起到积极作用。
这份研报提示了哪些风险?
研报提示的主要风险包括海外拓展不及预期,可能因市场竞争加剧、价格下降或当地政策变化导致增长放缓;市场竞争加剧可能引发价格战,压缩利润空间;汇率波动可能影响海外业务盈利能力。此外,技术迭代风险和产品安全风险也需要关注。