猜你想问
这份研报的核心内容是什么?
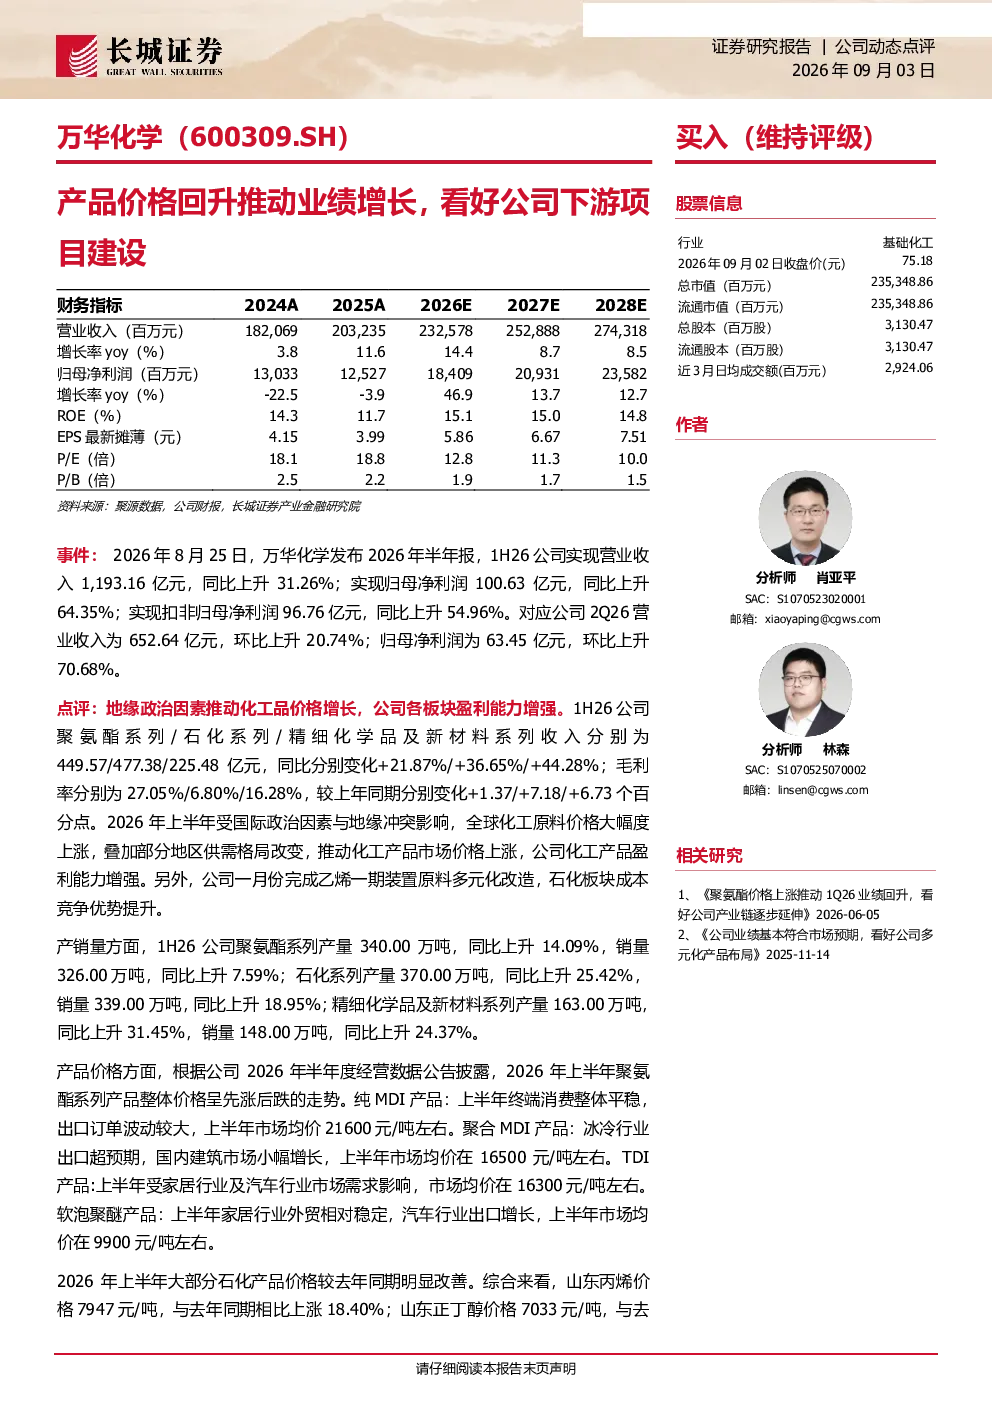
该研报分析了万华化学2026年上半年的业绩增长情况,指出其营业收入和净利润均实现显著同比增长,主要得益于地缘政治因素推动化工品价格上涨,公司各业务板块盈利能力增强。报告详细介绍了聚氨酯、石化、精细化学品及新材料三大系列的产品产量、销量及价格变化,同时分析了原材料价格波动、费用率及现金流状况。此外,报告还重点提及公司在建工程进展及未来发展战略,强调科技创新和产品差异化的重要性。
化工行业未来发展趋势如何?
根据研报,化工行业未来发展趋势主要体现在产品高端化和差异化方面。随着下游应用领域对材料性能要求的提高,传统化工产品竞争加剧,企业需通过技术创新提升产品附加值。同时,地缘政治因素对原材料价格的影响将持续存在,企业需加强供应链管理能力。此外,新能源、新材料等新兴领域的发展将为化工行业带来新的增长点,如高性能材料一体化、电池产业链等。
研报重点分析了哪些方面?
研报重点分析了万华化学的业绩增长驱动因素、产品价格与销量变化、原材料价格波动、费用与现金流状况,以及在建项目进展。报告指出,地缘政治因素是推动公司业绩增长的关键,而产品价格回升和销量增长是主要表现。同时,报告也分析了原材料价格上涨对公司成本的影响,以及公司在建项目对公司未来发展的支撑作用。
当前化工市场现状如何判断?
当前化工市场现状表现为产品价格波动较大,原材料成本上涨明显,市场竞争加剧。地缘政治因素对供应链的影响持续存在,导致部分化工品价格呈现先涨后跌的走势。同时,下游应用领域对产品性能和品质的要求不断提高,推动企业向高端化、差异化方向发展。企业需加强技术创新和成本控制能力,以应对市场变化。
研报提到了哪些风险提示?
研报提示了万华化学面临的主要风险包括安全风险、境外经营风险、产品价格波动风险、地缘政治风险以及产能投产不及预期风险。安全风险主要涉及化工生产过程中的安全隐患;境外经营风险与公司国际化业务相关;产品价格波动风险源于原材料和产品价格的不确定性;地缘政治风险则与全球政治经济形势变化有关;产能投产不及预期风险则与公司在建项目进度和效果相关。