猜你想问
盐湖股份2026年半年报核心内容是什么?
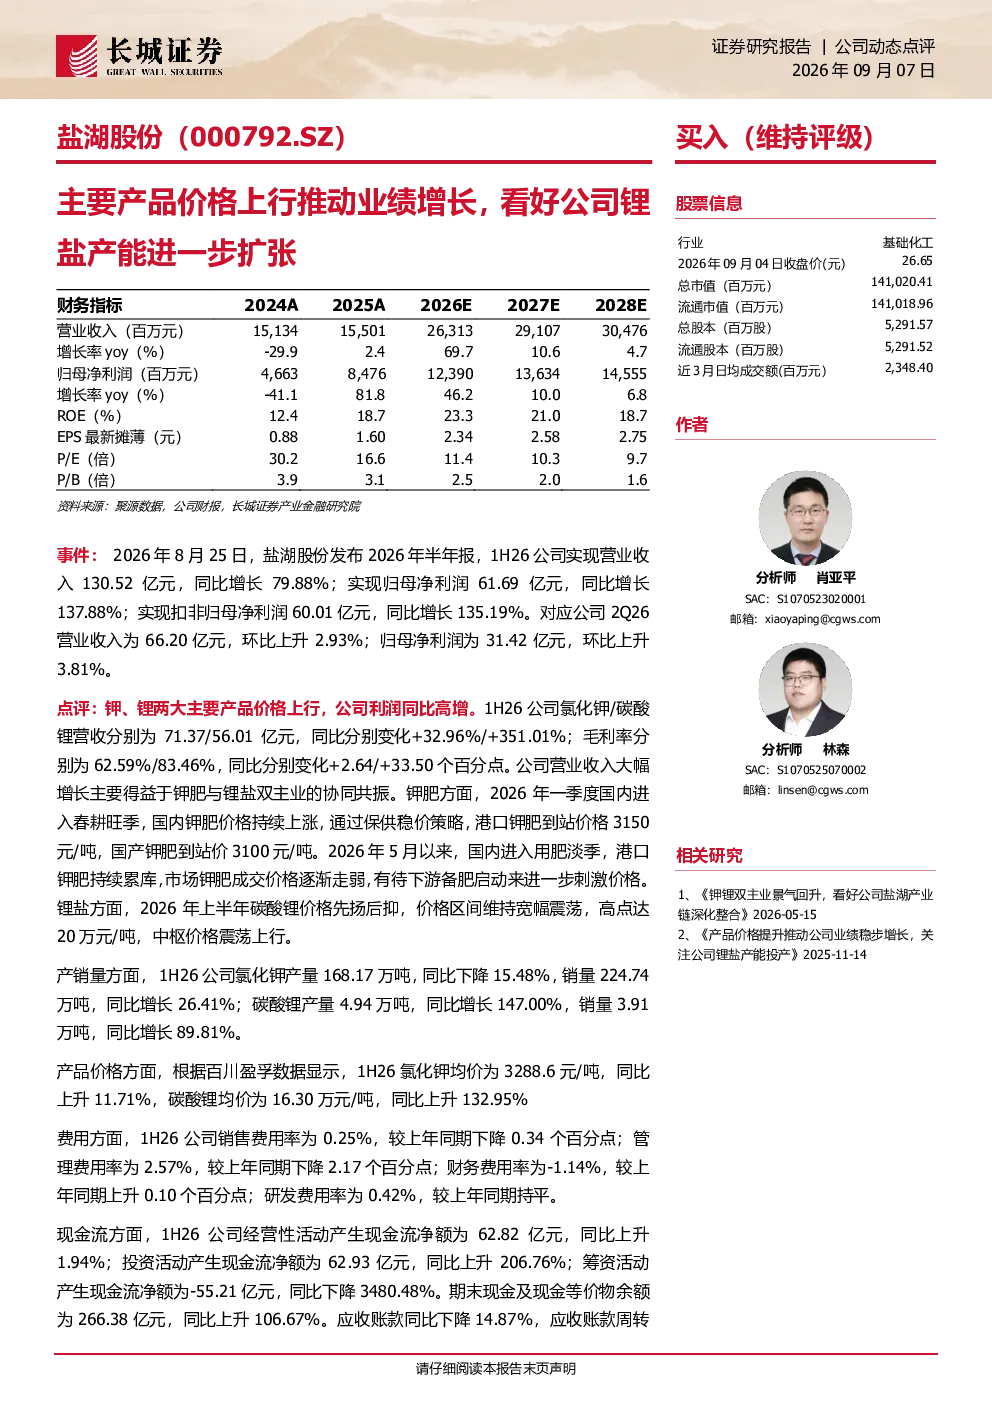
盐湖股份2026年半年报显示,公司业绩显著增长,主要得益于钾、锂两大主要产品价格上行。1H26公司实现营业收入130.52亿元,同比增长79.88%;归母净利润61.69亿元,同比增长137.88%。氯化钾和碳酸锂营收分别同比增长32.96%和351.01%,毛利率分别提升2.64和33.50个百分点。
钾肥和锂盐行业发展趋势如何?
2026年一季度国内钾肥价格持续上涨,通过保供稳价策略,港口钾肥到站价格3150元/吨,国产钾肥到站价3100元/吨。5月以来进入淡季,市场价格逐渐走弱。锂盐方面,上半年碳酸锂价格宽幅震荡,高点达20万元/吨,中枢价格震荡上行。公司碳酸锂产量同比增长147.00%,销量同比增长89.81%。
报告重点分析了哪些方向?
报告重点分析了盐湖股份钾、锂两大主要产品的产销量与价格变化,费用与现金流情况,以及公司锂盐产能扩张与技术优势。公司4万吨/年基础锂盐一体化项目已全面量产,并通过收购五矿盐湖51%股权将一里坪盐湖纳入合并报表,锂盐年产能由4万吨提升至9.8万吨。
当前市场对盐湖股份的判断是什么?
根据报告,盐湖股份2026年上半年业绩显著增长,主要产品价格上行推动公司营收和利润大幅提升。公司锂盐产能扩张和技术优势明显,但需关注产品价格市场波动风险、环境保护风险、安全生产风险、科技创新风险、新产品推进不及预期风险。
研报提到了哪些风险提示?
研报提示的主要风险包括产品价格市场波动风险、环境保护风险、安全生产风险、科技创新风险、新产品推进不及预期风险。需关注钾肥和锂盐市场价格波动对公司业绩的影响,以及公司在环境保护、安全生产和科技创新方面的挑战。
你可能感兴趣
长城证券_公司报告_产品价格提升推动公司业绩稳步增长,关注公司锂盐产能投产_钾肥_肖亚平,林森
基础化工长城证券2025-11-13
产品价格提升推动公司业绩稳步增长,关注公司锂盐产能投产
长城证券2025-11-14
氯化钾量价齐升推动业绩增长,看好公司钾盐产能扩张
长城证券2025-11-26
产品价格上行推动利润增长,看好公司未来项目建设
长城证券2026-08-27
长城证券_公司报告_产品价格下跌,3Q25业绩略承压,看好公司产能扩张与产品矩阵丰富_其他化学制品Ⅲ_肖亚平,林森
基础化工长城证券2025-11-13
产品价格回升推动业绩增长,看好公司下游项目建设
长城证券2026-09-04
【风口研报·洞察】芯片测试重要性与价值量显著提升,先进逻辑、存储器及AI相关产能扩张持续拉动先进封装产能的进一步上修,以解决当前AI算力交付的主要瓶颈;EPS上调速度与利率上行速度的较量-20260520
未知机构2026-05-20
Q1主要产品价格上行业绩改善,新产能投放引领成长
华西证券2024-05-09
公司信息更新报告:下游需求高度景气,产能扩张推动业绩增长
开源证券2022-03-30
公司点评:产能继续扩张,推动业绩增长
食品饮料国都证券2010-09-01