猜你想问
这份研报的核心内容是什么?
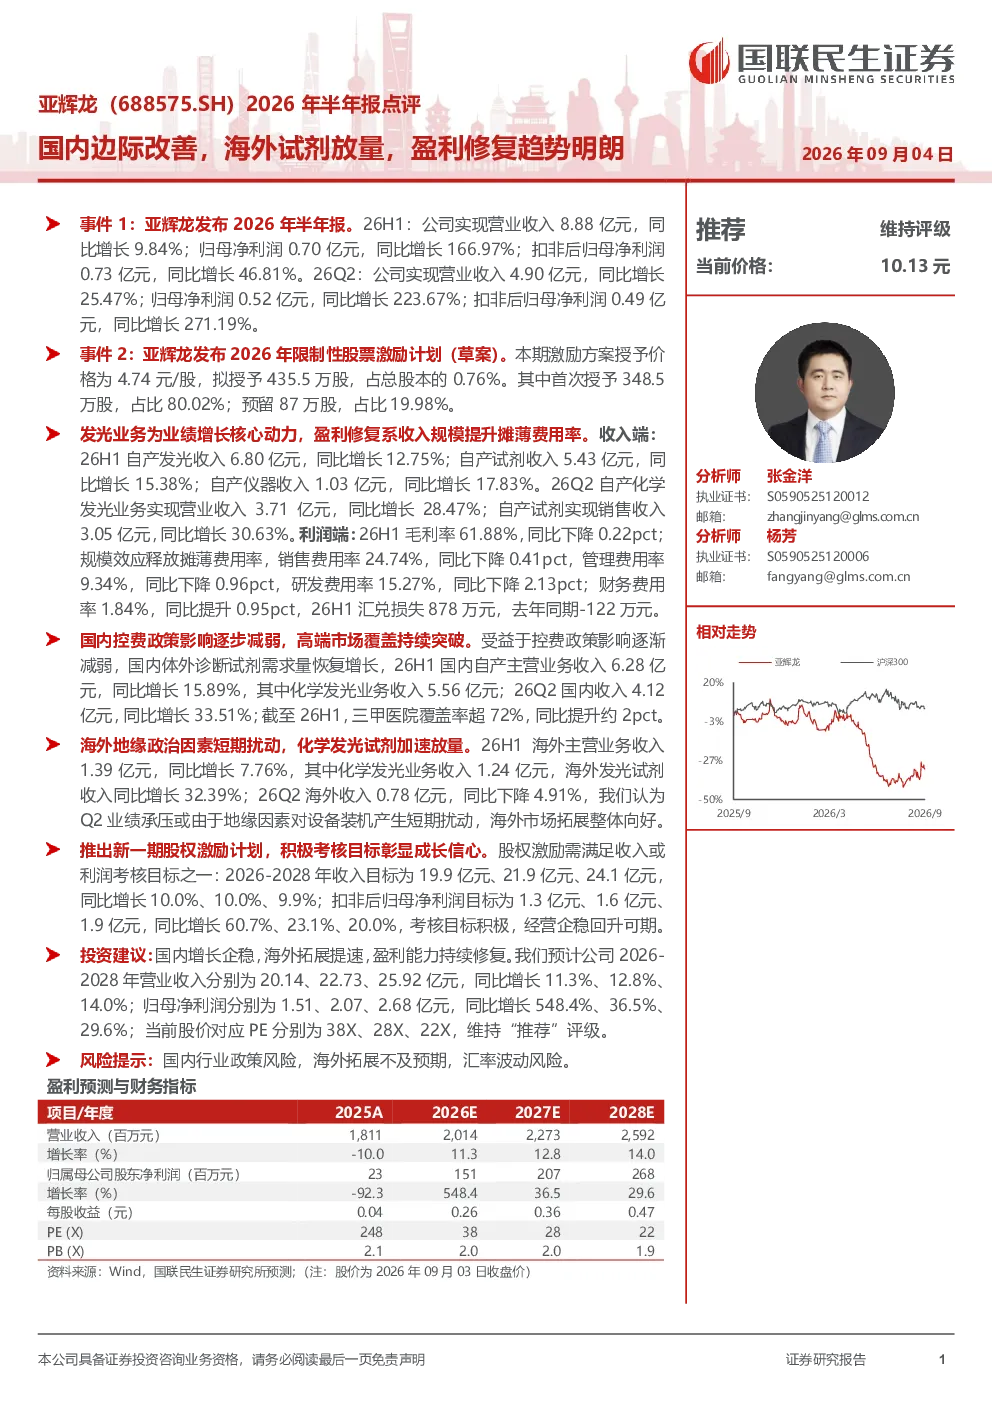
这份研报主要点评了亚辉龙2026年半年报,指出公司业绩增长的核心动力是发光业务,盈利修复主要得益于收入规模提升摊薄了费用率。报告显示,26H1自产发光、试剂、仪器收入均实现同比增长,其中化学发光业务收入增长显著。国内市场控费政策影响减弱,高端市场覆盖持续突破,26H1国内自产主营业务收入同比增长15.89%。海外市场虽然受地缘政治因素短期扰动,但化学发光试剂加速放量,26H1海外发光试剂收入同比增长32.39%。公司还推出了新一期股权激励计划,彰显成长信心。
化学发光赛道的发展趋势如何?
化学发光赛道整体呈现稳健增长态势,国内市场方面,随着控费政策影响逐步减弱,高端市场覆盖持续突破,化学发光产品渗透率有望进一步提升。海外市场方面,虽然地缘政治等因素带来短期扰动,但化学发光试剂加速放量,显示出良好的发展潜力。行业整体受益于技术进步和市场需求增长,未来几年有望保持较快增速。不过,行业也面临政策调整、竞争加剧等挑战,需要关注相关风险。
研报重点分析了哪些方面?
研报重点分析了亚辉龙的业绩增长动力、国内外市场表现、盈利能力修复情况以及未来发展趋势。在业绩方面,报告详细分析了公司收入和利润端的具体数据,指出发光业务是业绩增长的核心动力,规模效应释放摊薄了费用率。在市场方面,报告分别分析了国内市场的高端市场覆盖和海外市场的试剂放量情况。此外,报告还分析了公司股权激励计划,以及未来几年的业绩预测和投资建议。
当前市场对亚辉龙的评价如何?
当前市场对亚辉龙的评价较为积极。报告显示,公司业绩增长稳健,盈利能力持续修复,国内外市场拓展均取得进展。特别是化学发光业务收入增长显著,海外市场试剂放量表现亮眼。公司推出的股权激励计划也彰显了其成长信心。基于这些因素,市场对亚辉龙的未来发展持乐观态度,预计公司未来几年收入和利润将保持较快增长。
研报提示了哪些风险?
研报提示了几个主要风险,包括国内行业政策风险、海外拓展不及预期风险以及汇率波动风险。国内行业政策风险主要指政策调整可能对化学发光行业产生影响,例如集采、医保控费等政策的变化。海外拓展不及预期风险主要指地缘政治等因素可能导致公司海外市场拓展受阻。汇率波动风险主要指汇率变动可能对公司财务状况产生影响。这些风险需要投资者密切关注。