猜你想问
软通动力2026年半年报核心内容是什么?
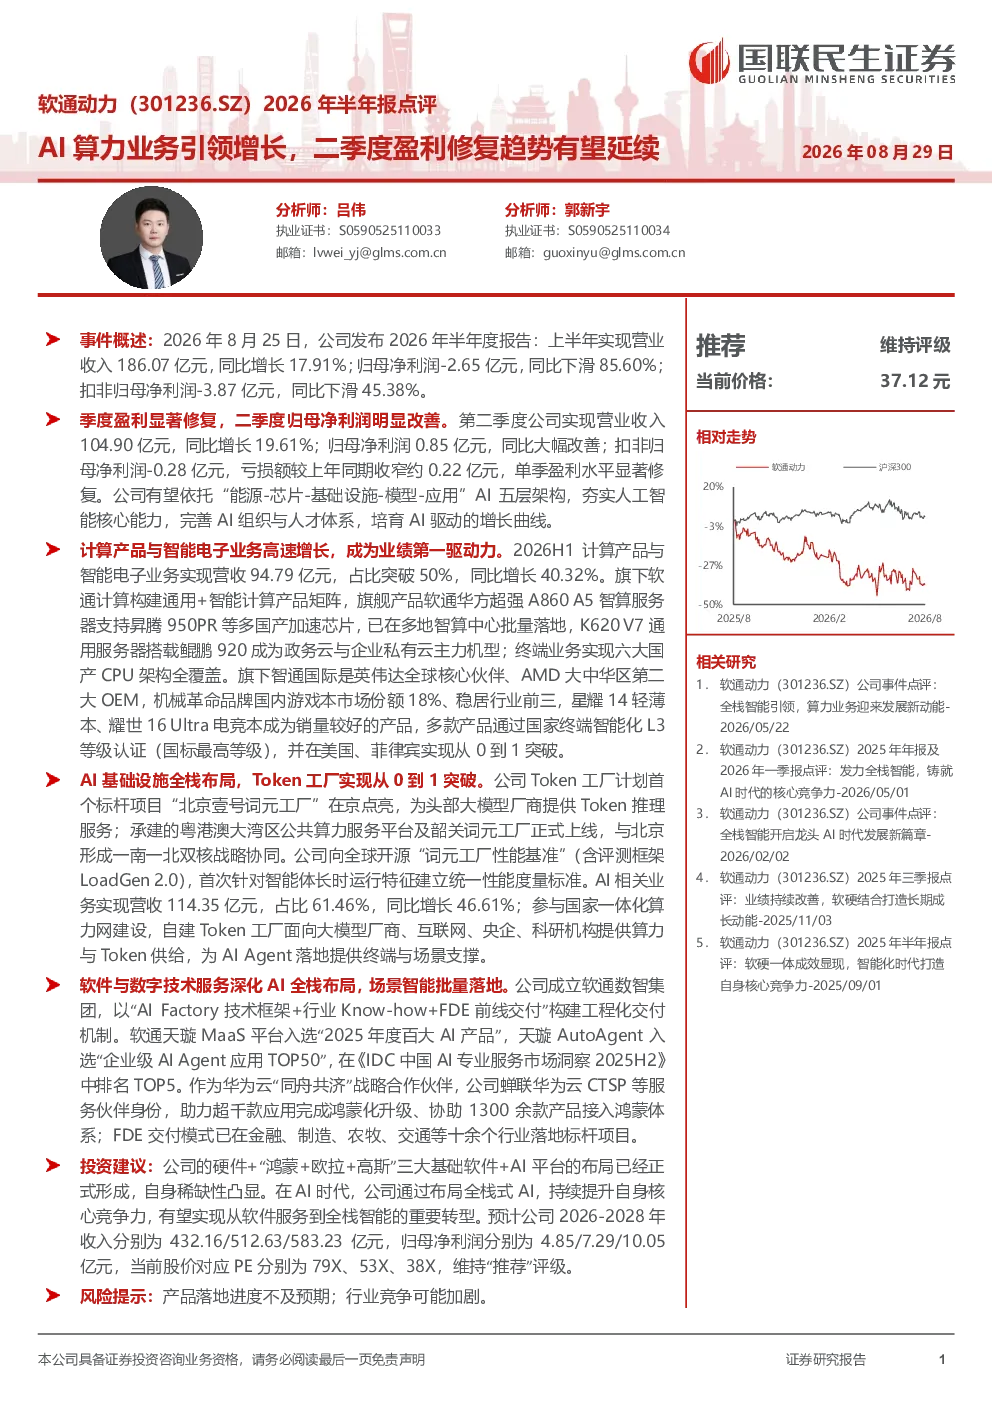
软通动力2026年半年报显示AI算力业务引领增长,二季度盈利修复趋势有望延续。公司依托“能源-芯片-基础设施-模型-应用”AI五层架构,夯实人工智能核心能力,完善AI组织与人才体系,培育AI驱动的增长曲线。上半年营业收入186.07亿元(同比增长17.91%),AI相关业务营收114.35亿元(占比61.46%,同比增长46.61%)。二季度营业收入104.90亿元(同比增长19.61%),归母净利润0.85亿元(同比大幅改善)。公司形成了硬件+基础软件+AI平台的全栈布局,稀缺性凸显。
AI算力赛道发展趋势如何?
AI算力赛道正快速发展,软通动力通过构建“能源-芯片-基础设施-模型-应用”AI五层架构,积极布局AI算力业务。公司计算产品与智能电子业务营收94.79亿元(占比超50%,同比增长40.32%),AI基础设施业务实现从0到1突破,承建粤港澳大湾区公共算力服务平台及韶关词元工厂,向全球开源“词元工厂性能基准”,为AI Agent落地提供算力与场景支撑。AI算力作为AI发展的基础支撑,市场需求持续扩大,行业竞争加剧,但头部企业通过全栈布局具备竞争优势。
软通动力报告重点分析了哪些业务方向?
软通动力报告重点分析了计算产品与智能电子、AI基础设施、软件与数字技术三大业务方向。计算产品与智能电子方面,软通计算构建通用+智能计算产品矩阵,旗舰产品软通华方超强A860 A5智算服务器支持国产加速芯片,已在多地智算中心批量落地;终端业务覆盖六大国产CPU架构,机械革命游戏本市场份额18%、稳居前三。AI基础设施方面,Token工厂实现从0到1突破,为AI Agent落地提供算力与场景支撑。软件与数字技术,方面成立软通数智集团,软通天璇MaaS平台入选“2025年度百大AI产品”,蝉联华为云CTSP等服务伙伴,FDE交付模式在金融、制造等十余行业落地标杆项目。
当前AI算力市场现状如何?
当前AI算力市场呈现快速发展态势,头部企业通过全栈布局构建竞争优势。软通动力形成硬件+“鸿蒙+欧拉+高斯”基础软件+AI平台的全栈布局,具备稀缺性。AI相关业务营收占比达61.46%,同比增长46.61%,二季度归母净利润同比大幅改善。计算产品与智能电子业务营收94.79亿元(占比超50%),AI基础设施业务实现从0到1突破,软件与数字技术业务也在多个行业落地标杆项目。市场整体需求持续扩大,但行业竞争也日益激烈。
软通动力研报存在哪些风险提示?
软通动力研报提示的主要风险包括产品落地进度不及预期和行业竞争可能加剧。产品落地进度不及预期可能导致公司业务增长不及预期,影响市场表现。行业竞争可能加剧,头部企业纷纷布局AI算力赛道,可能导致市场份额争夺加剧,影响公司盈利能力。此外,AI算力技术更新迭代快,公司需持续投入研发以保持技术领先地位,也存在一定的不确定性。