猜你想问
这份报告的核心内容是什么?
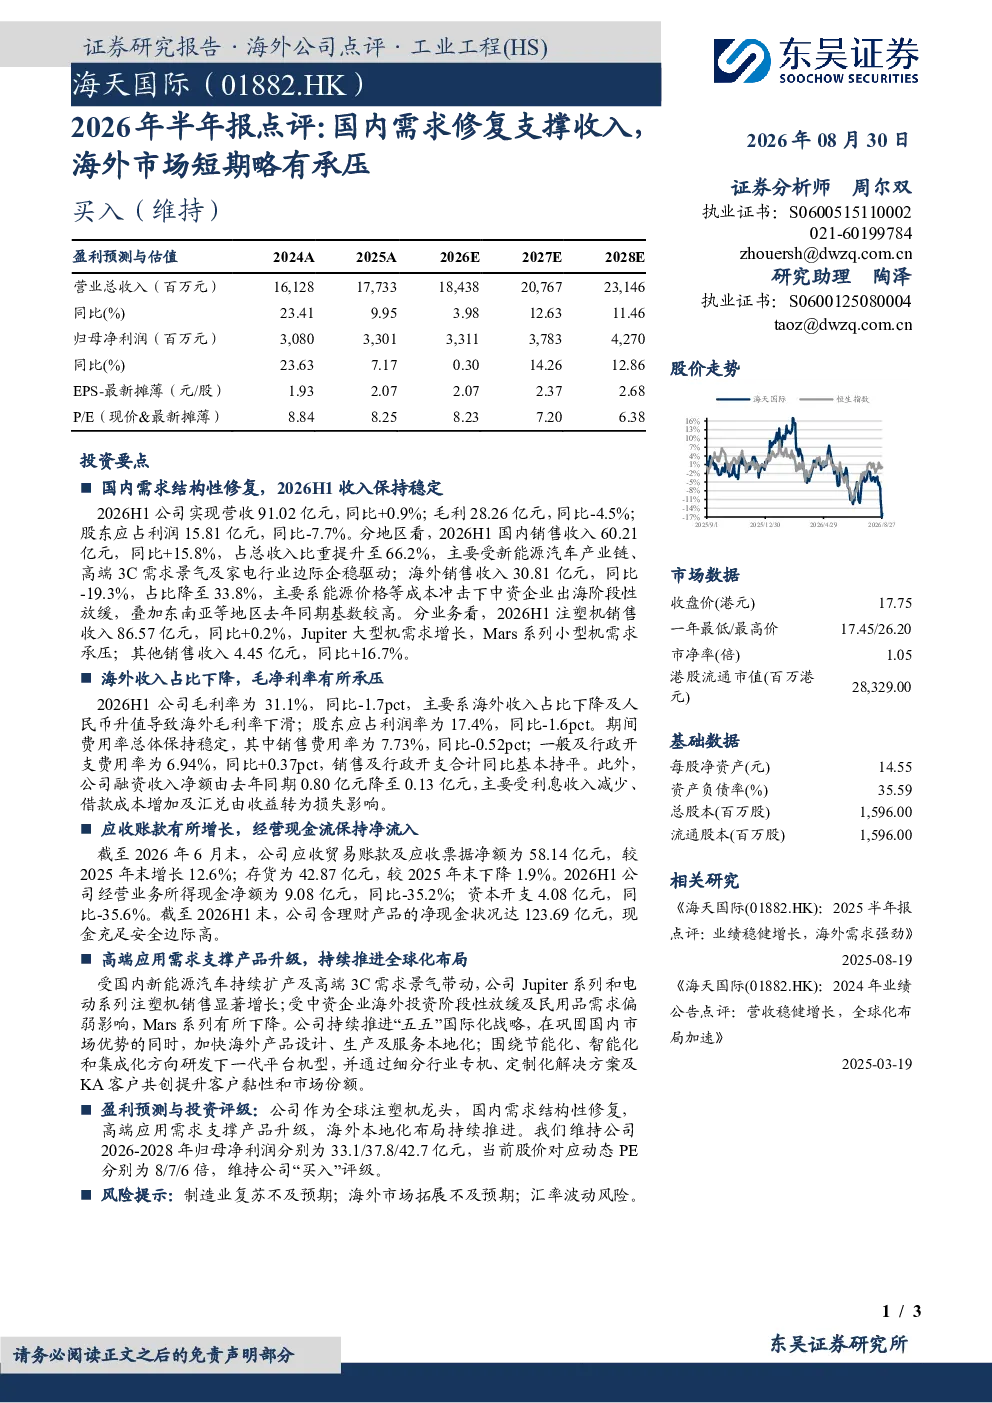
2026年半年报显示,公司营收91.02亿元,同比+0.9%,主要受国内需求结构性修复驱动,其中国内销售收入60.21亿元,同比+15.8%,占比提升至66.2%;海外销售收入30.81亿元,同比-19.3%,占比降至33.8%。毛利率31.1%,同比-1.7pct,主要系海外收入占比下降及人民币升值影响;股东应占利润率17.4%,同比-1.6pct。应收账款增长12.6%,存货下降1.9%,经营现金流净额9.08亿元,同比-35.2%。公司持续推进全球化布局,Jupiter系列和电动系列注塑机销售增长,Mars系列下降。
报告反映的行业发展趋势如何?
报告显示国内需求结构性修复明显,国内销售收入占比显著提升至66.2%,而海外市场收入占比下降至33.8%,同比-19.3%。这表明行业正经历从海外市场向国内市场的转移趋势,国内市场成为主要增长动力。同时,公司全球化布局持续推进,Jupiter系列和电动系列销售增长,Mars系列下降,反映行业在技术创新和产品结构调整方面的趋势。
报告重点分析了哪些方向?
报告重点分析了公司收入结构变化,特别是国内市场收入的显著增长和海外市场收入的下降。此外,还分析了毛利率和利润率的变动原因,主要系海外收入占比下降及人民币升值影响。同时,报告关注了公司全球化布局的进展,以及不同产品系列的销售表现差异,如Jupiter系列和电动系列的增长与Mars系列的下降。
当前市场现状如何判断?
当前市场现状表现为国内需求修复支撑公司收入增长,但海外市场短期承压。国内销售收入占比提升至66.2%,同比+15.8%,显示国内市场复苏势头强劲。然而,海外销售收入占比下降,同比-19.3%,表明国际市场面临挑战。公司经营现金流净额同比-35.2%,也反映出短期经营压力。
报告中提示了哪些风险?
报告中提示的主要风险包括制造业复苏不及预期,这可能影响公司国内市场需求;海外市场拓展不及预期,可能导致海外收入持续下滑;汇率波动风险,人民币升值已影响公司毛利率和利润率。此外,公司全球化布局的进展和不同产品系列的销售表现差异也可能带来不确定性。