猜你想问
海优新材2026年半年报核心内容是什么?
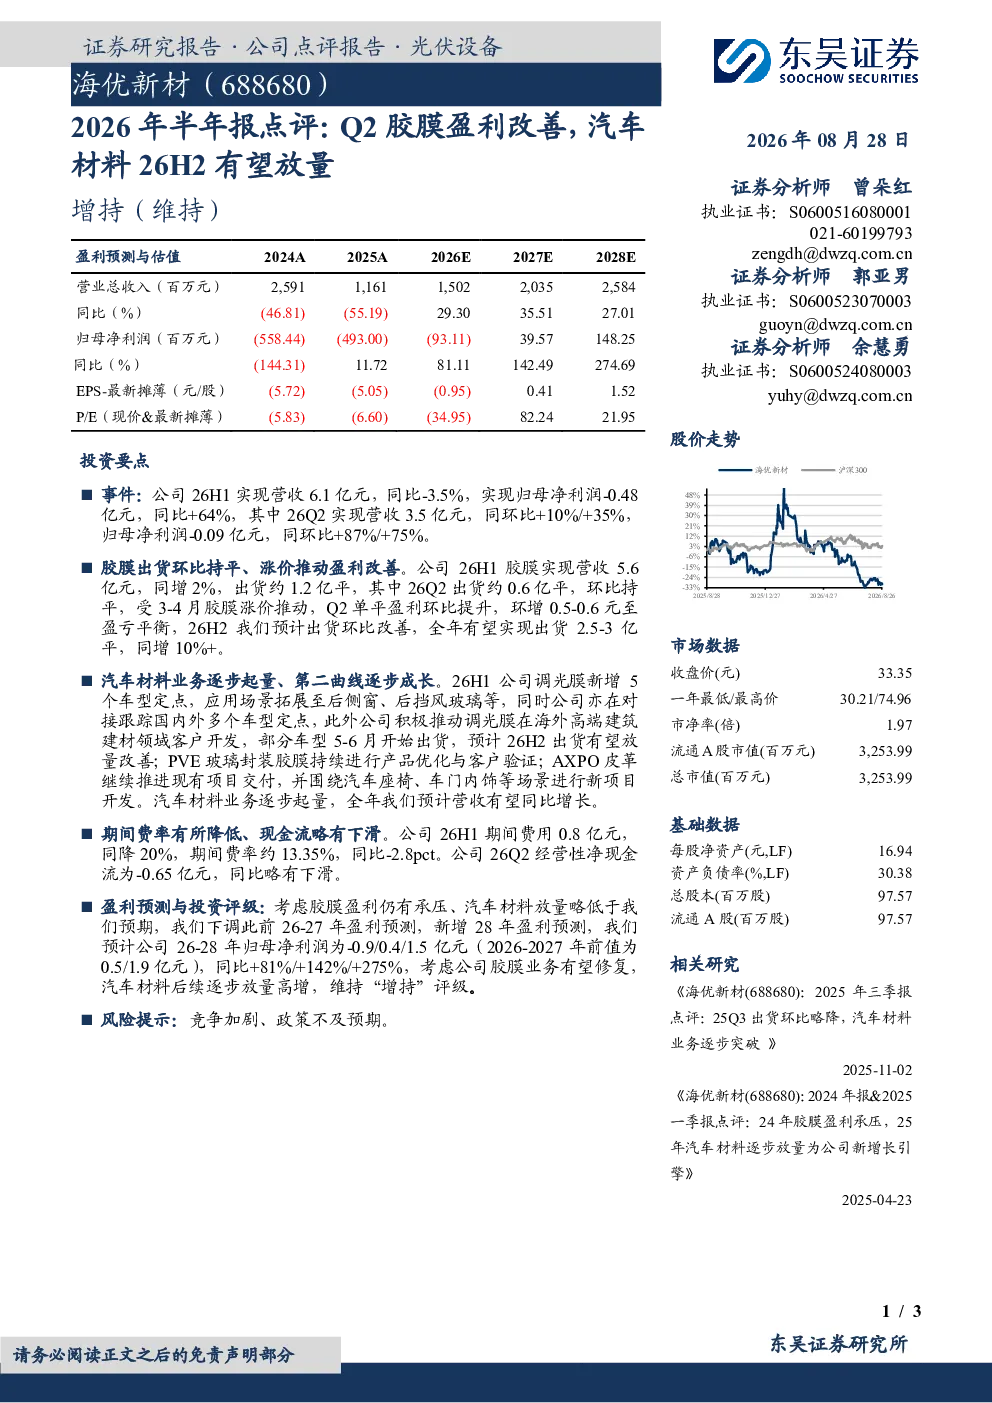
海优新材2026年半年报显示,公司实现营收6.1亿元,同比-3.5%;归母净利润-0.48亿元,同比+64%。其中,Q2营收3.5亿元,同环比+10%/+35%;归母净利润-0.09亿元,同环比+87%/+75%。胶膜业务Q2出货约0.6亿平,单平盈利环比提升至盈亏平衡,预计2026年胶膜出货2.5-3亿平,同增10%+。汽车材料业务调光膜新增5个车型定点,预计2026H2出货放量。期间费用0.8亿元,同降20%;Q2经营性净现金流为-0.65亿元,同比略有下滑。
轻工制造赛道发展趋势如何?
轻工制造赛道中,海优新材胶膜业务Q2单平盈利环比提升至盈亏平衡,预计2026年胶膜出货量将实现10%以上的增长。汽车材料业务持续拓展应用场景,调光膜新增5个车型定点,覆盖后侧窗、后挡风玻璃等,部分车型已开始出货。PVE玻璃封装胶膜和AXPO皮革项目也在推进中。整体来看,轻工制造赛道中,胶膜和汽车材料业务有望成为重要增长点,但需关注市场竞争和政策变化带来的影响。
研报重点分析了海优新材的哪些方面?
研报重点分析了海优新材的胶膜和汽车材料业务。胶膜业务方面,Q2出货量环比持平,但单平盈利提升至盈亏平衡,预计全年出货量将增长10%以上。汽车材料业务方面,调光膜新增5个车型定点,应用场景拓展至后侧窗、后挡风玻璃等,部分车型已开始出货,预计2026年下半年将实现放量。此外,报告还分析了公司财务状况,期间费用同降20%,但Q2经营性净现金流同比略有下滑。
当前市场对海优新材的判断是什么?
当前市场对海优新材的判断主要基于其胶膜业务修复和汽车材料后续高增潜力。胶膜业务Q2单平盈利提升至盈亏平衡,显示出业务修复迹象。汽车材料业务持续拓展应用场景,调光膜新增5个车型定点,部分车型已开始出货,预计2026年下半年将实现放量。尽管公司2026年归母净利润仍为负值,但预计2027年将转正,2028年将大幅增长。市场对其未来发展持积极态度,但需关注竞争加剧和政策变化带来的风险。
研报提示了哪些风险?
研报提示的主要风险包括竞争加剧和政策不及预期。胶膜和汽车材料行业竞争激烈,海优新材需持续提升产品竞争力和市场份额。政策方面,行业监管政策的变化可能对公司业务产生影响。此外,公司调光膜等新业务的市场推广和客户拓展也存在不确定性。这些因素可能导致公司业绩不及预期,投资者需密切关注相关风险。