猜你想问
圣湘生物2026年半年报核心内容是什么?
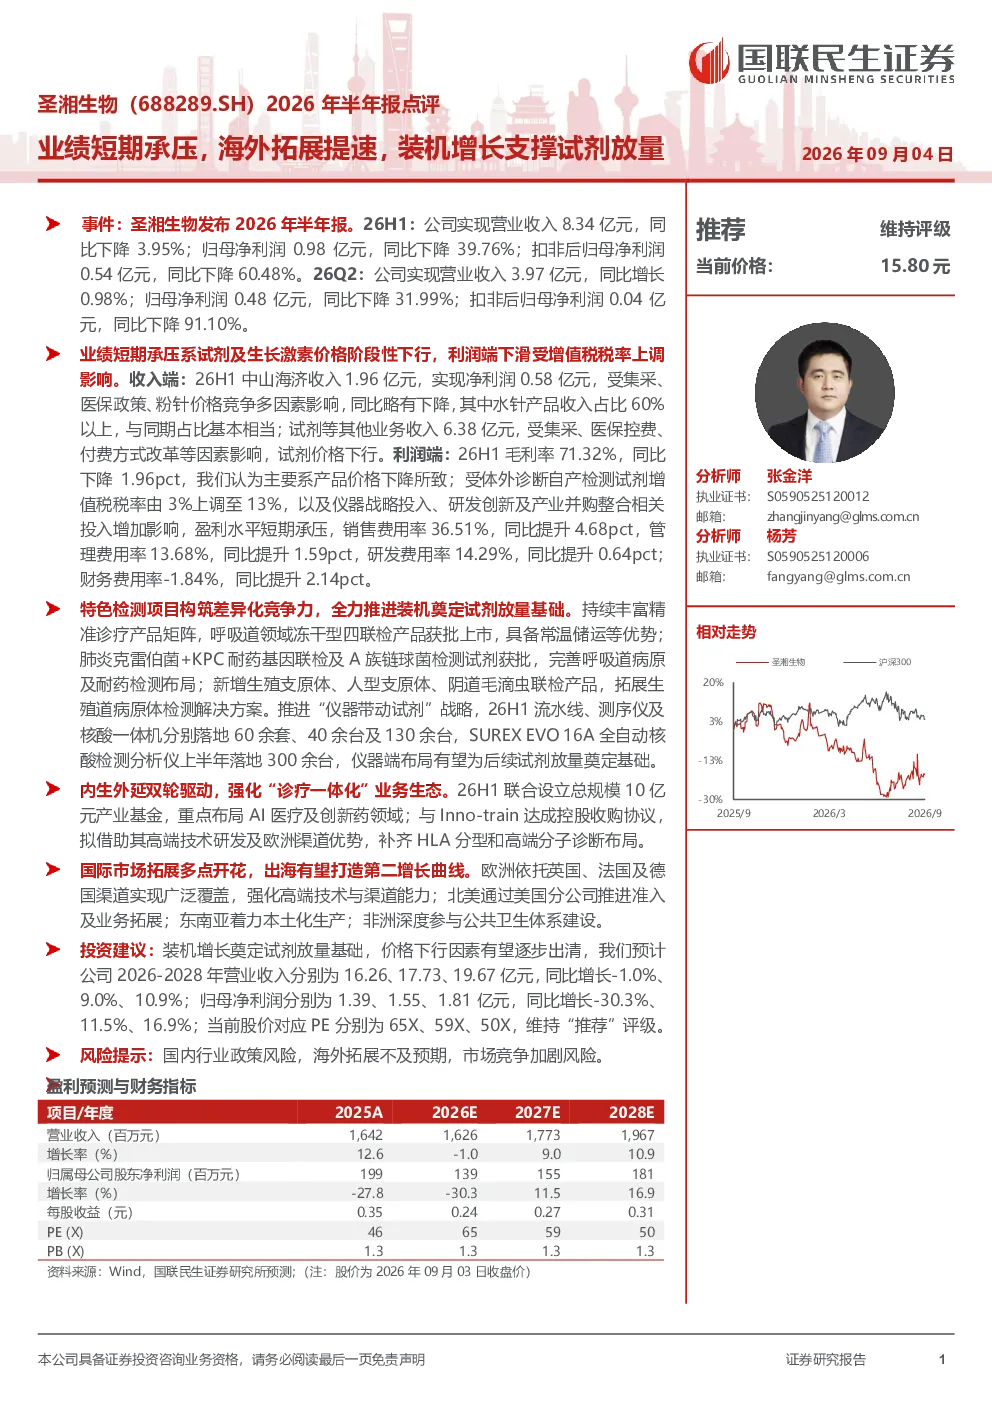
圣湘生物2026年半年报显示业绩短期承压,主要受试剂及生长激素价格阶段性下行、增值税税率上调、仪器战略投入及研发创新投入增加等因素影响。同时,海外拓展提速,流水线、测序仪及核酸一体机等仪器落地增长,支撑试剂放量。报告还提到获批上市呼吸道及生殖道检测产品,完善相关检测布局。
体外诊断行业发展趋势如何?
体外诊断行业受集采、医保控费、付费方式改革等因素影响,价格下行压力增大。但技术革新和仪器带动试剂放量的趋势明显,AI医疗及创新药布局成为新的增长点。同时,国际市场拓展加速,欧洲、北美、东南亚及非洲市场均有布局,本土化生产和公共卫生体系建设是重点。
报告重点分析了哪些方面?
报告重点分析了圣湘生物的收入端和利润端表现,指出试剂业务受政策影响价格下行,毛利率下降但研发投入增加。同时,详细介绍了特色检测项目获批、仪器落地带动试剂放量、内生外延战略(如设立产业基金、收购Inno-train)等关键举措。
当前体外诊断市场状况如何?
当前体外诊断市场呈现政策调控与技术创新并行的特点。国内市场面临集采和医保控费压力,价格竞争激烈;但仪器和试剂的协同效应增强,仪器落地带动试剂放量成为重要趋势。国际市场竞争加剧,企业积极拓展海外市场,布局多元化渠道和生产基地。
研报提示了哪些风险?
研报提示的主要风险包括国内行业政策风险,如集采和医保控费政策的进一步调整;海外拓展不及预期,可能面临准入壁垒和市场竞争压力;以及市场竞争加剧风险,随着行业集中度提升,竞争可能进一步白热化。
你可能感兴趣
2026年半年报点评:新品放量叠加出海提速,利润率短期承压
东吴证券2026-08-17
2026年半年报点评:国内需求修复支撑收入,海外市场短期略有承压
东吴证券2026-08-30
2026年半年报业绩点评:饲料主业与海外拓展彰显韧性,生猪养殖业务承压亏损
中泰证券2026-08-24
2026年半年报点评业绩短期承压,钢壳电池逐步放量
国泰海通证券2026-09-09
2026年半年报点评海外增长态势延续,国内政策影响短期承压
国联民生证券2026-08-09
2026年半年报业绩点评:养猪业务承压拖累短期业绩,黄鸡盈利改善提供支撑
中泰证券2026-08-26
2026年半年报点评海外高速拓展,高端产品加速放量,汇兑扰动短期利润
国联民生证券2026-08-21
2026年半年报点评制药端驱动增长,海外拓展提速,盈利能力稳步改善
国联民生证券2026-08-21
2026年半年报点评呼吸板块承压,CGM与急救高增,海外拓展亮眼
国联民生证券2026-08-24
拉普拉斯2026年半年报业绩点评 短期业绩承压 在手订单饱满凸显增长韧性
未知机构2026-08-25