猜你想问
长江地产保利物业2026年中期业绩核心数据有哪些?
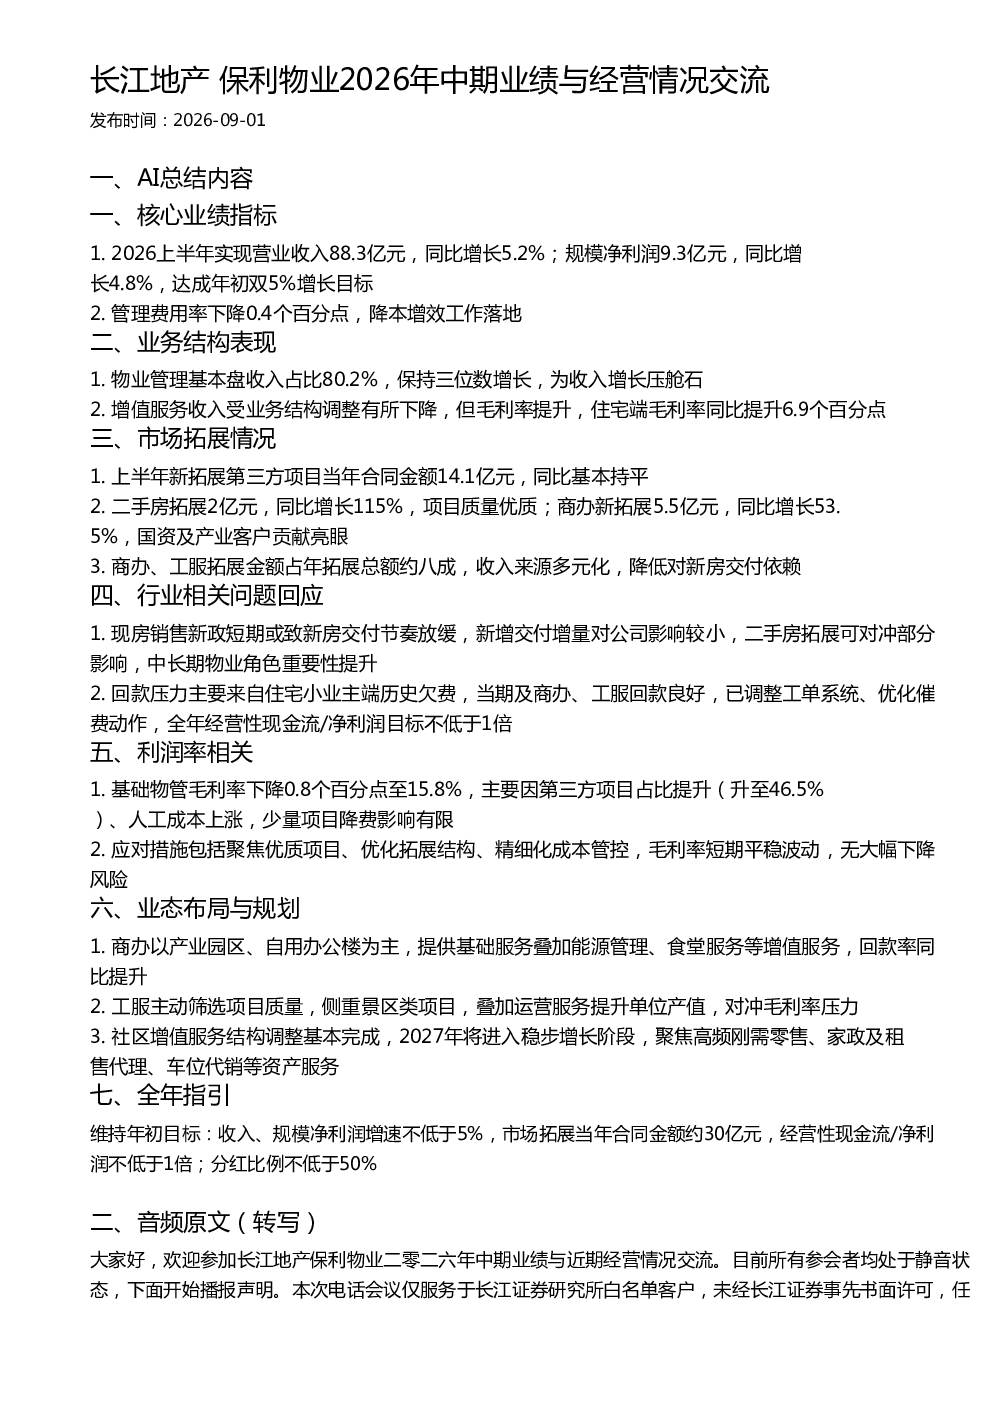
2026上半年实现营业收入88.3亿元,同比增长5.2%;规模净利润9.3亿元,同比增长4.8%,达成年初双5%增长目标。管理费用率下降0.4个百分点,降本增效工作落地。物业管理基本盘收入占比80.2%,保持三位数增长。增值服务收入受业务结构调整有所下降,但毛利率提升,住宅端毛利率同比提升6.9个百分点。
报告如何分析行业发展趋势?
现房销售新政短期或致新房交付节奏放缓,但新增交付增量对公司影响较小,二手房拓展可对冲部分影响,中长期物业角色重要性提升。商办、工服拓展金额占年拓展总额约八成,收入来源多元化,降低对新房交付依赖。社区增值服务结构调整基本完成,2027年将进入稳步增长阶段,聚焦高频刚需零售、家政及租售代理、车位代销等资产服务。
报告重点分析了哪些业务方向?
物业管理基本盘收入占比80.2%,保持三位数增长,为收入增长压舱石。新拓展第三方项目当年合同金额14.1亿元,同比基本持平。二手房拓展2亿元,同比增长115%,项目质量优质。商办新拓展5.5亿元,同比增长53.5%,国资及产业客户贡献亮眼。工服主动筛选项目质量,侧重景区类项目,叠加运营服务提升单位产值。
当前市场现状如何判断?
基础物管毛利率下降0.8个百分点至15.8%,主要因第三方项目占比提升、人工成本上涨。回款压力主要来自住宅小业主端历史欠费,当期及商办、工服回款良好,已调整工单系统、优化催费动作,全年经营性现金流/净利润目标不低于1倍。商办以产业园区、自用办公楼为主,提供基础服务叠加能源管理、食堂服务等增值服务,回款率同比提升。
研报提示哪些风险?
基础物管毛利率下降0.8个百分点至15.8%,主要因第三方项目占比提升、人工成本上涨。应对措施包括聚焦优质项目、优化拓展结构、精细化成本管控,毛利率短期平稳波动,无大幅下降风险。回款压力主要来自住宅小业主端历史欠费,已调整工单系统、优化催费动作。需关注现房销售新政对新房交付节奏的短期影响。