猜你想问
保利物业2026上半年业绩表现如何?
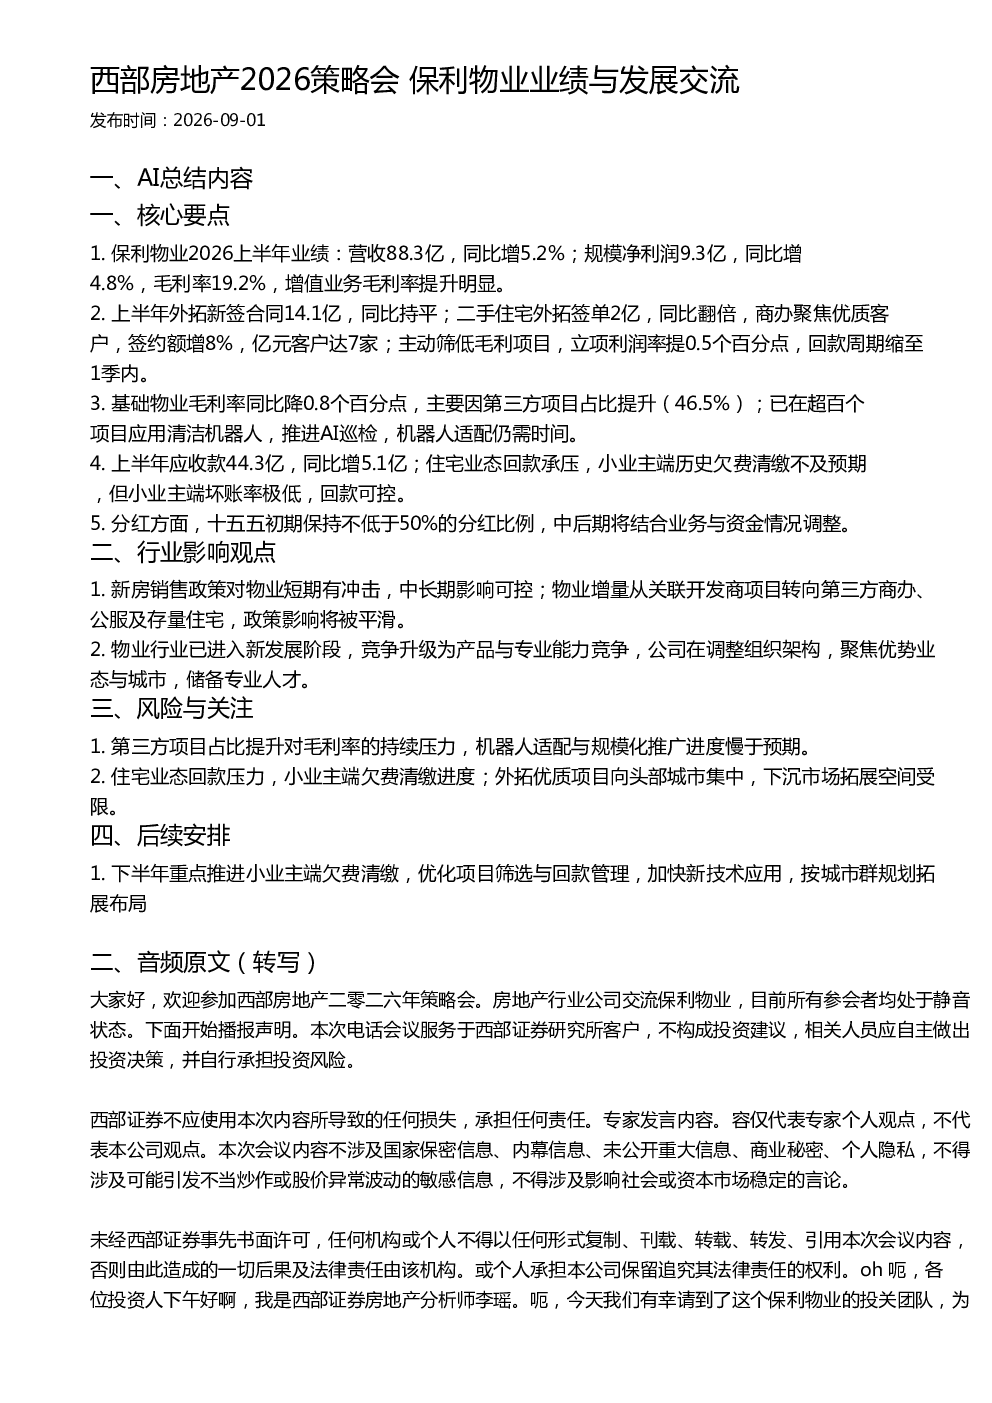
保利物业2026上半年营收88.3亿,同比增5.2%,规模净利润9.3亿,同比增4.8%,毛利率19.2%,增值业务毛利率提升明显。外拓新签合同14.1亿,同比持平,二手住宅外拓签单2亿,同比翻倍,商办签约额增8%,亿元客户达7家。基础物业毛利率同比降0.8个百分点,主要因第三方项目占比提升至46.5%。
物业行业未来发展趋势是什么?
物业行业进入新发展阶段,竞争升级为产品与专业能力竞争。新房销售政策对物业短期有冲击,中长期影响可控,增量从关联开发商项目转向第三方商办、公服及存量住宅。公司调整组织架构,聚焦优势业态与城市,储备专业人才。
报告重点分析了哪些方面?
报告重点分析了保利物业2026上半年业绩,包括营收、净利润、毛利率变化,外拓新签合同情况,基础物业毛利率变化,应收款情况及分红政策。同时分析了行业影响,如政策冲击、增量转向、竞争升级等。
当前物业市场现状如何?
当前物业市场第三方项目占比提升,对毛利率形成持续压力。住宅业态回款承压,小业主端历史欠费清缴不及预期,但坏账率极低。外拓优质项目向头部城市集中,下沉市场拓展空间受限。
研报提示了哪些风险?
研报提示第三方项目占比提升对毛利率的持续压力,机器人适配与规模化推广进度慢于预期。住宅业态回款压力,小业主端欠费清缴进度需关注。下沉市场拓展空间受限,需关注外拓项目质量与回款管理。
你可能感兴趣
西部房地产2026策略会:中海物业经营及行业影响交流
未知机构2026-09-02
天风地产 保利物业2026秋季策略会
未知机构2026-09-03
开源地产建筑保利物业2026半年度业绩交流纪要
未知机构2026-09-03
申万宏源房地产嘉里建设2026中期业绩交流电话会纪要
未知机构2026-08-26
华福证券2026秋季策略会:五谷磨房业务与规划交流
未知机构2026-09-01
华福证券2026秋季策略会:淮北矿业经营与投资交流
未知机构2026-08-31
华致酒行2026半年报解读与华福证券秋季策略会交流
未知机构2026-09-01
长江地产 保利物业2026年中期业绩与经营情况交流
未知机构2026-09-01
西部:食饮白酒专家交流纪要:复苏已加速,弹性或可期-策略会系列纪要一20200513
西部证券2020-05-12
【西部食品熊鹏团队】2022中期策略会中炬高新交流20220518r
未知机构2022-05-19