猜你想问
这份研报主要分析了什么内容?
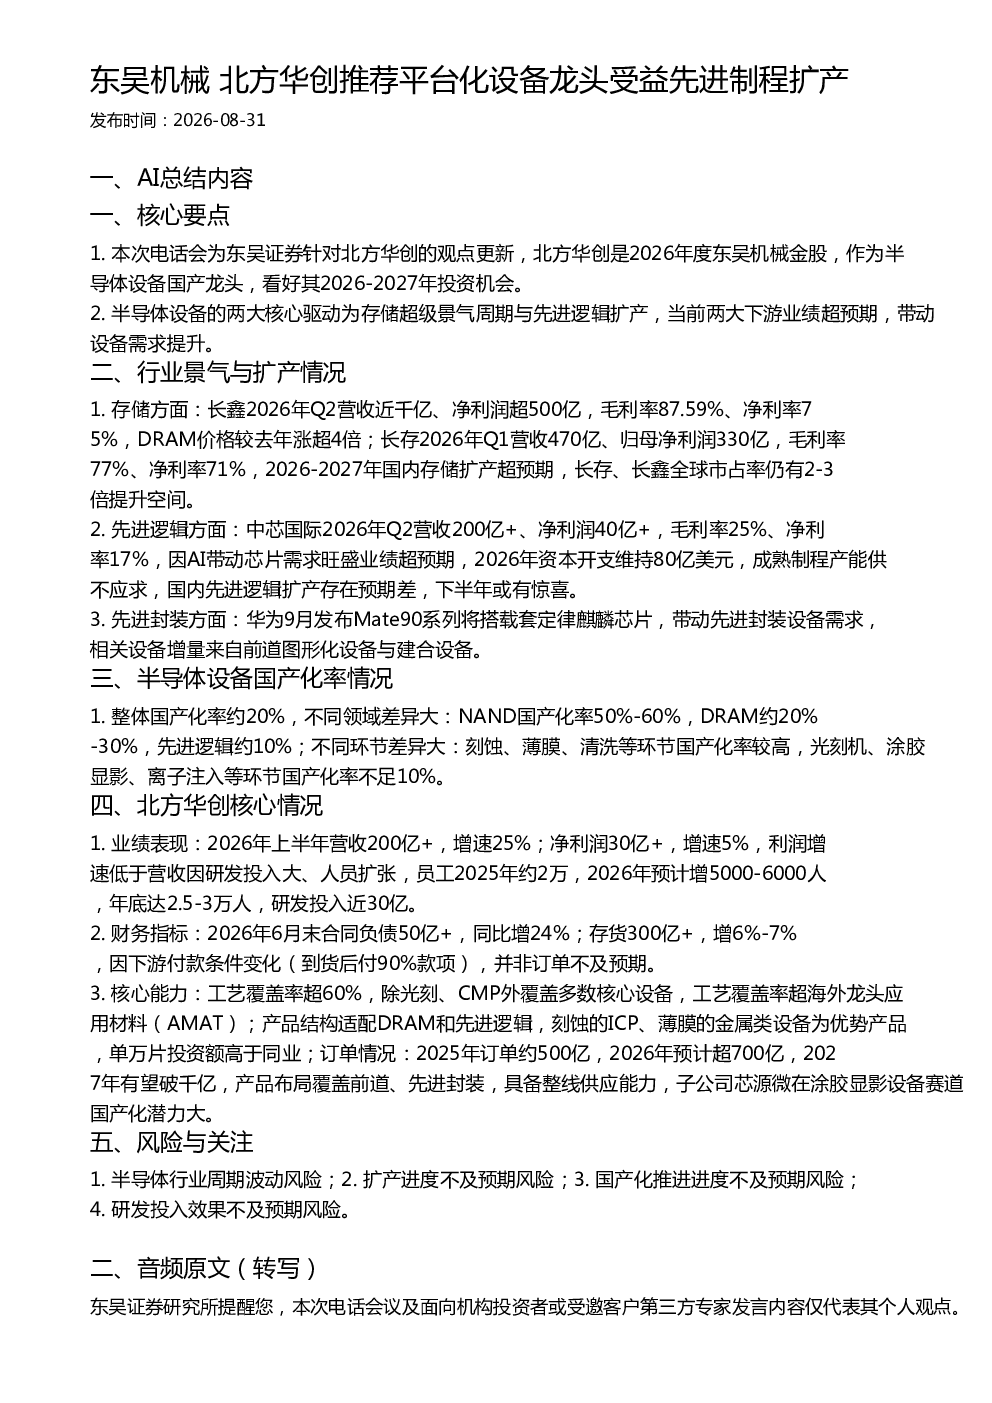
这份研报主要分析了半导体设备行业的景气度与扩产情况,特别是存储和先进逻辑两大下游对设备需求的影响。报告重点介绍了北方华创的核心情况,包括其业绩表现、财务指标、核心能力、订单情况以及未来发展策略。此外,还探讨了半导体设备国产化率情况、北方华创的订单结构、未来发展以及子公司芯源微的情况。
半导体设备行业的发展趋势如何?
半导体设备行业的发展趋势主要围绕存储和先进逻辑两大领域。存储方面,随着长鑫和长存业绩创历史新高,DRAM价格大幅上涨,国内存储扩产超预期,全球市占率仍有较大提升空间。先进逻辑方面,中芯国际因AI带动芯片需求旺盛,业绩超预期,国内先进逻辑扩产存在预期差。先进封装领域,华为Mate90系列搭载套定律麒麟芯片,将带动相关设备需求。整体来看,半导体设备行业国产化率逐步提升,但不同领域和环节差异较大。
北方华创的核心竞争优势是什么?
北方华创的核心竞争优势在于其全面的工艺覆盖率和产品结构,除光刻、CMP外,覆盖多数核心设备,产品适配DRAM和先进逻辑。其优势产品包括刻蚀的ICP、薄膜的金属类设备,且单万片投资额高于同业。公司具备整线供应能力,在先进封装领域产品布局齐全,可提供整线解决方案。此外,子公司芯源微专注于涂胶显影设备,国产化潜力大。
当前半导体设备市场的现状如何?
当前半导体设备市场呈现以下特点:存储和先进逻辑是行业核心驱动,下游业绩超预期带动设备需求提升;整体国产化率约20%,不同领域差异大,NAND国产化率较高,先进逻辑国产化率较低;北方华创等领先企业订单持续增长,预计未来订单增速有望超过全球前五大半导体设备公司;行业存在周期波动、扩产进度不及预期、国产化推进不及预期等风险。
研报提示了哪些风险需要注意?
研报提示的主要风险包括:半导体行业周期波动风险,市场景气度可能影响企业业绩;扩产进度不及预期风险,下游需求变化可能导致扩产计划调整;国产化推进进度不及预期风险,部分核心环节国产化率仍较低;研发投入效果不及预期风险,持续高研发投入可能影响短期盈利能力。这些风险需要投资者关注。